


 優惠


Walmart Inc(WMT)股票11月20日盤中上漲3.05%:原因全解讀


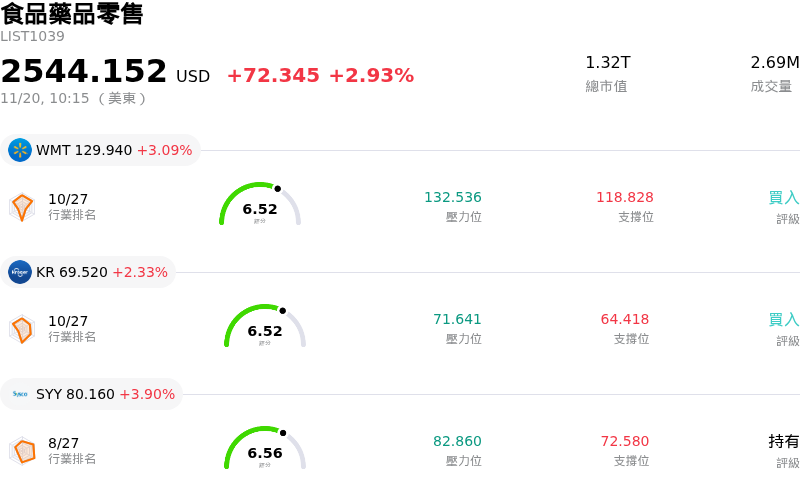
Walmart Inc (WMT) 盤中上漲3.05%,所屬行業食品藥品零售上漲2.93%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Walmart Inc (WMT) 上漲 3.09%;Kroger Co (KR) 上漲 2.33%;Sysco Corp (SYY) 上漲 3.90%。
今日是什么導致了Walmart Inc(WMT)股價上漲?
隨著機構投資人對沃爾瑪持續優異的營運表現與進入假期零售旺季以來的穩健市場執行力做出正面反應,沃爾瑪股價展現強勁的上漲動能。推動這波漲勢的核心催化劑在於其強勁的獲利表現,以及上調全年度淨銷售額與營業利益財測指引。沃爾瑪持續展現卓越的定價能力、供應鏈敏捷度與庫存管理紀律,使這家零售巨頭在消費者支出趨於審慎選擇的環境下,表現依然大幅超越整體零售業指標。
其營運成長的一大關鍵推動力,在於公司在各收入階層中持續擴大市佔率。隨著通膨壓力與生活成本疑慮促使家庭更加注重性價比,沃爾瑪吸引並留住了越來越多的中高收入消費者。此客群結構的轉變,帶動了實體門市與數位通路的交易筆數及平均客單價同步成長。同時,其核心食品雜貨業務依舊是穩固的防禦性基石,不僅推動了高頻次的顧客到店率,亦帶動了一般百貨商品的跨品類選購。
除了傳統實體門市的成長動能外,數位生態系與高利潤周邊業務所帶來的結構性利潤率提升,亦為公司挹注強勁順風。在門市出貨配送速度提升與第三方市集商家商品種類擴大的推動下,全球電商業務加速成長,顯著改善了數位通路的單位經濟效益。此外,沃爾瑪的零售媒體廣告平台 Walmart Connect 與其會員訂閱模式持續迅速擴大規模;這些多元獲利管道的利潤率顯著高於核心零售業務,有效緩解了運費、工資與關稅帶來的逆風,並推升了整體的營業利益率。
華爾街的正面氛圍及隨後上調目標價的舉措,亦激勵了廣泛的機構買盤進駐。賣方分析師普遍重申正面展望,強調沃爾瑪無可比擬的規模優勢、全通路整合能力以及物流履約中心的高度技術自動化,皆構成了明確的競爭護城河。憑藉嚴謹的資本配置、穩健的現金流創造力與防禦型成長特質,機構投資組合相當青睞該股,將其視為值得信賴的必需消費品複合成長標的,既能安度總體經濟的不確定性,又能掌握假期非必需消費品市場的上升空間。
Walmart Inc(WMT)技術分析
Walmart Inc (WMT) 技術面來看,MACD(12,26,9)數值-0.550,處於中性狀態,RSI數值67.505處於中性狀態,Williams%R數值21.388處於買入狀態,請注意關注。
Walmart Inc(WMT)媒體輿情
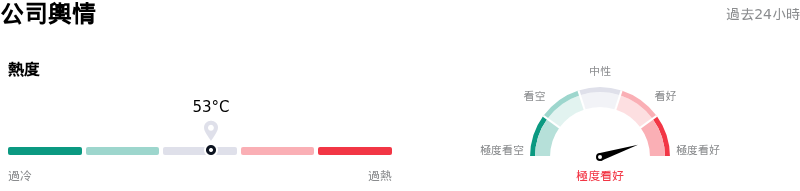
Walmart Inc (WMT) 公司輿情熱度來看,當前熱度53,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
Walmart Inc(WMT)基本面分析
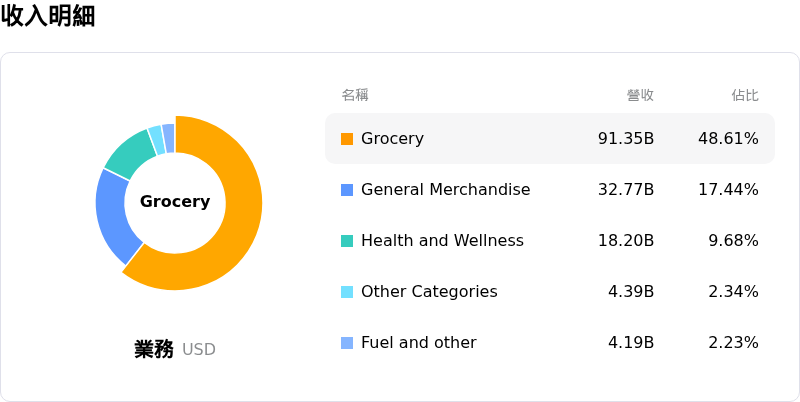
Walmart Inc (WMT) 處於食品藥品零售行業,最新年度營業收入$713.16B,處於行業1,淨利潤$21.89B,處於行業1。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$127.52,最高價為$155.00,最低價為$82.62。
關於Walmart Inc(WMT)的更多詳情
公司特定風險:
- 關稅轉嫁與需求彈性風險:在公布 2025 財年第三季財報後,管理層警示即將面臨的廣泛進口關稅恐將迫使沃爾瑪調漲各進口產品品類的價格;隨著對價格敏感的中低收入消費者再度面臨通膨壓力,這將帶來銷售量下滑的下行風險。
- 第四季薪資投資壓縮營業利益率:在 Form 8-K 申報文件中所提供的最新財測指引中,管理層預期第四季營業利益成長將出現大幅季減放緩,降至 5% 至 7.5% 的區間(低於第三季按固定匯率計算的 9.8% 成長率),這直接受到新推行的山姆會員店(Sam's Club)調薪所帶來的額外營業費用拖累。
- 外幣匯率波動拖累:沃爾瑪指出,匯率波動對第三季營收造成 12 億美元的衝擊,使合併淨銷售額成長率減少 70 個基點、營業利益成長率減少 160 個基點;在美元長期走強的背景下,持續對海外業務獲利能力構成逆風。
- 商品組合稀釋與醫療保健業務拖累:管理層在財報電話會議中的評論強調,不利的產品組合為毛利率帶來持續逆風;其中,高利潤的一般商品銷售持續被利潤較低的食品雜貨銷售量,以及低利潤的 GLP-1 減重處方藥銷售所取代。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。








