


 優惠


Vertex Pharmaceuticals Inc(VRTX)股票11月19日盤中下跌3.17%:真相來了


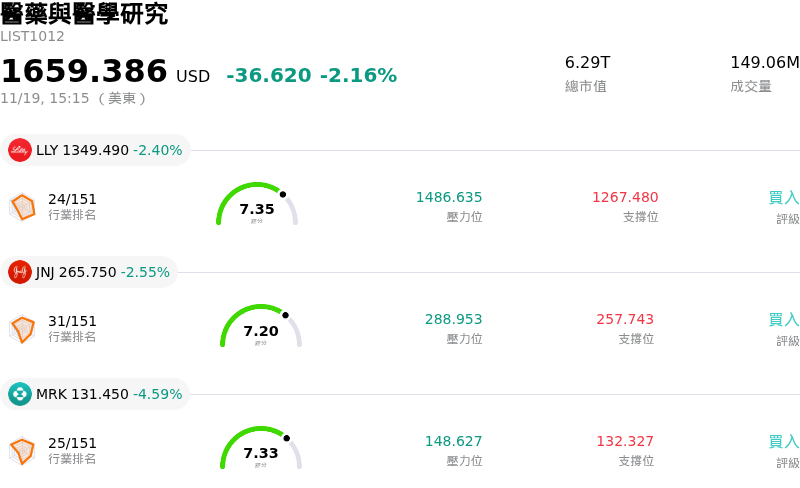
Vertex Pharmaceuticals Inc (VRTX) 盤中下跌3.17%,所屬行業醫藥與醫學研究下跌2.16%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Eli Lilly and Co (LLY) 下跌 2.40%;嬌生 (JNJ) 下跌 2.50%;Merck & Co Inc (MRK) 下跌 4.59%。
今日是什么導致了Vertex Pharmaceuticals Inc(VRTX)股價下跌?
福泰製藥(Vertex Pharmaceuticals)面臨顯著下行壓力,主因是市場對其研發管線的嚴格檢視、新上市療法的商業化阻礙,以及整體生技族群輪動等多重因素共同打擊了投資人信心。在大型生技股領域,市場對非囊腫性纖維化成長動能的高預期,加劇了對臨床時程、監管里程碑或實際推廣進程中任何阻力的敏感度。
削弱其動能的主要因素,是市場持續重新評估福泰製藥非類鴉片止痛產品組合的短期商業化預期,加上 Casgevy 等基因編輯療法面臨複雜的商業推廣流程。儘管福泰製藥在囊腫性纖維化領域擁有穩固的獨占地位並持續帶來強勁穩定的現金流,但市場已大致將此核心產品線的成熟度反映在股價中。因此,其股票估值日益取決於新獲准上市與後期研發資產的放量速度。繁複的保險給付途徑、專業治療中心的建置導入,以及先進療法較長的病患收治週期,持續壓抑著短期營收的變現步伐,促使機構法人在財務模型預估上趨於保守。
與此同時,整體生技製藥領域的競爭發展也引發了防禦性調倉操作。隨著競爭同業在疼痛管理、腎臟疾病及次世代基因療法領域推進競品計畫,機構投資人正審慎評估福泰製藥在中期內是否能維持其高估值倍數。資本審查標準的提高,促使部分市場參與者在即將公布臨床數據前,縮減對高估值生技標的的曝險,轉而青睞具備更即時獲利催化劑或商業化門檻較低的資產。
總體經濟環境與跨資產動態進一步加劇了當日跌勢。美債殖利率的變動與醫療保健類股普遍的避險情緒,引發了更廣泛的投資組合再平衡,資金從高估值的生技製藥龍頭撤出,轉向防禦型價值股或景氣循環族群。在缺乏即時正面臨床催化劑以抵消此類板塊資金流出的情況下,該股在整個交易日內面臨持續的機構拋售賣壓。
展望未來,股價能否持續持穩,可能取決於非類鴉片止痛產品線加速被市場採納的具體證據,以及研發管線在全球市場准入協議上更明確的能見度。在財報顯現出保險機構採納的轉折點之前,福泰製藥的股價仍容易因研發管線執行里程碑與整體生技板塊的風險偏好而出現波動。
Vertex Pharmaceuticals Inc(VRTX)技術分析
Vertex Pharmaceuticals Inc (VRTX) 技術面來看,MACD(12,26,9)數值-5.887,處於中性狀態,RSI數值42.716處於中性狀態,Williams%R數值100.000處於超賣狀態,請注意關注。
Vertex Pharmaceuticals Inc(VRTX)基本面分析
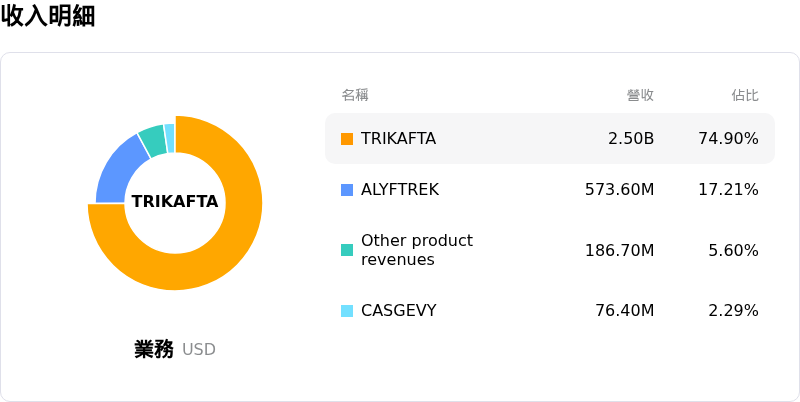
Vertex Pharmaceuticals Inc (VRTX) 處於醫藥與醫學研究行業,最新年度營業收入$12.00B,處於行業21,淨利潤$3.95B,處於行業16。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$590.66,最高價為$725.00,最低價為$350.00。
關於Vertex Pharmaceuticals Inc(VRTX)的更多詳情
公司特定風險:
- Povetacicept 面臨二元監管決策與競爭陰霾:Vertex 在即將迎來 11 月 30 日美國 FDA 對 povetacicept 治療 IgA 腎病變 (IgAN) 的 PDUFA 審查決定之際,正面臨迫在眉睫的二元事件風險;由於該藥物作為該適應症第三款上市產品,且缺乏長期腎臟預後數據,在面對既有競爭對手時將遭遇商業化逆風。
- 營運成本通膨與併購整合拖累:近期季度財報顯示獲利利潤率承壓,非 GAAP 每股盈餘 (EPS) 遜於分析師共識(為 4.76 美元,市場預期 4.82 美元);此外,由於公司需承擔 Crinetics 的整合費用,並向藥物研發探索交易(例如延長與 Genomics Ltd. 的合作關係)投入新資金,使得全年營運費用指引上調至 71.5 億至 72.0 億美元,進一步加劇了獲利壓力。
- 囊狀纖維化產品線營收持續高度集中:核心囊狀纖維化 (CF) 療法仍貢獻總產品淨營收的約 95%,使公司現金流高度暴露於定價審查與成長飽和風險之中;與此同時,較新的非 CF 產品(如 Casgevy 與 Journavx)初期市場採納速度相對緩慢。
- 本益比壓縮風險與高階主管內部人減持:該股目前於 52 週高點附近以約 34.5 倍本益比的高估值交易,而近期 SEC Form 4 申報文件披露董事會成員拋售內部人持股,更加劇了機構投資人的擔憂,若臨床試驗數據未達預期,估值倍數恐面臨下修風險。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







