


 優惠


Visa Inc(V)股票11月19日盤中下跌3.45%:原因全解讀


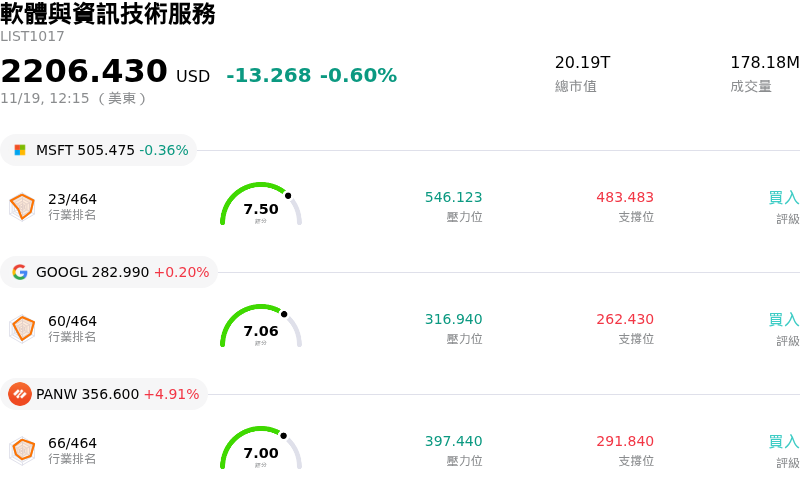
Visa Inc (V) 盤中下跌3.45%,所屬行業軟體與資訊技術服務下跌0.60%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Microsoft Corp (MSFT) 下跌 0.39%;Alphabet Inc Class A (GOOGL) 上漲 0.23%;Palo Alto Networks Inc (PANW) 上漲 4.94%。
今日是什么導致了Visa Inc(V)股價下跌?
Visa 在今日交易時段面臨顯著下行壓力,主因投資人在全球支付領域面臨日益嚴格的監管審查之際,權衡與日俱增的總體經濟逆風。隨著消費者支出指標與零售消費數據偏弱,顯示支付處理量成長動能可能放緩,市場情緒轉向防禦。由於支付網路的商業模式與總體交易量及非必要消費行為緊密相連,個人消費放緩的跡象往往會直接引發主要支付軌道的估值倍數壓縮。
除了整體交易量的隱憂外,監管逆風仍是該公司揮之不去的利空陰霾。圍繞刷卡交換手續費的立法審查持續不斷,加上監管機構針對簽帳金融卡網路路由機制展開調查,為市場定價增添了額外的謹慎情緒。有關交換手續費上限及商家路由選擇授權的激烈爭論,引發市場對交易長期收益率可能遭到侵蝕的擔憂。隨著商家積極倡導低成本的替代結算機制,這些結構性風險持續令機構投資人猶豫不決。
跨境旅遊與企業支出動態也是造成此次回檔的原因之一。儘管國際旅遊歷來是推動營收成長的強韌支柱,但近期指標顯示,跨境旅遊規模回歸常態正在抑制外匯交易的成長動能。鑑於跨境交易的利潤率顯著高於境內支付,出境旅遊增速出現停滯跡象,將直接削弱市場對未來幾季獲利品質的預期。
從更廣泛的投資組合配置角度來看,此次下跌反映了戰術性類股輪動以及整體股市的疲軟走勢。在總體經濟不確定性升溫及利率預期轉變的背景下,機構投資人紛紛減碼成熟金融科技股,轉向更具防禦性的資產類別。儘管 Visa 仍具備頂尖的定價能力、強勁的營業利益率以及根深柢固的全球網路效應,但當交易成長軌跡遭遇阻力時,短期估值倍數仍容易承壓。投資人將密切關注即將公布的網路交易量數據與相關法律訴訟進展,以釐清這波疲勢究竟只是短暫回檔,還是代表營運成長將出現更持久的放緩。
Visa Inc(V)技術分析
Visa Inc (V) 技術面來看,MACD(12,26,9)數值-6.362,處於中性狀態,RSI數值43.565處於中性狀態,Williams%R數值98.685處於超賣狀態,請注意關注。
Visa Inc(V)媒體輿情
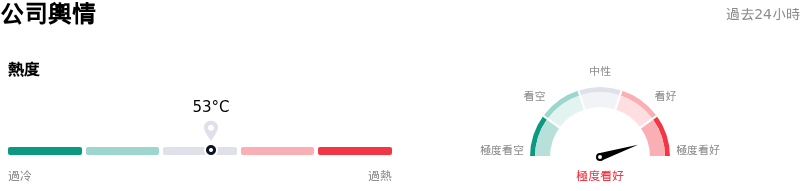
Visa Inc (V) 公司輿情熱度來看,當前熱度53,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
Visa Inc(V)基本面分析
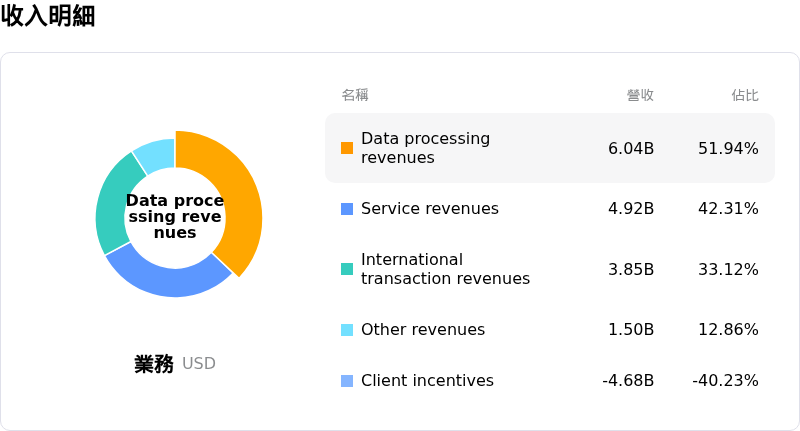
Visa Inc (V) 處於軟體與資訊技術服務行業,最新年度營業收入$45.90B,處於行業12,淨利潤$23.31B,處於行業5。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$442.53,最高價為$500.00,最低價為$339.68。
關於Visa Inc(V)的更多詳情
公司特定風險:
- 刷卡手續費和解案不確定性與網路規則變更:在超過 1,000 家零售商的強烈反對下,一名聯邦法官在針對 Visa 與 Mastercard 提議的 380 億美元商家刷卡手續費和解案最終聽證會上未立即予以批准,形成法律陰霾;若該協議獲得批准,將強制立即調降手續費 0.10 個百分點、將標準信用卡交換費上限設為 1.25%,並廢除長久以來的「接受所有卡片」(Honor All Cards)規則,允許商家拒收高利潤的頂級卡與商務卡。
- 美國司法部簽帳金融卡壟斷與交易路由執法:美國司法部持續針對 Visa 涉嫌壟斷逾 60% 的美國本土簽帳金融卡交易市場展開反壟斷行動,持續推升法律風險,可能使 Visa 與金融機構簽署且利潤豐厚的交易量折扣協議失效,並迫使其在交易路由結構上做出讓步。
- 客戶激勵措施擴大與全球抽成率承壓:來自國際支付法規日益嚴格的壓力,以及英國等司法管轄區涉及數十億美元的進行中商家反壟斷索賠,加劇了手續費上限的衝擊,迫使 Visa 加速提供抵減營收的客戶激勵措施以維繫與銀行的合作關係,進而侵蝕淨交易抽成率。
- 獲利成長放緩導致估值承壓:在未來會計年度財務指引指出每股盈餘(EPS)成長將放緩至低雙位數後,該股目前以接近 28 倍至 34 倍本益比的高估值倍數交易,在盤中對總體經濟波動與美債殖利率上升展現出更高的敏感度,使得交易量成長一旦不如預期,幾乎沒有容錯空間。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







