


 優惠


Qualcomm Inc(QCOM)股票11月19日盤中上漲3.81%:投資者必看的核心資訊


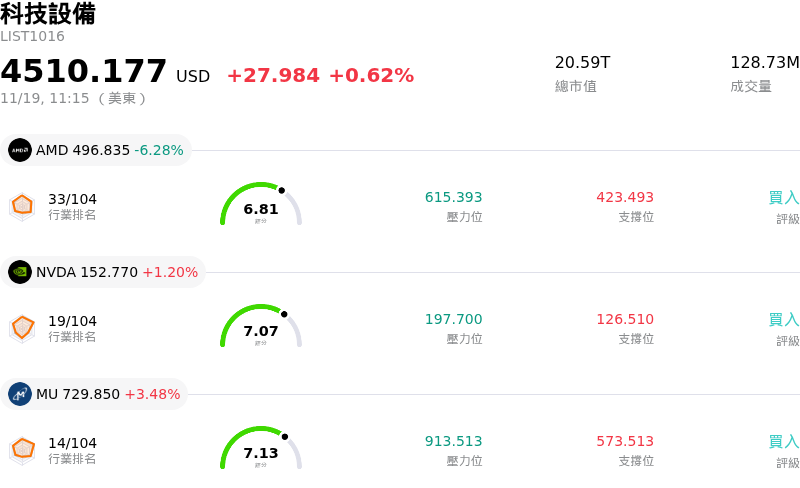
Qualcomm Inc (QCOM) 盤中上漲3.81%,所屬行業科技設備上漲0.62%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Advanced Micro Devices Inc (AMD) 下跌 6.28%;NVIDIA Corp (NVDA) 上漲 1.51%;Micron Technology Inc (MU) 上漲 3.48%。
今日是什么導致了Qualcomm Inc(QCOM)股價上漲?
高通在盤中展現顯著的上漲動能,主要受到投資人對該公司「投資人日」簡報內容及策略多元化藍圖的高度熱情所推動。管理階層提出了一項雄心勃勃的長期成長架構,旨在推動公司擺脫傳統對智慧型手機數據機晶片的過度依賴,轉向高成長領域,包括車用科技、物聯網(IoT)聯網裝置以及次世代個人電腦運算晶片。
此次漲勢的核心催化劑,在於管理階層明確擘劃了總可定址市場 (TAM) 商機的擴展,這主要受到裝置端生成式人工智慧與智慧邊緣運算加速普及的支撐。高階主管公布了非手機業務部門積極的多年期營收目標,重點強調透過其數位底盤平台在車用領域具備極高的產品線能見度,以及 Snapdragon X 系列運算平台獲得一線 OEM 廠商日益廣泛的採用。這些前瞻預期讓機構投資人深信,高通正成功將自身定位為聯網企業與消費端硬體不可或缺的晶片架構供應商。
隨著詳盡的多元化目標有助於緩解市場對客戶集中度的長期擔憂——特別是預期將逐步失去蘋果數據機業務的陰霾,市場情緒進一步獲得提振。投資人樂見量化數據證明,車用產品線、工業自動化及企業筆電帶來的增量收益,足以抵銷潛在合約到期的損失。此外,整體半導體產業的正面氛圍,也青睞那些能夠在裝置端展現實質、短期內具備人工智慧變現能力,而無需完全依賴超大型資料中心支出的標的。
展望未來,這股正面動能能否持續,將取決於公司在競爭激烈的個人電腦與車用領域的商業執行力;在這些領域中,高通面臨著傳統 x86 既有業者與專業車用半導體大廠的競爭。儘管消費性電子產品對總體經濟的敏感度以及持續存在的全球貿易考量仍是潛在風險因素,但其全面的多元化策略與明確的利潤率前景,為機構投資人提供了對未來多年獲利持續擴張的全新能見度。
Qualcomm Inc(QCOM)技術分析
Qualcomm Inc (QCOM) 技術面來看,MACD(12,26,9)數值-1.037,處於賣出狀態,RSI數值45.392處於中性狀態,Williams%R數值49.957處於中性狀態,請注意關注。
Qualcomm Inc(QCOM)媒體輿情
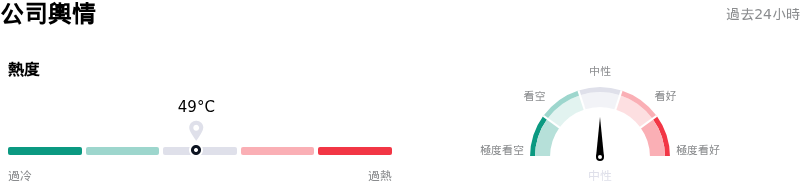
Qualcomm Inc (QCOM) 公司輿情熱度來看,當前熱度49,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
Qualcomm Inc(QCOM)基本面分析
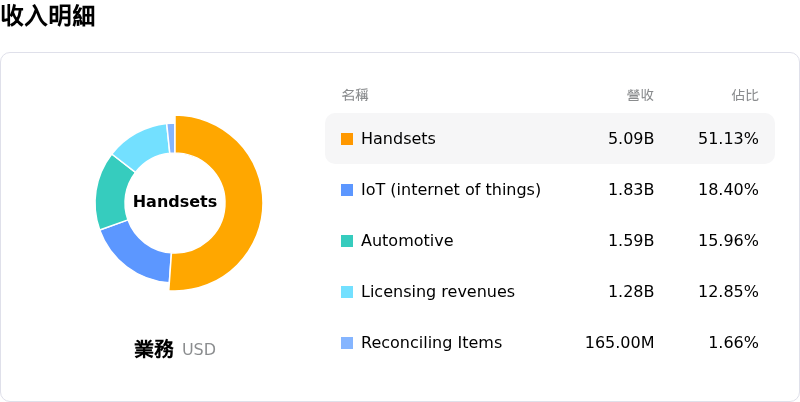
Qualcomm Inc (QCOM) 處於科技設備行業,最新年度營業收入$43.12B,處於行業7,淨利潤$13.63B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為持有。目標價預測平均價為$0.00,最高價為$0.00,最低價為$0.00。
關於Qualcomm Inc(QCOM)的更多詳情
公司特定風險:
- 美國出口管制導致字節跳動 AI ASIC 機會流失:在財務預測中剔除原先預期的字節跳動客製化 AI ASIC 設計專案後,貝雅(Baird)調降了高通的目標價,理由是美國政府的出口管制措施禁止與這家 TikTok 母公司進行 AI 半導體合作。
- 蘋果數據機採購進入終期遞減:機構分析師指出,隨著蘋果加速轉向自研蜂巢式數據機,基頻晶片營收面臨加速惡化的結構性逆風,加劇了高通核心手機業務年減 26% 的萎縮,並削弱了典型旺季的季節性表現。
- 記憶體零組件成本上漲壓縮手機利潤率:在伺服器端 AI 需求帶動下,持續攀升的 DRAM 與 NAND 記憶體採購成本正在壓縮智慧型手機 OEM 廠商的利潤空間,進而抑制硬體生產時程,並限制高通行動處理器產品線的訂單能見度。
- 營運精簡與負債增加:加州裁員申報資訊以及近期發行的五批優先票據,反映出營運重組成本不斷攀升與長期償債義務增加,主因高通正將資金從萎縮的智慧型手機部門轉移至企業運算領域。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







