


 優惠


Intel Corp(INTC)股票11月19日盤中上漲7.21%:真相來了


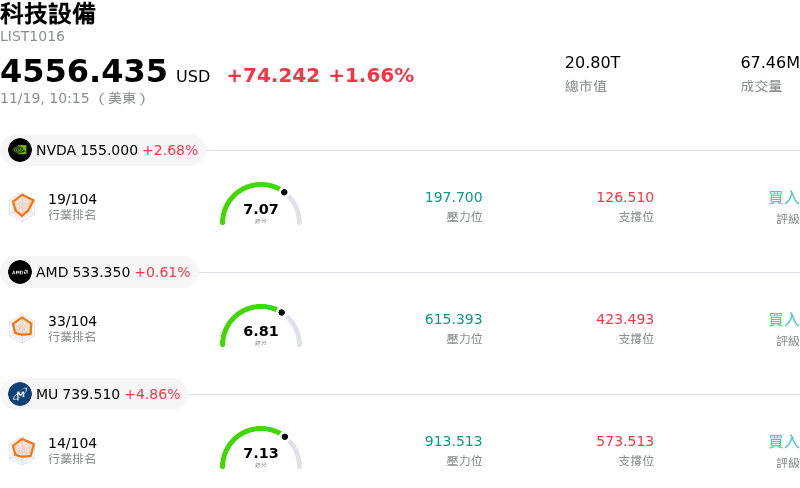
Intel Corp (INTC) 盤中上漲7.21%,所屬行業科技設備上漲1.66%,公司漲幅跑贏行業漲幅,行業成交額前三股票 NVIDIA Corp (NVDA) 上漲 2.67%;Advanced Micro Devices Inc (AMD) 上漲 0.98%;Micron Technology Inc (MU) 上漲 4.96%。
今日是什么導致了Intel Corp(INTC)股價上漲?
英特爾股價在今日交易時段展現強勁上漲動能,表現優於整體半導體族群,主因市場對該公司轉型復甦計畫的樂觀情緒再度重回焦點。投資人對其先進製程製造藍圖的執行進度,以及晶圓代工業務在商業拓展上的利多消息反應熱烈。這波漲勢反映出機構投資人日益確信這家晶片大廠正成功走出景氣循環低谷,並在結構上穩定核心業務營運。
推動今日強勁走勢的關鍵催化劑,來自市場對英特爾先進製程製造里程碑的信心提升,特別是在其次世代製程節點與先進封裝能力方面。英特爾晶圓代工(Intel Foundry)在爭取外部客戶承諾上的正面進展,加上量產良率方面令人安心的最新消息,緩解了市場長期以來對其雙軌模式商業可行性的疑慮。同時,受企業換機週期與 AI PC 架構持續普及的帶動,終端運算業務維持穩健動能,為整體營收提供關鍵支撐。
除了製造進展外,該公司積極的營運重組與嚴謹的資本配置也進一步提振了市場情緒。管理層持續推動精簡營業費用、非核心資產變現以及優化資本支出,正逐步勾勒出毛利率復甦的明確軌跡。此等營運紀律促使股票研究分析師給予正面評價並調升財務模型預估,進而吸引機構資金重新配置至該股。此外,由於先前市場部位嚴重偏空,在基本面利多消息激勵下具備絕佳反彈條件,空頭回補動能更進一步放大了股價漲幅。
展望未來,儘管今日漲勢凸顯市場情緒顯著回溫,但機構投資人仍將嚴格聚焦於其後續執行的持續性及自由現金流轉換能力。中期的關鍵觀察指標包括:外部晶圓代工合作管道能否轉化為切實可見的商業營收、資料中心部門在面對競爭對手 x86 及 ARM 架構替代產品時的市占率防守成效,以及製造產能放量的穩定執行力。就目前而言,營運成本控制、策略性製造前景明朗化以及市場氛圍改善等多重利多匯聚,已為今日股價的大幅走揚奠定了堅實基礎。
Intel Corp(INTC)技術分析
Intel Corp (INTC) 技術面來看,MACD(12,26,9)數值1.172,處於中性狀態,RSI數值35.221處於中性狀態,Williams%R數值50.211處於中性狀態,請注意關注。
Intel Corp(INTC)媒體輿情
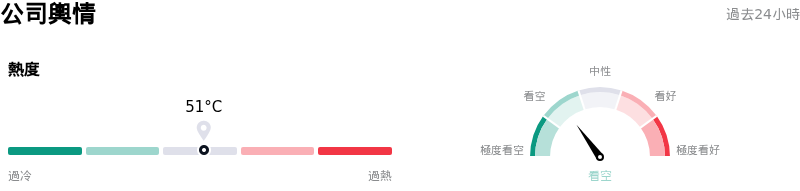
Intel Corp (INTC) 公司輿情熱度來看,當前熱度51,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看空狀態。
Intel Corp(INTC)基本面分析
Intel Corp (INTC) 處於科技設備行業,最新年度營業收入$52.85B,處於行業6,淨利潤$-267.00M,處於行業111。「公司簡介」
近一月多位分析師給出公司評級為持有。目標價預測平均價為$91.99,最高價為$160.00,最低價為$63.00。
關於Intel Corp(INTC)的更多詳情
公司特定風險:
- 隱匿庫存缺失引發股東集體訴訟:一項針對英特爾及其執行長與財務長新提起的聯邦證券集體訴訟指控,管理層在 8 月進行股權融資前,蓄意隱瞞 PC 市場需求惡化及通路庫存積壓的情況,使該公司面臨巨額法律責任、聲譽受損以及公司治理方面的嚴格檢視。
- 晶圓代工執行持續受挫且外部客戶採用疲軟:近期機構分析師的降評(包括美國銀行與羅斯資本調降目標價)強調,英特爾晶圓代工服務 (IFS) 持續面臨執行延遲,且缺乏一線外部客戶經證實的實質商業進展,這將預期的營運轉機時程與產生正向現金流的時間推遲至 2027 年之後。
- 財測下修致使毛利率嚴重承壓:管理階層下調近期財測反映出獲利能力急劇萎縮,其中第四季毛利率預估降至約 38%(遠低於分析師普遍預期的 42.4%),而先進封裝節點的高昂啟動成本與晶圓廠產能利用率持續低迷,更令情況雪上加霜。
- 供應鏈失衡與 PC OEM 加速去庫存:記憶體零組件與先進封裝載板價格大幅飆升,迫使 PC 製造商驟然停止吸收庫存,並將生產預估較去年同期大幅削減高達 45%,導致客戶端運算事業群營收預計將季減逾 20%。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







