


 優惠


Amgen Inc(AMGN)股票11月18日盤中下跌3.21%:真相來了


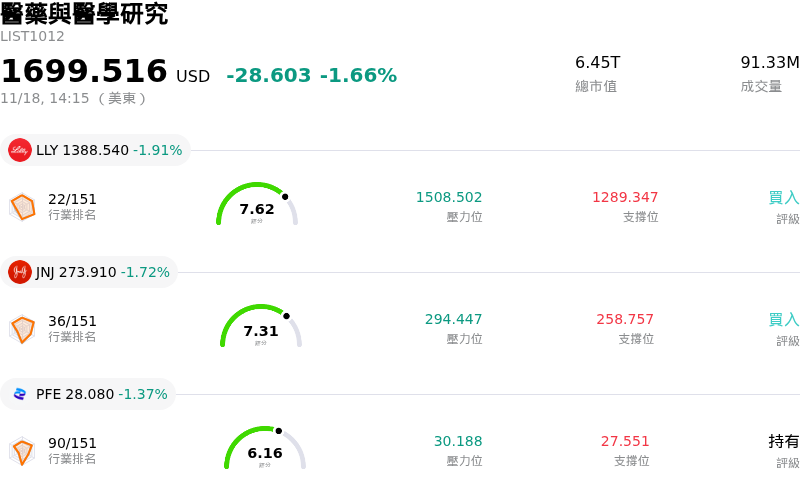
Amgen Inc (AMGN) 盤中下跌3.21%,所屬行業醫藥與醫學研究下跌1.66%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Eli Lilly and Co (LLY) 下跌 1.91%;嬌生 (JNJ) 下跌 1.72%;輝瑞 (PFE) 下跌 1.37%。
今日是什么導致了Amgen Inc(AMGN)股價下跌?
安進(Amgen)股價在交易時段走跌,反映出機構投資人對其臨床研發管線的高度審慎態度,以及生技製藥類股投資氛圍的持續轉變。投資人正密切關注心血管代謝與肥胖症治療領域的競爭態勢,安進已在該領域佈局候選藥物 MariTide。市場對其中期臨床試驗數據、耐受性表現與給藥頻率的嚴格檢視,為該股帶來顯著波動;與此同時,機構法人也正重新評估其相較於現有市場龍頭的商業化發展空間。
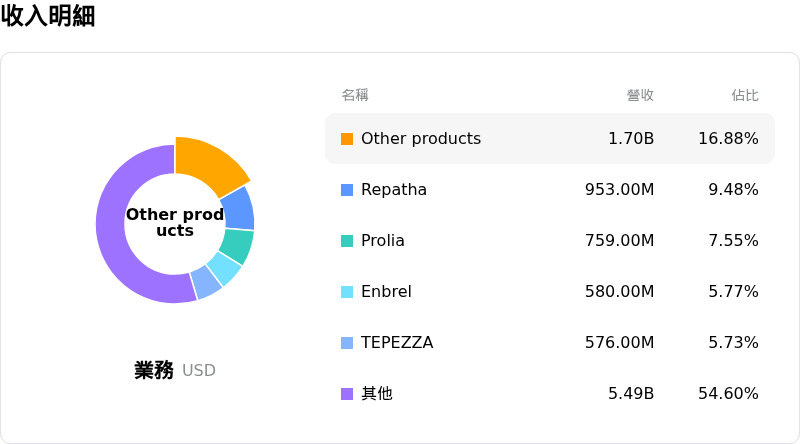
研發管線的推進成效仍是驅動安進估值的核心關鍵,特別是在專利懸崖與生物相似藥侵蝕的雙重壓力下,包括 Enbrel 與 Prolia 等既有主力產品在內的成熟商業產品組合持續承壓。《降低通膨法案》(IRA)架構下即將實施的官方藥價談判,更進一步加劇了中期營收能見度的不確定性。因此,對於後期候選藥物而言,任何潛在的進度延誤、模糊的臨床數據揭露,或是對不良事件疑慮的升高,往往都會對投資人情緒造成不成比例的巨大衝擊,因為市場高度依賴這些研發計畫來抵銷既有產品的營收衰退,並支撐未來的獲利成長。
從總體經濟與市場結構的角度來看,整體醫療保健類股正面臨選擇性的投資組合再平衡。面對利率預期的轉變與風險偏好的輪動,機構投資人紛紛削減了對臨床風險偏高或短期面臨利潤率逆風的大型生技股部位。此外,考量到安進的資產負債表狀況——包括在大規模策略性收購後持續進行的債務管理,以及龐大的研發支出承諾——在缺乏明確臨床催化劑的情況下,其估值倍數擴張的空間相當有限。
安進的拉回走勢突顯出市場對其研發管線執行風險與結構性營收轉型的高度敏感。儘管該公司多元化的商業版圖、穩定的股利以及穩健的現金流創造能力,為股價提供了基本面下檔支撐,但若要實現持續性的股價回升,關鍵仍在於關鍵臨床試驗能否提供明確的數據驗證、收購資產的有效整合,以及能否提出因應美國境內藥價壓力的明確策略緩解措施。
Amgen Inc(AMGN)技術分析
Amgen Inc (AMGN) 技術面來看,MACD(12,26,9)數值-6.512,處於中性狀態,RSI數值45.247處於中性狀態,Williams%R數值99.732處於超賣狀態,請注意關注。
Amgen Inc(AMGN)基本面分析
Amgen Inc (AMGN) 處於醫藥與醫學研究行業,最新年度營業收入$36.75B,處於行業14,淨利潤$7.71B,處於行業10。「公司簡介」
近一月多位分析師給出公司評級為持有。目標價預測平均價為$422.26,最高價為$536.00,最低價為$225.00。
關於Amgen Inc(AMGN)的更多詳情
公司特定風險:
- 專利獨占期屆滿與生物相似藥侵蝕: 隨著 Prolia 與 Xgeva 面臨生物相似藥加速進軍市場,加上 Enbrel 與 Otezla 等關鍵商業化療法即將面臨專利懸崖,安進旗下的傳統重磅藥物正面臨營收大幅萎縮的困境。
- 對研發管線依賴加深與 MariTide 執行風險: 鑑於目前的估值倍數已充分反映對安進心臟代謝管線的高度預期,其實驗性減重藥物 MariTide 在即將公布的第三期臨床試驗數據中,若在療效或耐受性方面出現任何不足,在面對根基深厚的競爭對手時,恐將帶來顯著的下行風險。
- 同類試驗受挫後 Olpasiran 療效引發疑慮: 由於競爭對手的降低脂蛋白(a)療法近期在第三期臨床試驗中失利,推升了該作用機轉的研發風險,市場對安進處於後期研發階段的心血管藥物 olpasiran 的前景看法依然蒙上陰影。
- 資本支出需求與營業利益率壓力: 在擴大產能與提升生物製造規模方面持續投入的大量資本支出,加上強制性的支付方價格折讓與生物相似藥競爭,對近期的營業利益率擴張與自由現金流轉換構成逆風。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







