


 優惠


Rio Tinto PLC(RIO)股票11月18日盤中下跌4.38%:關鍵驅動因素揭曉


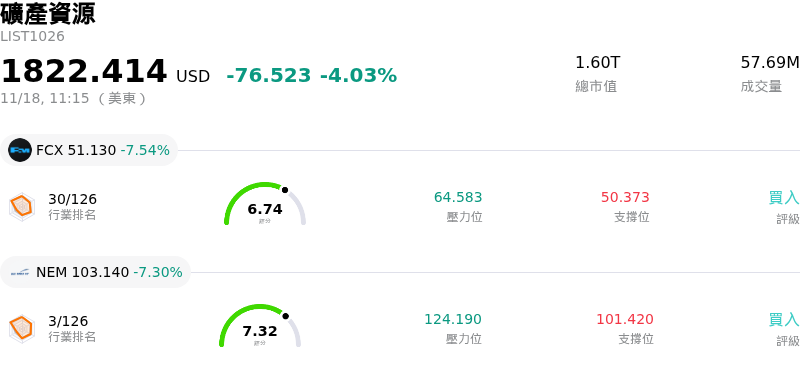
Rio Tinto PLC (RIO) 盤中下跌4.38%,所屬行業礦產資源下跌4.03%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Freeport-McMoRan Inc (FCX) 下跌 7.50%;Newmont Corporation (NEM) 下跌 7.30%;Barrick Mining Ord Shs (B) 下跌 7.04%。
今日是什么導致了Rio Tinto PLC(RIO)股價下跌?
力拓 (Rio Tinto) 面臨賣壓,主因大宗原物料價格惡化、整體總體經濟逆風,加上整個產業避險情緒升溫,共同對綜合礦商造成沉重打擊。由於核心的皮爾巴拉 (Pilbara) 業務使力拓高度仰賴海運鐵礦砂,該公司對中國需求預期的變化依然極度敏感。中國房地產各項指標再度走弱,加上鋼廠利潤低迷,抑制了短期採購意願,進而導致基準鐵礦砂價格回落。當煉鋼原料現貨價格走軟且港口庫存累積時,機構法人對礦業板塊創造現金流能力的信心便會迅速降溫。
工業金屬整體面臨的週期性逆風,進一步加劇了力拓股價的壓力。基本金屬(尤其是銅與鋁)受到全球製造業採購經理人指數疲軟以及美元走勢強韌的衝擊,而強勢美元在傳統上往往會壓抑國際市場的原物料購買力。儘管力拓持續透過策略性擴張調整投資組合以因應全球能源轉型,包括奧尤陶勒蓋 (Oyu Tolgoi) 的地下採礦作業以及在鋰和鋁領域的成長,但基本金屬價格走軟仍限制了其非大宗原物料業務部門的獲利動能。
資本支出承諾與長期專案開發時程同樣受到投資人的嚴格檢視。在相關大宗商品實現價格走緩之際,幾內亞高品位西芒杜 (Simandou) 鐵礦合資案等重大成長計畫仍需要持續投入資本。儘管這些專案能帶來長期規模與利潤率優勢,但每當短期原物料價格走軟時,市場往往會對成長型資本支出打折,進而引發對自由現金流殖利率可能受壓以及浮動股利發放恐受影響的擔憂。
從機構法人的角度來看,這波下跌動能反映出資金正系統性地自高度週期性的原物料類股中撤出以降低風險。為了在全球工業放緩之際尋找避風港,基金經理人往往會減持大型礦商的曝險,轉向週期性較低的類股。力拓若要重獲持續的上行動能,市場參與者可能需要看到具體明確的證據,包括中國需求回穩、鋼廠獲利改善,以及主要鐵礦砂與銅供應鏈具紀律的供給控制。
Rio Tinto PLC(RIO)技術分析
Rio Tinto PLC (RIO) 技術面來看,MACD(12,26,9)數值-0.591,處於賣出狀態,RSI數值26.770處於賣出狀態,Williams%R數值97.863處於超賣狀態,請注意關注。
Rio Tinto PLC(RIO)基本面分析
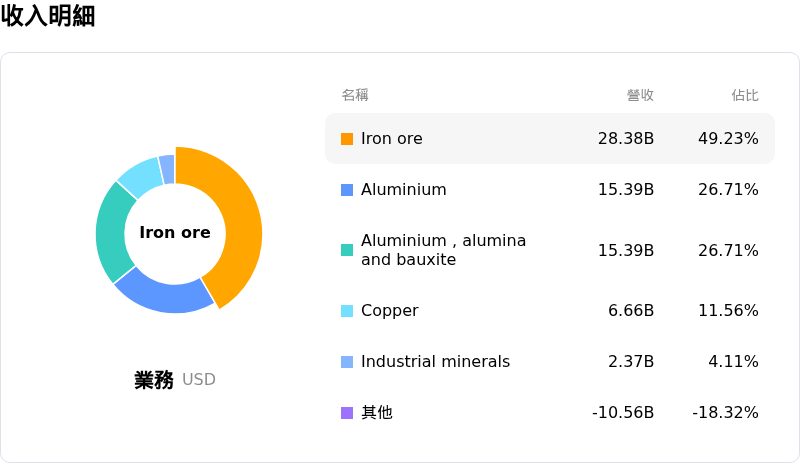
Rio Tinto PLC (RIO) 處於礦產資源行業,最新年度營業收入$57.64B,處於行業3,淨利潤$9.97B,處於行業1。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$97.65,最高價為$117.00,最低價為$68.00。
關於Rio Tinto PLC(RIO)的更多詳情
公司特定風險:
- 中國集中採購鐵礦砂帶來的議價壓力:赴北京進行高層會談的管理團隊面臨來自官方監管機構及國營中國礦產資源集團日益加劇的定價阻力;在中國鋼鐵產量疲軟之際,恐將危及力拓鐵礦砂基準溢價的實現水準與現金利潤率。
- 龐大的歷史礦場修復責任:該公司同意自願提撥 2.5 億美元現金設立歷史修復基金,用於補償布干維爾 (Bougainville) 長期廢棄的潘古納 (Panguna) 銅金礦所造成的環境與社會損害,這引發了資產負債表的即時資金流出,並為未來的歷史責任索賠立下代價高昂的先例。
- 關鍵礦產的資本支出膨脹與開發逆風:高層在 APEC 企業領袖高峰會上的發言強調,將新增銅與鋰供應推向市場面臨嚴峻的結構性障礙與不斷攀升的開發成本,進一步加劇了分析師對西芒杜 (Simandou) 與決議銅礦 (Resolution Copper) 等複雜合資專案資本效率與報酬率的審視。
- 重啟冶煉產能的成本與營運承諾:力拓簽署了一項為期多年、供電量達 50 MW 的電力協議,以重啟紐西蘭蒂懷角 (Tiwai Point) 廠區閒置的冶煉產能(第 4 產線),在全球鋁價波動加劇之際,使該公司在 2027 年前承受固定的營運與能源成本。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。








