


PepsiCo Inc(PEP)股票11月17日盤中下跌3.26%:背後推手曝光


PepsiCo Inc (PEP) 盤中下跌3.26%,所屬行業食品與飲料下跌1.41%,公司漲幅跑輸行業漲幅,行業成交額前三股票 可口可樂 (KO) 下跌 0.41%;PepsiCo Inc (PEP) 下跌 3.26%;菲利浦莫里斯國際公司 (PM) 下跌 0.21%。
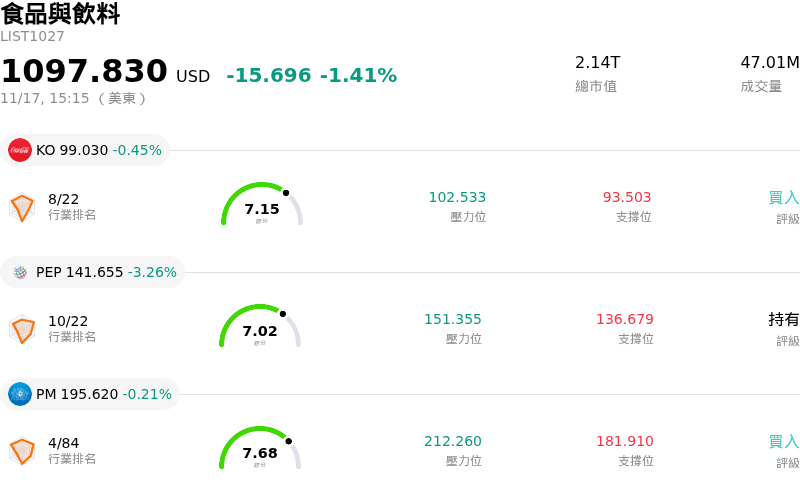
今日是什么導致了PepsiCo Inc(PEP)股價下跌?
百事公司股價面臨明顯賣壓,主因華爾街重量級機構調降評等,加劇了機構投資人對該公司核心本土市場復甦態勢的疑慮。伯恩斯坦法興集團 (Bernstein SocGen Group) 將這家飲料與零食巨頭的評等由「符合市場表現」調降至「劣於大盤」,並同步調降目標價,同時警告隨著北美市場的結構性需求挑戰加劇,未來幾季的獲利恐將難以達到市場共識預期。
引發負面情緒的核心關鍵,在於菲多利北美 (Frito-Lay North America) 與百事飲料北美 (PepsiCo Beverages North America) 部門的銷量停滯問題日益嚴重。歷經數年激進的漲價策略後,消費者的需求價格彈性愈發顯著,紛紛轉向購買平價的自有品牌替代品,或減少衝動型零食消費。先前針對旗艦零食品牌推出的特定降價與促銷活動,始終難以帶動銷量持久反彈,顯示本土市場的需求彈性可能是更深層的結構性問題,而非暫時性的定價失衡。
除了營收銷量面臨逆風外,投資人也對營業利益率承壓日益感到擔憂。管理層此前已不得不下修全年獲利預期,市場觀察人士指出,為抵禦平價品牌與高端對手的競爭以捍衛市占率,公司勢必需要在品牌行銷、包裝規格調整及產品配方改良方面進行大規模的追趕式投資。儘管國際業務部門持續展現穩健韌性,且包含近期裁員在內的企業重組措施旨在精簡成本,但市場普遍預期這些營運節省下來的資金將大幅被日益升高的商業再投資需求所抵銷。
此波股價回檔反映出機構投資人正重新評估百事公司的防禦型估值倍數。由於資金配置者要求看到北美市場有機銷量持穩、以及兼顧獲利能力以捍衛市占率的具體證據,在估值倍數恐面臨長期壓縮與獲利預估遭下修的前景下,市場情緒依然受到壓抑。
PepsiCo Inc(PEP)技術分析
PepsiCo Inc (PEP) 技術面來看,MACD(12,26,9)數值0.587,處於買入狀態,RSI數值56.021處於中性狀態,Williams%R數值42.494處於買入狀態,請注意關注。
PepsiCo Inc(PEP)基本面分析
PepsiCo Inc (PEP) 處於食品與飲料行業,最新年度營業收入$93.92B,處於行業1,淨利潤$8.24B,處於行業2。「公司簡介」
近一月多位分析師給出公司評級為持有。目標價預測平均價為$142.69,最高價為$169.45,最低價為$106.00。
關於PepsiCo Inc(PEP)的更多詳情
公司特定風險:
- 北美銷量萎縮與品類兩極化:隨著消費者零食消費疲軟,且在經歷先前漲價措施的基期效應後,公司市占率流失給平價自有品牌與高階利基品牌,北美菲多利與北美百事飲料正面臨持續的銷量下滑。
- 營業利益率嚴重承壓與定價能力耗竭:受限的消費者購買力嚴重限制了進一步的定價彈性,使得高額行銷支出、具黏性的投入成本通膨以及遞減的關稅效益持續侵蝕核心利潤率,其衝擊已超出目前生產力計畫所能抵銷的範圍。
- 機構調降獲利預期與高額再投資負擔:華爾街分析師將 PEP 調降至「劣於大盤」評等,並將目標價下調至 128 美元,預估因成長模式受損,未來數季每股盈餘 (EPS) 將出現缺口,主因公司需要投入龐大且會稀釋利潤率的資本投資,以重振核心零食與飲料產品組合。
- 下修財測與裁員帶來的執行風險:在管理階層將 2026 會計年度核心固定匯率每股盈餘 (EPS) 成長率由最初的 4%–6% 下修至 1%–2% 後,加上計劃裁撤約 1,000 個北美企業與營運職位,營運壓力進一步加劇,執行層面已容不得任何差錯。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







