


British American Tobacco plc(BTI)股票11月17日盤中下跌4.09%:原因全解讀


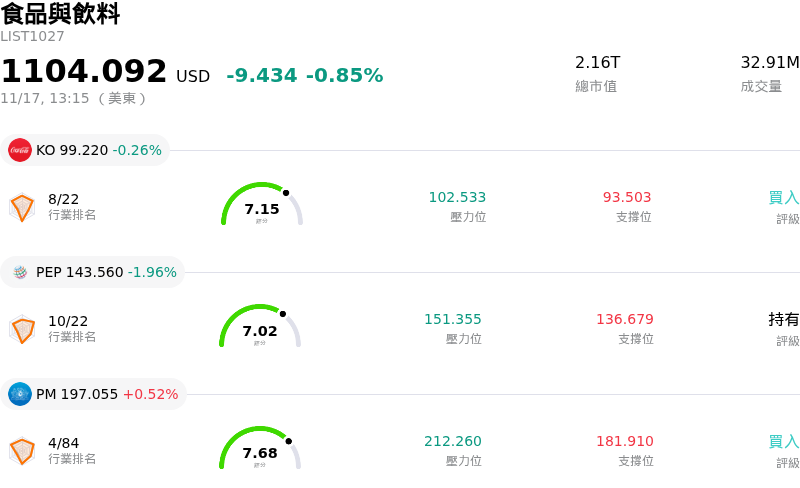
British American Tobacco plc (BTI) 盤中下跌4.09%,所屬行業食品與飲料下跌0.85%,公司漲幅跑輸行業漲幅,行業成交額前三股票 可口可樂 (KO) 下跌 0.26%;PepsiCo Inc (PEP) 下跌 1.96%;菲利浦莫里斯國際公司 (PM) 上漲 0.52%。
今日是什么導致了British American Tobacco plc(BTI)股價下跌?
英美菸草 (British American Tobacco) 在今日交易時段面臨顯著的下行壓力,主因監管擔憂升溫、傳統可燃式菸品銷量壓力加劇,以及防禦型類股輪動等多重因素交織所致。作為一家高度依賴成熟傳統紙菸市場、同時積極擴大減害產品組合規模的跨國菸草巨頭,英美菸草對監管政策轉向與消費者價格彈性帶來的逆風依舊高度敏感。
拖累市場情緒的核心催化因素,在於關鍵的美國尼古丁市場面臨持續的監管審查與競爭失衡。投資人持續密切關注當局針對未經授權的非法一次性電子煙產品所採取的強硬執法行動,因這些非法產品不斷侵蝕合法市占率,並壓縮 Vuse 等既有品牌的成長動能。任何執法延宕的跡象,或是針對新型口含尼古丁與薄荷醇產品更廣泛的監管收緊,都將削弱英美菸草「新型菸品」(New Categories)部門的獲利能見度,而機構投資人普遍將該部門視為長期估值倍數擴張的核心支柱。
除了這些產業特有的營運逆風外,傳統紙菸銷量持續出現結構性下滑。隨著總體經濟壓力壓縮西方核心市場消費者的可支配所得,價格彈性正面臨嚴峻考驗。儘管英美菸草歷來仰賴強大的定價能力來抵銷銷量下滑,但近期通路訪查顯示,消費者轉向平價品牌的「降級消費」趨勢正在加速。這種動態限制了集團純粹靠提高售價來推動利潤率持續擴張的能力,也重新引發市場對其營收續航力的謹慎態度。
從更廣泛的市場與總體經濟角度來看,英美菸草亦受到機構法人調整投資組合配置的衝擊。當基準公債殖利率走強時,高股息防禦型股票往往面臨逆風,因為追求收益率的資金會對持有面臨長期結構性衰退的必需消費品類股要求更高的風險溢價。此外,新興市場營運據點的外匯波動,以及英鎊兌美元的匯率起伏,也持續對美國存託憑證 (ADR) 持有者帶來交易與財報換算上的干擾。
展望未來,英美菸草的營運復甦很大程度上取決於能否證明其無煙產品部門的獲利加速成長、化解懸而未決的法律與監管隱憂,並在降低債務、買回庫藏股與維持股利永續性之間保持嚴謹的資本配置紀律。在該集團能夠展現傳統紙菸銷量回穩趨勢,並在美國電子煙市場繳出更乾淨俐落的執行成果之前,機構資產配置者的心態預料仍將保持審慎。
British American Tobacco plc(BTI)技術分析
British American Tobacco plc (BTI) 技術面來看,MACD(12,26,9)數值-0.544,處於中性狀態,RSI數值48.686處於中性狀態,Williams%R數值99.479處於超賣狀態,請注意關注。
British American Tobacco plc(BTI)基本面分析
British American Tobacco plc (BTI) 處於食品與飲料行業,最新年度營業收入$33.73B,處於行業7,淨利潤$10.23B,處於行業2。「公司簡介」
近一月多位分析師給出公司評級為強力買入。目標價預測平均價為$70.26,最高價為$75.00,最低價為$64.08。
關於British American Tobacco plc(BTI)的更多詳情
公司特定風險:
- 持續賣壓與空單餘額激增:儘管在資本回報計畫下執行庫藏股買回並註銷超過 589,000 股普通股,該股仍面臨持續的盤中賣壓;而交易所數據顯示空單餘額激增 51.0%,更凸顯出機構法人對其短期獲利韌性的疑慮日益加深,使情況雪上加霜。
- 非法電子煙氾濫與美國監管審查:英美菸草旗下以 Vuse 系列為首的電子煙部門,在美國持續面臨嚴峻的利潤率與銷量壓力,主因在於調味煙彈相容性的監管障礙尚未解決,且非法一次性電子煙導致市占率持續遭到侵蝕。
- 傳統紙菸銷量加速萎縮與消費降級:其核心高利潤傳統紙菸產品組合(包括 Newport 與駱駝牌 (Camel))持續承受結構性壓力,主因在於總體經濟壓力加速促使消費者轉向超低價品牌進行消費降級,進而削弱了該公司傳統的定價能力。
- 相鄰大麻領域交易的資本配置不當風險:在投機性相鄰領域承諾投入龐大資本——特別是承諾提供 1.875 億加幣融資,以支持 Organigram 以 5.61 億加幣收購極光大麻 (Aurora Cannabis)——使資產負債表面臨表現欠佳資產帶來的風險,與此同時,其核心現代口含菸品牌 Velo 仍在與市場既有競品苦戰。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







