


Advanced Micro Devices Inc(AMD)股票11月16日盤中下跌4.41%:背後推手曝光


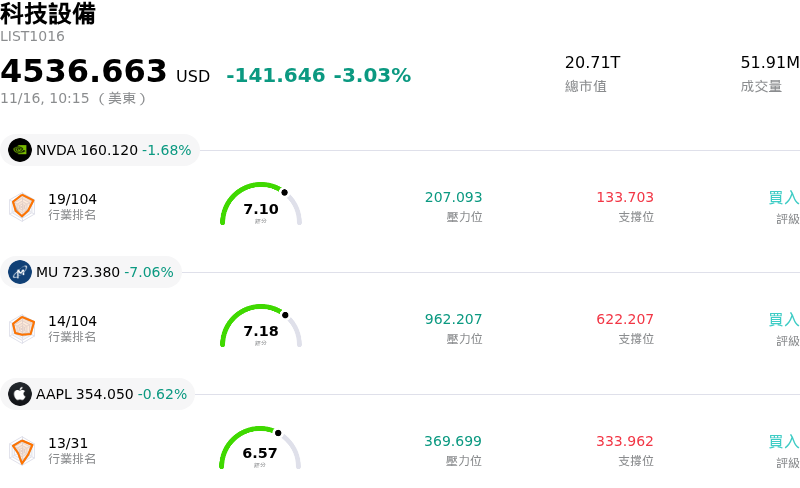
Advanced Micro Devices Inc (AMD) 盤中下跌4.41%,所屬行業科技設備下跌3.03%,公司漲幅跑輸行業漲幅,行業成交額前三股票 NVIDIA Corp (NVDA) 下跌 1.70%;Micron Technology Inc (MU) 下跌 7.06%;Apple Inc (AAPL) 下跌 0.64%。
今日是什么導致了Advanced Micro Devices Inc(AMD)股價下跌?
超微 (AMD) 盤中面臨明顯的下行壓力,反映出整體總體經濟逆風、整個產業估值面臨更嚴格檢視,以及高效能運算領域競爭加劇等多重因素交織的影響。隨著總體經濟預期轉變與債券殖利率居高不下,打壓了投資人對高本益比成長股的胃納,半導體類股普遍出現規避風險的資金輪動。在資金成本維持緊縮的環境下,機構投資組合往往會減碼高 Beta 值的科技資產,使晶片製造商面臨更大的波動度。
從產業與競爭角度來看,市場參與者仍高度聚焦於企業導入 AI 的進展,以及超大規模雲端業者的資本支出。儘管超微 (AMD) 憑藉其 Instinct 加速器系列穩步拓展在資料中心的市占版圖,但投資人仍持續權衡市場既有龍頭所構成的嚴峻競爭壁壘,以及主要雲端服務供應商持續擴大自研客製化晶片所帶來的挑戰。短期內資料中心加速需求的任何放緩跡象,加上電競與嵌入式部門持續疲軟,都對該公司未來的成長預期形成短期阻力。
機構法人的部位配置也是加劇此次回檔的關鍵因素。在半導體類股歷經長期漲勢之後,機構資產管理業者對利潤率表現與執行時程的敏感度明顯升高。隨著同業財報公布在即與供應鏈最新動態即將揭曉,各基金頻繁對超大型與中型晶片設計股進行部位避險或策略性獲利了結。由於缺乏即時且具利多的公司特定催化劑,該股容易受到大盤指數層面的賣壓以及系統性選擇權交易引發的拋售壓力影響。
展望未來,超微 (AMD) 的投資論點取決於其在企業級 AI 生態系統中的持續執行力、透過更廣泛的軟體最佳化來打破專有架構的鎖定效應,以及個人電腦市場的週期性復甦。在市場情緒回穩,且客戶出貨放量與在手訂單能見度更加明朗之前,該股對總體經濟數據公布與整體產業的風險情緒可能仍將保持高度敏感。機構投資人將密切關注即將公布的產業供應鏈評論與前瞻性企業支出指標,以驗證其利潤率能否維持持續擴張。
Advanced Micro Devices Inc(AMD)技術分析
Advanced Micro Devices Inc (AMD) 技術面來看,MACD(12,26,9)數值11.493,處於中性狀態,RSI數值47.401處於中性狀態,Williams%R數值43.705處於買入狀態,請注意關注。
Advanced Micro Devices Inc(AMD)媒體輿情
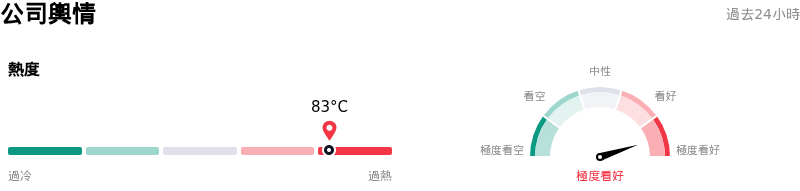
Advanced Micro Devices Inc (AMD) 公司輿情熱度來看,當前熱度83,處於過熱狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
Advanced Micro Devices Inc(AMD)基本面分析
Advanced Micro Devices Inc (AMD) 處於科技設備行業,最新年度營業收入$34.64B,處於行業9,淨利潤$4.33B,處於行業12。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$631.53,最高價為$1250.00,最低價為$320.00。
關於Advanced Micro Devices Inc(AMD)的更多詳情
公司特定風險:
- 自由現金流利潤率嚴重萎縮:儘管資料中心營收持續擴張,但近期財報顯示,超微 (AMD) 單季自由現金流較去年同期大幅縮減,從 15.3 億美元降至 5.54 億美元,致使其自由現金流利潤率由 16% 下滑至 4%,並加劇了機構法人對營運資金佔用與現金轉換效率低下的擔憂。
- 未經證實的 AI 加速器市占率轉移:機構分析師警告,近期盤中股價上漲主要受到競爭對手高層動盪引發的投機情緒推動,而非源自經確認的企業採購訂單;若超大型雲端業者未能明確將加速器預算重新分配至 AMD Instinct 平台,超微 (AMD) 恐面臨劇烈回檔風險。
- 高估值倍數帶來的脆弱性:在近期分析師將評等下調至「中立/持有」(Neutral/Hold) 後,該公司面臨嚴峻的下行風險,主要原因在於偏高的估值倍數(本益比超過 100 倍),加上投資人對其資產負債表複雜性以及大規模基礎設施融資可能引發的潛在股權稀釋日益嚴格檢視。
- 封裝產能與部署瓶頸:分析師評論指出,超微 (AMD) 的高密度伺服器架構持續面臨供應產能與晶圓代工先進封裝的限制;隨著超大型雲端客戶要求加快出貨時程,不僅加劇了執行風險,也危及既有的交貨時程。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







