


Broadcom Inc(AVGO)股票11月16日開盤下跌4.11%:真相來了


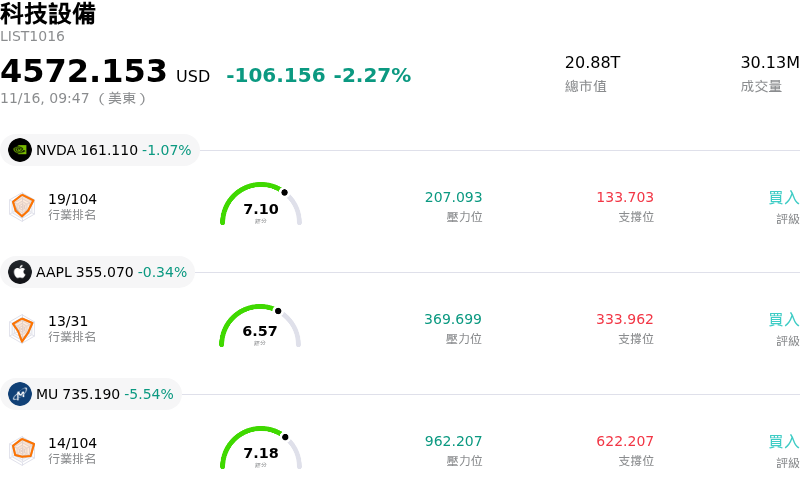
Broadcom Inc (AVGO) 開盤下跌4.11%,所屬行業科技設備下跌2.27%,公司漲幅跑輸行業漲幅,行業成交額前三股票 NVIDIA Corp (NVDA) 下跌 0.94%;Apple Inc (AAPL) 下跌 0.28%;Micron Technology Inc (MU) 下跌 5.60%。
今日是什么導致了Broadcom Inc(AVGO)股價下跌?
博通面臨顯著賣壓,主因是半導體與人工智慧 (AI) 基礎設施板塊普遍走弱,拖累高 Beta 科技股表現。在生成式 AI 網路硬體與客製化晶片加速器熱潮推動股價歷經長期上漲後,機構投資人似乎開始進行戰術性去風險與獲利了結操作。隨著市場參與者密切評估超大規模雲端業者資本支出週期的持續性,一線雲端服務商任何近期的放緩或重新評估,往往都會引發主要零組件供應商迅速的盤中波動。
公司自身的營運狀況也是促成謹慎情緒的原因之一。儘管客製化特殊應用積體電路 (ASIC) 與高頻寬交換晶片的需求依然強勁,投資人仍持續關注博通非 AI 半導體部門的表現。企業寬頻、伺服器儲存以及傳統無線連接領域持續的週期性疲軟,抑制了整體營收的加速成長。此外,市場參與者對 VMware 轉型過程中的營運磨合依舊高度敏感,其訂閱授權模式的調整與產品組合最佳化措施,在企業客戶留存率及長期經常性營收穩定性方面,仍面臨嚴格檢視。
總體經濟逆風進一步為該股帶來下行壓力。基準美債殖利率持續波動,加上市場對美國聯準會 (Fed) 貨幣政策預期的轉變,導致大型成長型資產普遍面臨估值承壓。鑑於博通偏高的估值倍數,以及在主要基準交易所交易基金 (ETF) 中的顯著權重,機構投資組合調整與演算法再平衡操作放大了該股相較於整體大盤的跌幅。
短期內,市場對博通的情緒預計將持續緊繫於超大規模雲端業者的 AI 支出承諾最新動態,以及即將公布的季度財報指標。儘管網路晶片與專有運算合作夥伴關係所帶來的長期結構性利多在基本面上依然完好,但短期估值敏感度與總體經濟不確定性,顯示該股可能持續處於盤整格局且波動加劇。
Broadcom Inc(AVGO)技術分析
Broadcom Inc (AVGO) 技術面來看,MACD(12,26,9)數值6.878,處於中性狀態,RSI數值48.448處於中性狀態,Williams%R數值47.119處於中性狀態,請注意關注。
Broadcom Inc(AVGO)媒體輿情
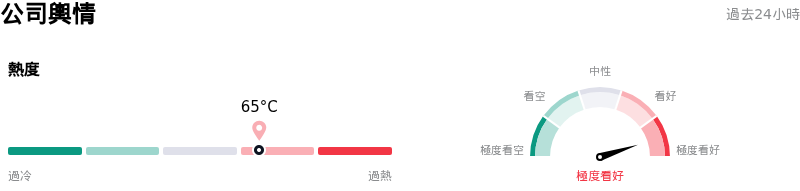
Broadcom Inc (AVGO) 公司輿情熱度來看,當前熱度65,處於很熱狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
Broadcom Inc(AVGO)基本面分析
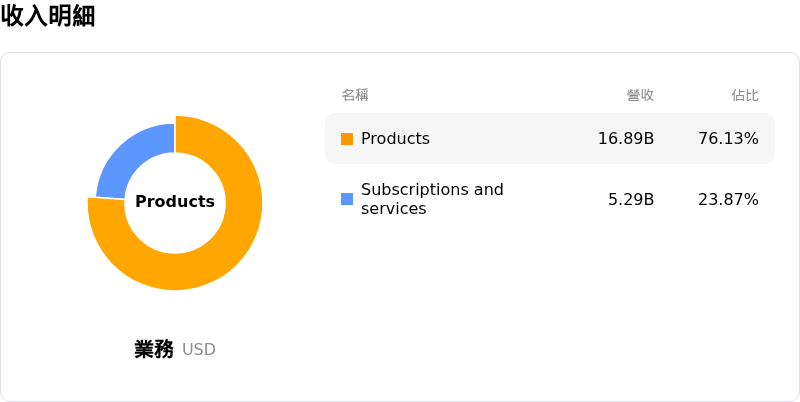
Broadcom Inc (AVGO) 處於科技設備行業,最新年度營業收入$63.89B,處於行業5,淨利潤$23.13B,處於行業5。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$516.73,最高價為$663.00,最低價為$215.88。
關於Broadcom Inc(AVGO)的更多詳情
公司特定風險:
- 交易對手信用與融資擔保曝險:在博通揭露龐大融資安排,以及為協助 Anthropic 與 OpenAI 部署客製化 AI 機櫃而承擔估計達 430 億美元的未折現或有擔保負債後,市場擔憂情緒急劇升溫;由於這些關鍵客戶目前仍處於虧損狀態,且高度仰賴外部信貸市場,任何無力償債或付款中斷的情況,都將使博通面臨重大的資產收回與殘值負債風險。
- 機構大幅調降評等與目標估值:Rothschild & Co Redburn 將 AVGO 評等調降至「中立」,並將目標價調降 33%(從 595 美元降至 398 美元),引發盤中沉重賣壓,因分析師直接質疑博通 2028 會計年度財測的品質、持續性與執行能見度,該財測仰賴尚未獲確定承諾的運算建置。
- 超大規模雲端業者自研與工具去中介化:最新研調報告指出,博通的核心 ASIC 業務正面臨結構性威脅,因關鍵主力客戶(特別是 Alphabet (Google))日益推進客戶專有工具與自研晶片開發,增加了頂級超大規模雲端業者繞過博通設計流程、進而侵蝕其客製化加速器市占率的風險。
- 推論商品化與毛利率稀釋:AI 推論工作負載快速商品化以及前沿模型面臨的利潤率壓力,預計將壓縮客製化 XPU 的定價能力;隨著硬體單位經濟效益逐漸脫離高溢價定價模式,博通半導體解決方案部門的毛利率承壓風險亦隨之加劇。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







