艾司摩爾(ASML)股票11月11日盤中上漲3.30%:關鍵驅動因素揭曉


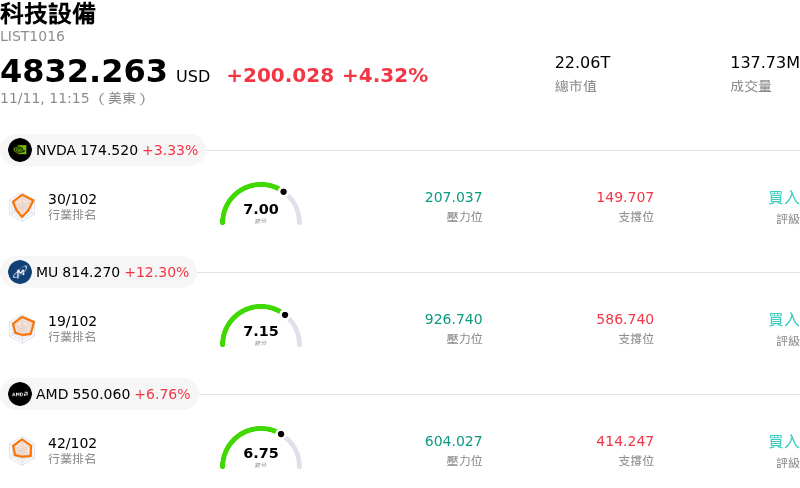
艾司摩爾 (ASML) 盤中上漲3.30%,所屬行業科技設備上漲4.32%,公司漲幅跑輸行業漲幅,行業成交額前三股票 NVIDIA Corp (NVDA) 上漲 3.83%;Micron Technology Inc (MU) 上漲 12.57%;Advanced Micro Devices Inc (AMD) 上漲 7.07%。
今日是什么導致了艾司摩爾(ASML)股價上漲?
受半導體資本設備族群廣泛的風險偏好情緒升溫,以及市場對先進製程產能擴張重拾信心帶動,艾司摩爾股價走揚。供應鏈調查釋出正面訊號,顯示先進微影設備接單動能穩健,投資人對此正面回應;尤其是一線晶圓代工廠與領先記憶體製造商正加速裝機,以支援高效能運算及次世代製程節點推進。
產業動能仍是關鍵的結構性順風,其中極紫外光(EUV)微影系統的持續成長態勢尤為亮眼。隨著人工智慧(AI)加速器與先進邏輯架構普及,設計規則愈趨嚴格,進而推升對標準型及高數值孔徑(High-NA)系統的多年期採購承諾。半導體供應鏈同業釋出的樂觀看法,進一步緩解了市場先前對週期性資本支出放緩的疑慮,強化了市場預期,即晶圓代工與邏輯晶片客戶正優先投入先進圖形化投資,以確保具競爭力的良率。
機構法人資金流入與分析師情緒亦同步支撐該股走勢。近期券商報告強調艾司摩爾龐大的在手訂單與無可匹敵的技術護城河,並預期隨著機台生產力升級與高毛利服務合約規模擴大,毛利率將回歸正常化水準。此外,市場參與者樂見跨境設備出貨的監管環境顯現穩定跡象,這有助於減輕先前壓抑估值倍數的地緣政治折價因素。
展望未來,艾司摩爾作為推進 2 奈米以下製程技術藍圖的關鍵基石,仍佔據絕佳優勢。儘管投資人應持續關注全球貿易政策、區域出口合規動向以及記憶體資本支出節奏,但目前的股價上漲態勢,反映出機構法人對半導體設備長期結構性需求持續性的堅定信心。
艾司摩爾(ASML)技術分析
艾司摩爾 (ASML) 技術面來看,MACD(12,26,9)數值-4.647,處於賣出狀態,RSI數值47.047處於中性狀態,Williams%R數值39.618處於買入狀態,請注意關注。
艾司摩爾(ASML)基本面分析
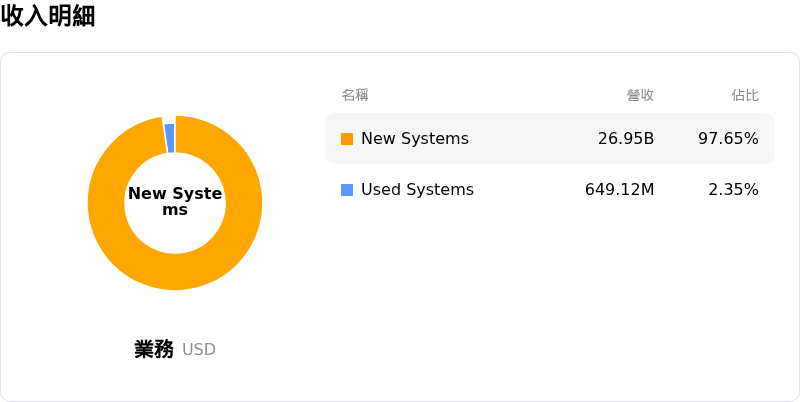
艾司摩爾 (ASML) 處於科技設備行業,最新年度營業收入$36.83B,處於行業8,淨利潤$10.83B,處於行業7。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$2203.99,最高價為$2858.00,最低價為$1450.00。
關於艾司摩爾(ASML)的更多詳情
公司特定風險:
- 對中出口與維修服務限制升級:美歐當局持續收緊監管力道以擴大對深紫外光(DUV)微影設備出貨的貿易限制,加上研擬禁止對中國半導體晶圓廠提供售後維護與零件更換服務,恐加速艾司摩爾在中國銷售額的萎縮,並危及其高利潤的既有裝機經常性營收。
- 一線晶圓代工廠縮減資本支出:關鍵先進製程客戶(尤其是英特爾與三星)持續面臨執行挑戰、產能延遲與資本支出削減,持續削弱訂單能見度,並拖慢高價值極紫外光(EUV)在手訂單轉化為營收的進程。
- 非 AI 應用領域需求分化:非 AI 半導體終端市場(特別是車用、工業與消費性行動通訊領域)持續面臨週期性疲軟及偏高庫存,正促使晶片製造商推遲主流晶圓廠擴建,並壓低基礎微影設備的產能利用率。
- High-NA EUV 執行挑戰與成本攀升:次世代 High-NA(0.55 NA)系統在商業化部署上面臨營運挑戰與客戶認證時程拉長,帶來毛利率壓縮風險,因前期整合、現場服務支援與供應鏈擴產費用將對短期毛利率造成壓力。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。