


Stryker Corp(SYK)股票11月6日盤中下跌3.23%:真相來了


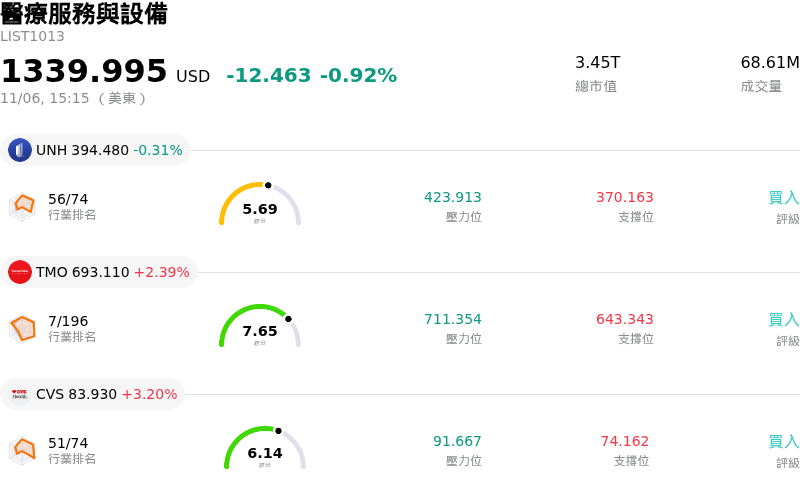
Stryker Corp (SYK) 盤中下跌3.23%,所屬行業醫療服務與設備下跌0.92%,公司漲幅跑輸行業漲幅,行業成交額前三股票 聯合健康 (UNH) 下跌 0.31%;Thermo Fisher Scientific Inc (TMO) 上漲 2.39%;CVS Health Corp (CVS) 上漲 3.21%。
今日是什么導致了Stryker Corp(SYK)股價下跌?
史賽克 (Stryker Corporation) 股價近期面臨下行壓力,主因投資人正在消化其最新季度營運表現,以及大型醫療科技業者所面臨的普遍逆風。儘管在穩健的有機銷量成長支撐下,營收持續擴張,但利潤率承壓與重組費用引發市場對短期獲利槓桿效益的擔憂。財報列報獲利與調整後數據之間的落差,促使機構投資人更嚴格審視其潛在獲利品質,特別是在認列非現金費用,以及髖關節與膝關節等核心重建植入物類別的季增需求趨勢趨於平緩之際。
整體產業環境的變化也是造成股價拉回的原因之一。在經歷疫情後長達數年的積壓手術消化復甦期後,醫療器材製造商正因應非緊急手術量逐漸回歸正常化的趨勢。與此同時,基於更廣泛的總體經濟考量與緊縮的企業融資環境,醫院在資本設備採購上依舊保持審慎克制。此一環境使得市場對其 MedSurg(醫療手術)產品組合中的企業級資本設備採購承諾更趨保守,進而促使分析師選擇性下修成長預估,並使整體產業的估值倍數受到壓縮。
估值敏感度在加劇這波跌勢中扮演了重要角色。相較於多元化醫療保健同業,史賽克的估值長期享有溢價,反映其過去優於市場平均的有機執行力與強大的商業規模。然而,在股價已充分反映高標準業績預期的情況下,任何手術量成長放緩的跡象、保守的前瞻指引,或是利潤率擴張進度落後,都會使該股極易引發機構投資人迅速降低風險部位與獲利了結。
此外,外匯逆風持續對海外營收造成些許拖累,而防禦型類股輪動也將資金引導至低 Beta 的醫療保健領域。儘管史賽克憑藉與外科醫師的深厚合作關係、具差異化的手術機器人平台,以及持久穩固的耗材需求,維持著強大的競爭護城河,但短期市場情緒仍受制於資本支出的緊縮與利潤率保衛戰,進一步引發了當前的股價回檔。
Stryker Corp(SYK)技術分析
Stryker Corp (SYK) 技術面來看,MACD(12,26,9)數值6.549,處於買入狀態,RSI數值60.334處於中性狀態,Williams%R數值37.652處於買入狀態,請注意關注。
Stryker Corp(SYK)媒體輿情
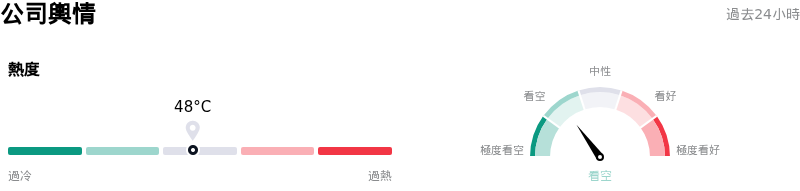
Stryker Corp (SYK) 公司輿情熱度來看,當前熱度48,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看空狀態。
Stryker Corp(SYK)基本面分析
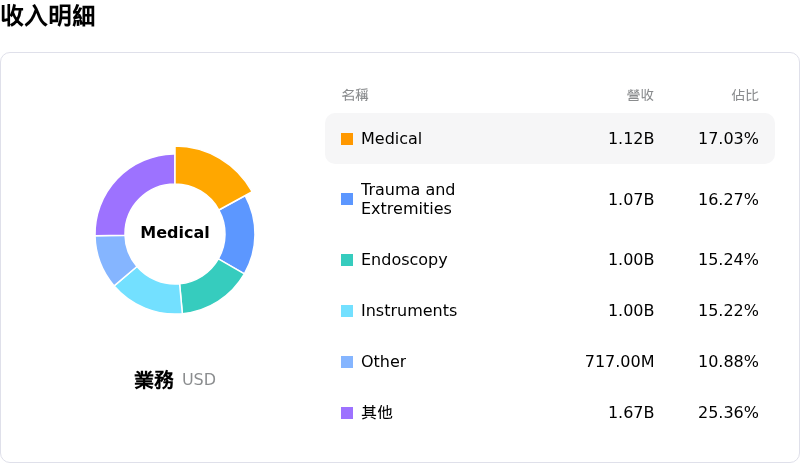
Stryker Corp (SYK) 處於醫療服務與設備行業,最新年度營業收入$25.12B,處於行業6,淨利潤$3.25B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$338.46,最高價為$410.00,最低價為$275.00。
關於Stryker Corp(SYK)的更多詳情
公司特定風險:
- 全年財測下修與有機成長放緩: 史賽克在第三季獲利與營收雙雙遜於預期(營收為 65.2 億美元,市場預期為 66.2 億美元)後,將全年有機淨銷售額成長展望下調至 6.5%–7.0%(原為 8.3%–9.3%),並調降調整後 EPS 目標,引發包括 Canaccord Genuity、RBC Capital 及 Truist 在內的多家機構接連下修目標價並調降評等。
- 核心關節置換業務放緩與執行缺口: 大關節骨科(膝關節與髖關節)手術量不如預期,加上內部執行力不足,已將市占率擴張幅度壓縮至整體產業基準水準;而髖關節手術器械的產品線缺口,以及近期推出新產品的表現欠佳,更使情況進一步惡化。
- 周邊血管業務資產減損與併購綜效延遲: 該公司在其周邊血管業務部門認列了 2.93 億美元的商譽減損費用——主要與收購 Inari Medical 相關——主因在於持續面臨供應限制、現金流預測下修,以及達成預期整合綜效的時間表拉長,此舉亦引發了股東的法律審查。
- 保險支付方逆風與營運系統摩擦: 史賽克近期面臨商業保險支付方阻力所帶來的需求承壓——包括擇期手術的事先授權要求趨嚴、部分負擔(copays)增加,以及病患自負額(deductibles)上升——此外,導入企業 SAP 系統所引發的執行效率低落與營運干擾等問題依然存在。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







