


Amgen Inc(AMGN)股票11月5日收盤下跌3.80%:原因全解讀


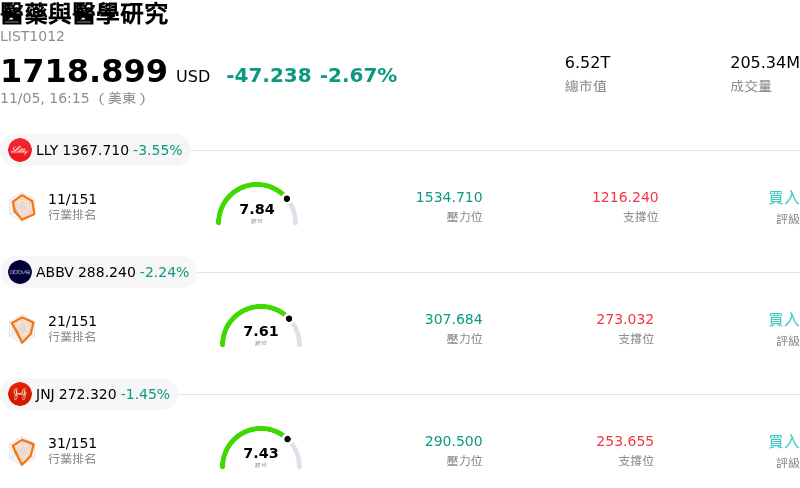
Amgen Inc (AMGN) 收盤下跌3.80%,所屬行業醫藥與醫學研究下跌2.67%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Eli Lilly and Co (LLY) 下跌 3.55%;艾伯維 (ABBV) 下跌 2.24%;嬌生 (JNJ) 下跌 1.45%。
今日是什么導致了Amgen Inc(AMGN)股價下跌?
安進 (Amgen) 股價面臨下挫壓力,主因機構投資人在消化該公司第三季財報細節後,將關注焦點從營收優於預期轉向利潤率壓力、專利崖侵蝕與競爭逆風。儘管整體營收與調整後獲利輕鬆超越華爾街共識預期,並帶動全年度財測上調,但成長結構卻揭示了成熟產品線更深層的結構性隱憂,進而引發獲利了結賣壓與估值倍數壓縮。
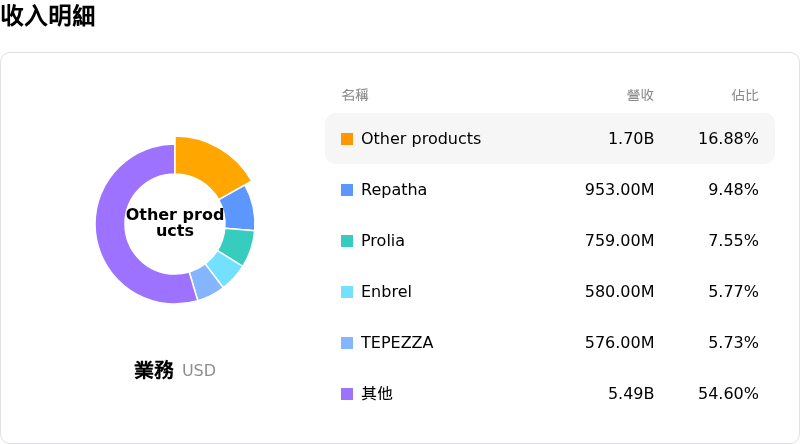
促使股價回檔的主要催化劑,是面臨生物相似藥競爭的傳統重磅藥物加速受到侵蝕。成熟療法的銷售額急遽下滑,特別是骨質疏鬆症治療藥物 Prolia 與 Xgeva,凸顯了專利到期的嚴峻衝擊,因生物相似藥搶占市佔率的速度快於先前模型預測。雪上加霜的是,Tepezza 商業化銷售持續疲軟,加上圍繞 Tavneos 的持續監管審查,加劇了市場對其產品組合的疑慮,顯示該公司的營收表現日益依賴少數幾款銷量驅動產品。
利潤率的變化動態亦對市場情緒帶來壓力。儘管近期營運現金流強勁且費用控管嚴格,但公司財測預警第四季營業費用將較上季顯著增加。管理階層示意銷貨成本預計將上升、推銷及一般管理費用 (SG&A) 將擴大,並需要投入龐大的生產資本支出以支援商業產能並為 MariTide 籌建基礎設施。這些高昂的再投資需求引發了市場對近期營運槓桿效益的隱憂。
與此同時,市場對安進核心成長支柱的競爭力與商業化前景也產生疑慮。儘管 PCSK9 抑制劑 Repatha 實現了強勁的銷量擴張,但隨著新興口服競爭藥物進入血脂異常治療領域,投資人情緒轉趨謹慎。此外,管理階層也坦承,肥胖症候選藥物 MariTide 在國際市場可能面臨潛在的健保給付障礙,因海外地區的藥物准入與保險給付體系相較美國更具限制性。
從更廣泛的市場格局來看,這波下行動能反映出機構投資人在經歷一段時間的強烈預期後進行去風險化操作。由於安進的遠期估值倍數日益緊扣其晚期代謝藥物管線的完美執行與最終臨床成果交付,市場參與者在財測更新後選擇獲利了結。傳統產品銷量急遽萎縮、短期費用加速擴增與潛在競爭陰霾的交互作用,最終驅使防禦性輪動資金撤出該檔股票。
Amgen Inc(AMGN)技術分析
Amgen Inc (AMGN) 技術面來看,MACD(12,26,9)數值3.867,處於買入狀態,RSI數值60.431處於中性狀態,Williams%R數值38.448處於買入狀態,請注意關注。
Amgen Inc(AMGN)基本面分析
Amgen Inc (AMGN) 處於醫藥與醫學研究行業,最新年度營業收入$36.75B,處於行業14,淨利潤$7.71B,處於行業10。「公司簡介」
近一月多位分析師給出公司評級為持有。目標價預測平均價為$422.26,最高價為$536.00,最低價為$225.00。
關於Amgen Inc(AMGN)的更多詳情
公司特定風險:
- 既有主力產品營收加速萎縮:第三季財報顯示,骨質疏鬆症核心藥物 Prolia 銷售額較去年同期暴跌 45% 至 6.32 億美元,遠遜於市場共識預期的 6.97 億美元,主因專利到期與生物相似藥競爭對手強勢進逼,導致傳統現金牛療法的營收面臨嚴峻的結構性衰退。
- 研發管線依賴加劇與 MariTide 數據陰霾:包括花旗(Citi)與加拿大皇家銀行(RBC)在內的機構研究團隊指出,安進(Amgen)的溢價估值倍數愈發過度依賴其肥胖症候選藥物 MariTide 的商業化進展;由於關鍵試驗數據延後至 2027 年公布,該股將長期面臨臨床試驗成敗的二元風險,以及既有 GLP-1 藥物的競爭壓力。
- 機構評等分歧與下行目標價:儘管該公司上調了全年財測,但包括摩根大通(JPMorgan)、Canaccord 和 Truist 在內的主要分析師仍重申「持有/中立」評等,其目標價比盤中市價低了 10% 至 15%(例如摩根大通的 425 美元目標價),反映出法人機構對其獲利品質與長期估值倍數可持續性的懷疑態度。
- 現金流承壓之際資產負債表槓桿偏高:最新季度資產負債表揭露顯示,該公司負債權益比偏高,約達 4.44 倍,隨著高利潤的既有主力產品遭遇專利懸崖,這不僅削弱了財務彈性,更進一步加劇了下行風險。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







