


富國銀行(WFC)股票11月5日盤中下跌3.39%:背後推手曝光


富國銀行 (WFC) 盤中下跌3.39%,所屬行業銀行業與投資服務下跌2.91%,公司漲幅跑輸行業漲幅,行業成交額前三股票 JPMorgan Chase & Co (JPM) 下跌 3.98%;Goldman Sachs Group Inc (GS) 下跌 6.02%;美國銀行 (BAC) 下跌 2.98%。
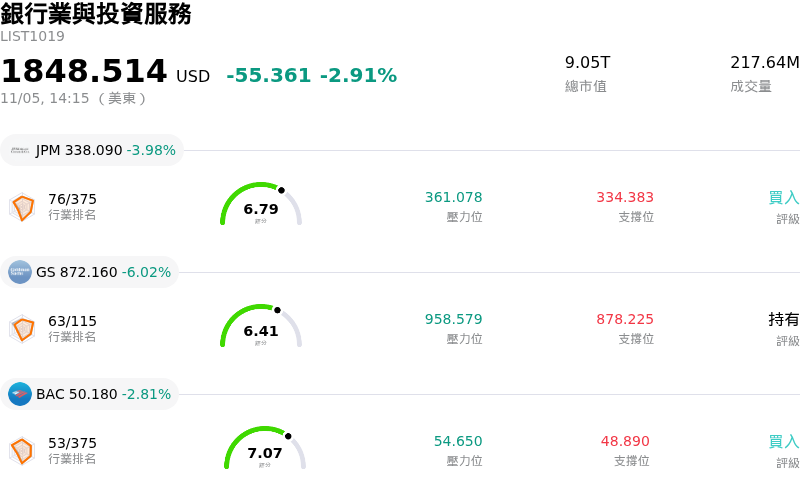
今日是什么導致了富國銀行(WFC)股價下跌?
富國銀行在該交易日面臨顯著下行壓力,表現遜於整體金融族群,主要由於總體經濟逆風以及該行基本面因素促使機構法人進行去風險化操作。此次股價回檔反映了多重因素交織,包括貨幣政策預期轉變、利差壓縮隱憂,以及市場重新審視商業與消費貸款投資組合的信用正常化趨勢。
下跌的主要催化因素源於利率路徑預期的轉變,及其對淨利息收入帶來的直接影響。市場對聯準會政策預期的演變,加上殖利率曲線的動態變化,引發了對存款 Beta 值黏性與資產收益率重訂價的疑慮。由於資金成本相較於生息資產擴張速度仍居高不下,投資人對淨利差近期的擴張空間日益謹慎。對於像富國銀行這類專注於美國本土業務的商業銀行而言,利差壓力直接抑制了營收動能,導致機構法人紛紛重新調整未來的獲利預期。
信用資產品質的隱憂進一步加劇了整個銀行族群的負面情緒。市場參與者持續密切關注放款損失正常化的進程,特別是商業不動產與消費放款組合。逾期還款率的上升趨勢或預防性增提的信用損失準備,對各項報酬率指標構成沉重壓力。儘管大型銀行族群的資本適足率依然維持穩健,但資產品質若出現任何微幅惡化,往往都會促使尋求降低信用週期暴險的資產管理機構立即進行防禦性調整。
個別特定因素亦在形塑投資人對富國銀行的情緒中持續扮演關鍵角色。持續的監管審查與作業風險管理,仍是其長期投資邏輯的核心所在。市場若認為解除歷史監管限制(包括長久以來的資產上限)有所延誤,將會限制該行相較於同業充分把握資產負債表擴張機會的能力。與此同時,在管理階層持續補強風險基礎架構之際,費用走勢與非利息支出紀律仍受到市場高度檢視。
從機構法人角度來看,這波賣壓反映的是短線獲利了結與防禦性投資組合再平衡,而非資本適足性出現結構性惡化。富國銀行仍保有充裕的普通股核心第一類資本(CET1)緩衝空間與穩健的流動性指標,足以抵禦總體經濟衝擊。近期的價格發現走勢,可能將取決於該行後續針對淨利息收入路徑的相關說明、信用準備金提存需求的最新評估,以及與監管同意令相關的實質進展里程碑。
富國銀行(WFC)技術分析
富國銀行 (WFC) 技術面來看,MACD(12,26,9)數值0.920,處於買入狀態,RSI數值52.108處於中性狀態,Williams%R數值50.857處於中性狀態,請注意關注。
富國銀行(WFC)基本面分析
富國銀行 (WFC) 處於銀行業與投資服務行業,最新年度營業收入$81.45B,處於行業3,淨利潤$20.29B,處於行業4。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$97.27,最高價為$108.00,最低價為$88.00。
關於富國銀行(WFC)的更多詳情
公司特定風險:
- 淨利息收入與營收承壓:持續的利差收窄與近期低成本存款外流持續壓抑營收成長;繼第三季營收不如預期(公布為 218.7 億美元,低於市場共識的 223.0 億美元)且全年淨利息收入預期受限後,更引發分析師更嚴格的審視。
- 機構法人出貨與共識預估下修:盤中沉重的賣壓導致單日罕見重挫近 4.8%,顯示機構法人進行大宗部位拋售,伴隨過去 30 天內市場對近期獲利共識預估下修 1.1%。
- 結構性法規遵循費用與持續的監管審查:儘管在解除過去聯準會的執法行動方面有所進展,該行每年仍背負約 20 億美元的風險控管經常性支出,且其消費金融借貸與反洗錢架構仍面臨持續的監管審查。
- 信用損失曝險與資產品質逆風:消費金融借貸與商用不動產投資組合的脆弱性升高,恐導致信用損失提存高於預期,進而威脅淨利率並限制資本回報的彈性。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







