


為何美元在10月美聯儲加息概率下降的情況下仍在上漲?


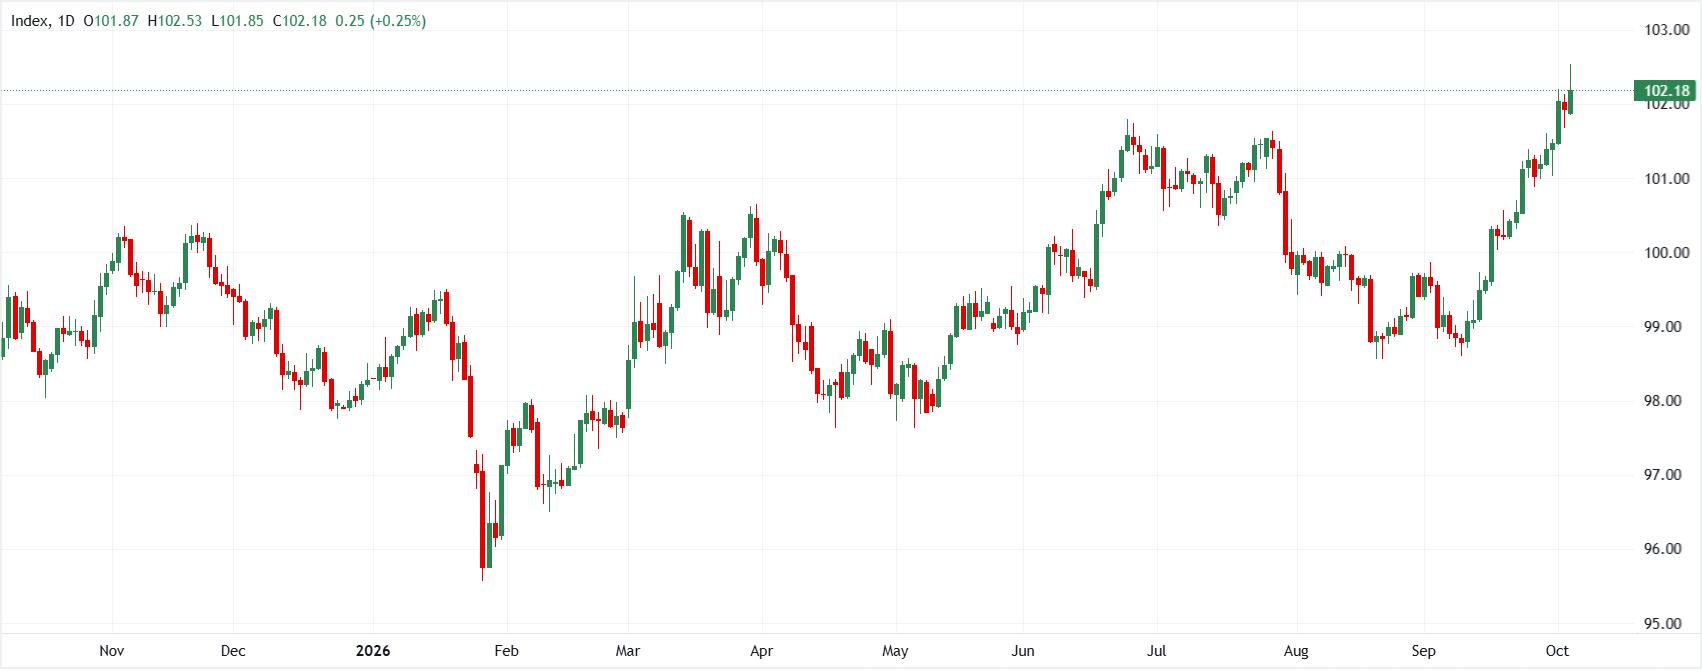
美元指數(DXY)正在測試接近102.50區域的年內新高,受歐元(EUR)獨立走弱以及美聯儲(Fed)利率路徑相對韌性的推動。然而,隨著在疲軟通脹和非農就業數據公佈後,市場對10月加息的預期減弱,美元上漲背後的基本面驅動因素正受到更密切的審視。儘管居高不下的美國國債收益率繼續提供廣泛支撐,但市場策略師對於不斷上升的期限溢價以及即將到來的美國中期選舉風險是否會令美元漲勢停滯,或海外貨幣政策寬鬆是否會讓美元繼續保持看漲軌跡,分歧正日益加大。
美聯儲加息預期減弱和財政收益率驅動因素挑戰美元動能
星展集團研究(DBS Group Research)的Philip Wee警告稱,由於美聯儲高級官員反對在10月28日FOMC會議上加息,美元近期漲勢正逐漸失去貨幣政策方面的推動力。隨著較疲軟的PCE通脹和非農就業數據改變了利率預期,市場注意力正轉向長期美國國債收益率上升的構成。Wee強調,由財政赤字、債券發行和期限溢價推動的收益率,對美元提供的結構性支撐遠不及央行收緊政策,而即將到來的美國中期選舉也給更廣泛的宏觀前景帶來額外風險。
"Higher yields driven by Fed tightening can support the USD. Higher term premia driven by concerns over debt supply, fiscal sustainability, and Treasury-market credibility need not. The November 3 US midterm elections add another constraint... If Republicans lose control of the House, markets could also reassess the US exceptionalism narrative that supported the USD..."
歐元走弱和美聯儲前景韌性使DXY上行目標維持在102.85
從看多美元的角度來看,ING 的 Chris Turner 強調,美元繼續對主要對手貨幣走強,主要受歐元大幅拋售推動。儘管美國 9 月勞動力數據疲軟,但市場仍然接受 10 月按兵不動、隨後在 12 月美聯儲加息的預期。與美聯儲相比,歐洲央行(ECB)的利率路徑更容易被更大幅度地重新定價為鴿派,因此,相對收益率差以及即將公佈的 ISM 服務業數據和FOMC會議紀要應繼續支撐 DXY 走向 102.85。
"DXY 美元指數正穩步攀升至今年新高。推動因素是歐元的拋售,歐元占 DXY 貨幣籃子的 58%。102.85 似乎將是下一個上行目標... 美元的核心支撐應繼續來自這樣一個事實:市場對貨幣政策緊縮週期的預期,對美聯儲而言遠比對海外央行——尤其是歐洲央行——更具韌性。"
關鍵要點
美元升至接近 102.50 的年內新高,表明即便美聯儲暫停緊縮週期,央行分化和海外疲弱——尤其是歐元區——仍可維持美元動能。儘管 DBS Group Research 警告稱,居高不下的期限溢價以及 11 月中期選舉帶來的政治逆風可能削弱"美國例外論"交易,但 ING 預計,與歐洲央行更激進的鴿派重定價相比,美聯儲更小幅度的降息調整將使美元在年底前繼續獲得良好支撐。
(本文由人工智能工具協助生成,並經過編輯審核。 了解更多。)






