


AI估值降溫,Elice登陸KOSDAQ首日股價暴跌30%



韓國AI基礎設施公司Elice Group在2026年10月20日於KOSDAQ上市首日股價暴跌28%,儘管其IPO表現穩健且上半年業績成功。投資者擔憂AI數據中心的估值前景及其對市場的影響。
低開並持續下滑的上市表現
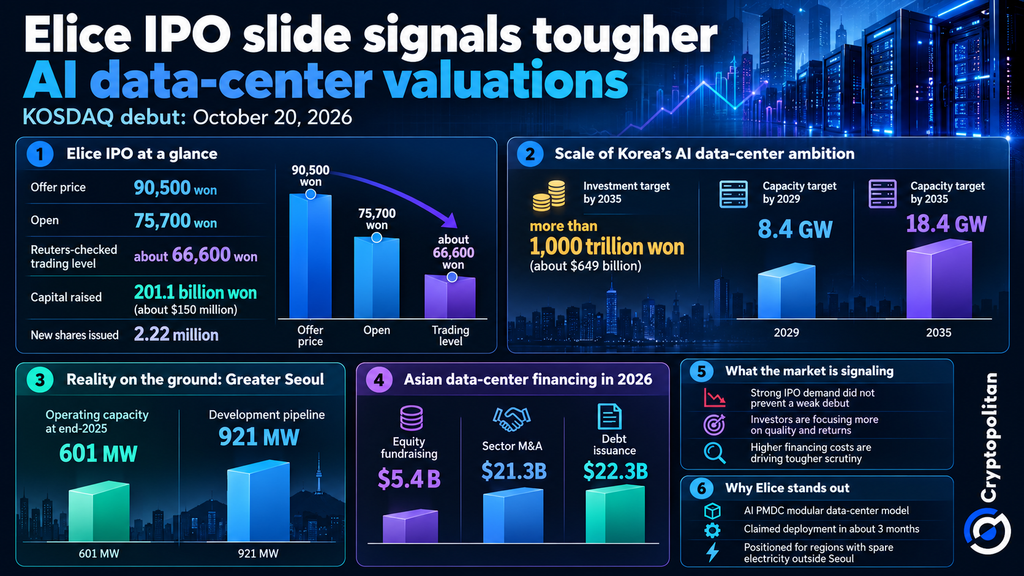
據路透社報道,Elice以75,700韓元開盤,低於其90,500韓元的初始發行價。隨後其股價在66,600韓元左右交易,價格一度跌至約65,300韓元。此次首次公開募股(IPO)通過發行222萬股新股,籌集了約2011億韓元(約合1.5億美元)。
需求旺盛、實現盈利,以及模塊化戰略
儘管公司的IPO表現令股市投資者失望,但已有跡象表明Elice在IPO前已引發強烈興趣。該公司的認購倍數接近其股份供應量的389倍。
此外,Elice在2026年上半年實現了盈利。公司錄得營收344億韓元,營業利潤爲103億韓元。Elice的EBITDA爲232億韓元,利潤率高達68%。
該公司於2015年啓動運營,是一家提供AI雲基礎設施和軟件的服務商。其核心賣點在於AI便攜式模塊化數據中心(PMDC),僅需3個月即可建成,而傳統設施通常需要兩到三年才能完工。此外,Elice聲稱其概念使其整體擁有成本最高可降低40%。
IPO募集資金將用於促進本地數據中心的發展以及國際擴張。
韓國需要18.4 GW。電網是問題所在。
韓國已將目標鎖定在2035年前吸引超過1000萬億韓元(6490億美元)的AI基礎設施投資。相關產能目標爲:到2029年達到8.4 GW,到2035年達到18.4 GW。
然而,據高力國際報告,截至2025年底,大首爾地區僅有601兆瓦投入運營,另有921兆瓦仍在開發中。
根據世邦魏理仕的數據,首爾周邊的土地和電網容量已接近飽和。此外,標普指出,隨着擴張的推進,企業借貸成本將會上升。
由於這些因素,Elice擁有更強大的區域戰略,但其盈利能力尚未得到驗證。
Firmus、AirTrunk與“不惜一切代價增長”時代的終結
Elice表現不佳的首次亮相併非孤例。此前,由英偉達支持的Firmus放棄了計劃中的50億美元IPO,正如Cryptopolitan報道的那樣。AirTrunk和軟銀支持的SB Energy也推遲了上市計劃。
然而,2026年亞洲數據中心併購金額達213億美元,債務融資金額爲223億美元。據路透社報道,股權融資額下降4.6%,至54億美元。
Freshfields合夥人Harry Evans表示:
行業焦點已從“不惜一切代價追求增長”轉向更加註重質量。
TechInsights分析師John Dinsdale警告稱,越來越多的投資者傾向於選擇擁有穩固合同的成熟企業,而非參與可能具有投機性的項目。關鍵問題在於哪些公司能夠:
“以可持續的方式抓住這一增長機遇。”
重新定價,而非崩盤
投資仍在繼續。新加坡的DayOne可能在11月尋求高達50億美元的IPO。
但國際貨幣基金組織(IMF)在2026年10月發出警告稱,人工智能盈利能力減弱以及槓桿率上升可能會引發市場的劇烈調整。
Elice上市首日表現疲軟,並不意味着投資者對AI基礎設施失去了興趣。他們只是希望看到更充分的證據,證明這種增長能夠轉化爲持久的利潤。
不要只是閱讀加密貨幣新聞,要真正理解它。訂閱我們的通訊。 免費。









