


前英偉達高管:機器人行業仍處於“樂高時代”



前英偉達機器人部門高管兼Techable VC創始人Amulya Vishwanath表示,當前的機器人技術仍處於‘樂高時代’’,儘管有數十億美元的投資湧入物理AI領域。
爲何她稱之爲“樂高時代”
在10月16日播出的TechCrunch Equity播客一期節目中,Vishwanath表示,該領域的基礎組件(包括執行器、機械手、軟件和安全協議)仍在開發中。在她的職業生涯中,她曾參與Nvidia機器人產品的市場營銷工作長達七年,之後纔在物理AI領域的萌芽階段進行投資。
專家們的觀點存在分歧。General Intuition 首席執行官 Pim de Witte 預測,一個通用型機器人模型將顛覆目前大部分專用機器人工作。與此同時,摩爾線程董事長張建忠則持更爲保守的觀點:
“它距離所謂的‘GPT時刻’顯然還有相當一段距離。”
Gartner 表示不到 20 能實現量產
Gartner預測,到2028年,使用人形機器人超越測試階段的公司將少於100家,而真正將其投入製造和供應鏈生產的公司將少於20家。
“人形機器人的前景令人嚮往,但現實是技術仍不成熟,”Gartner 分析師 Abdil Tunca 表示。靈活性有限、集成成本高以及電池續航短等問題構成了主要障礙。
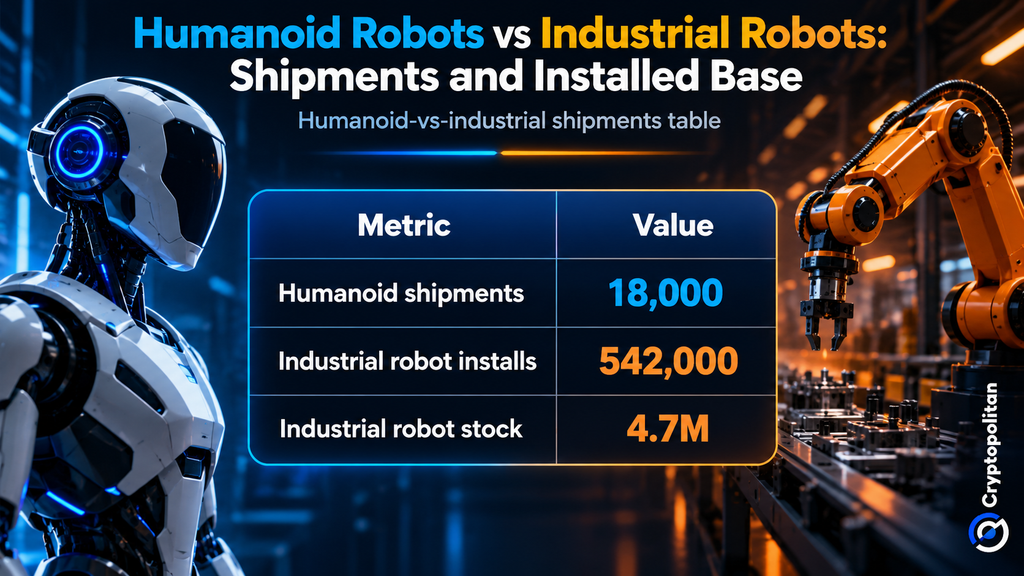
18,000 個人用 vs. 4.6 百萬臺工業用
人形機器人日益受到關注,但部署在工廠中的數量卻寥寥無幾。根據IDC的數據,2025年全球出貨量超過18,000臺。其中,中國製造商約佔總數的95%。
儘管如此,總出貨量的 85% 被用於表演、教育、數據採集和導覽等場景,而非工業生產。IDC 預測到 2030 年出貨量將超過 51 萬臺。
與傳統工業機器人相比,協作機器人取得了更大進展。國際機器人聯合會(IFR)報告顯示,2024年安裝量達54.2萬臺。全球活躍機器人數量已達470萬臺。儘管出貨量與安裝量並非同一概念,但這些數據足以說明工廠自動化理念已深入人心。
物理AI也在工廠之外取得進展。自動駕駛汽車是這一趨勢的典型代表。例如,Waymo宣佈在2025年完成了驚人的1500萬次乘車服務。此外,該公司在2026年2月獲得了約160億美元的鉅額融資。其成功表明,專用AI技術具備商業可行性,而創新型人形機器人尚未找到廣泛應用場景。
$47.4 十億美元資金的實際流向
據Crunchbase統計,2026年上半年,物理AI領域共發生521筆交易,總投資額達474億美元,幾乎是上一半年度120億美元的四倍。該類別涵蓋車輛、國防、無人機和傳感器——不僅限於人形機器人。
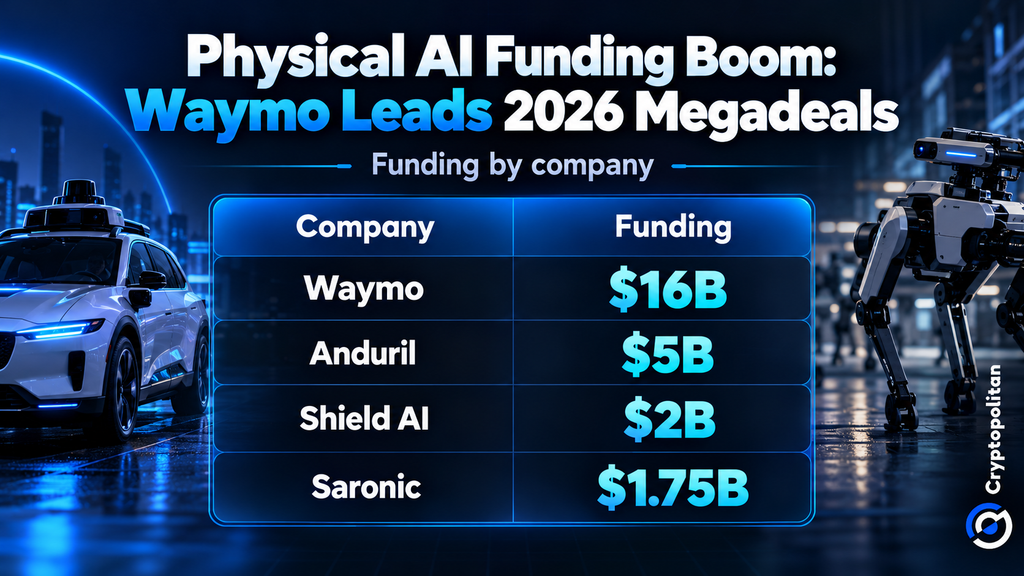
Waymo以160億美元領先,其次是Anduril的50億美元、Shield AI的20億美元和Saronic的17.5億美元。投資者仍看好機器人智能:Cryptopolitan報道 Generalist約6億美元的融資輪次及30億美元的估值。
Techable VC的投資組合包括自主性初創公司Alpha Z、工業機器人開發商Trener Robotics、軟材料公司morph以及Andromeda Surgical。
短期贏家可能是芯片和軟件
Gartner在9月的研究報告指出,物理AI代理是重塑倉庫的四大趨勢之一。企業不必將所有賭注押在人形機器人上,而是可以立即部署專用系統。
對於全球人工智能市場而言,更緊迫的機遇在於成熟的自動化、傳感器、計算能力和軟件。通用型人形機器人則是一項長期押注。
如果您正在閱讀這篇文章,說明您已經領先一步。請繼續通過我們的通訊保持關注。









