


一周前瞻 | 华尔街迎来关键考验周!美联储决议与GDP、核心PCE数据接连登场;谷歌、微软、亚马逊等科技巨头财报扎堆;苹果新品发布会


10月26日—11月1日当周重磅财经事件一览:
经济数据:美联储、欧洲央行、日本央行及加拿大央行将先后公布利率决议;美国第三季度GDP、9月核心PCE、耐用品订单及消费者信心指数等重磅数据密集登场,中国10月官方制造业PMI等数据亦将出炉。
财经事件:市场聚焦美联储主席沃什的货币政策新闻发布会、英国年度预算案及G20外长会议;巴西总统选举第二轮投票、以色列大选及第二十届中央委员会第五次全体会议亦值得关注。
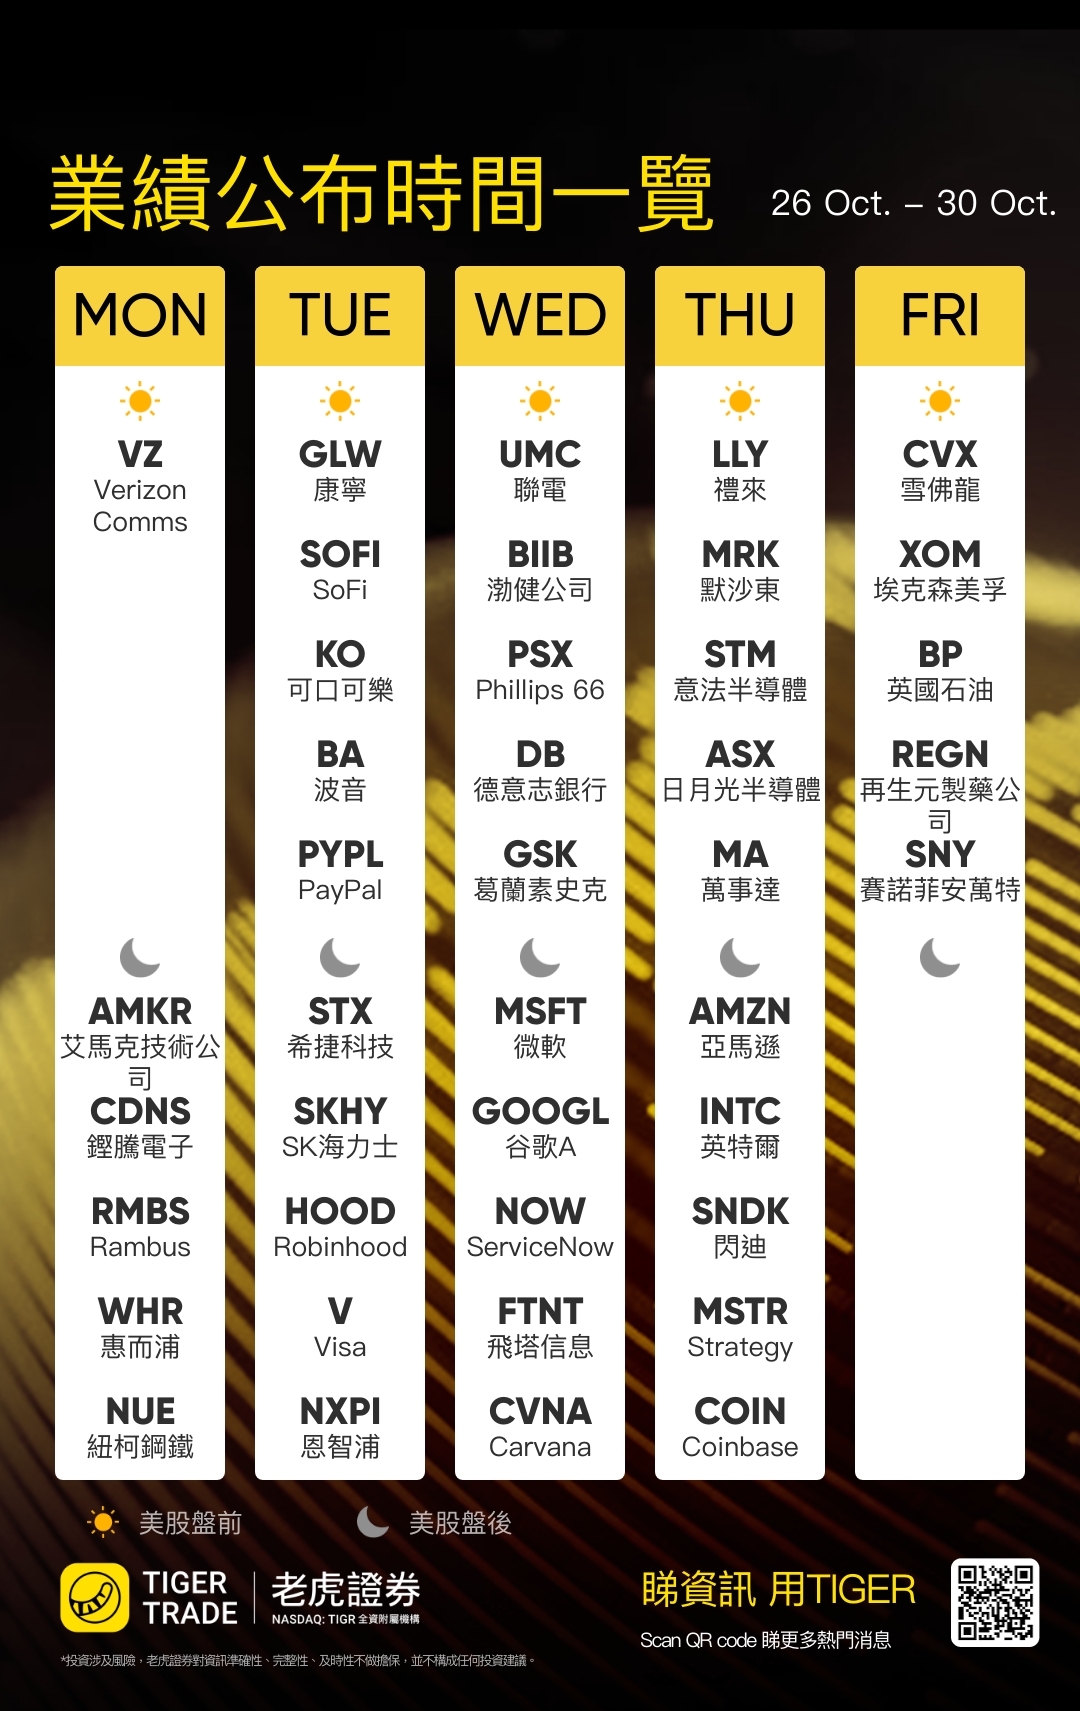
公司财报:谷歌、微软、亚马逊、英特尔等科技巨头集中放榜,波音、可口可乐、Visa、礼来、埃克森美孚等行业龙头亦将公布业绩;港股方面,比亚迪股份、中际旭创、中国平安及中国海洋石油等公司财报受到关注。
新股动态:东山精密、微亿智造将于周一公布中签结果,周二开启暗盘交易,并于周三正式登陆港股市场。
市场提示:北美地区将于周日进入冬令时,此后美国和加拿大金融市场交易时间及经济数据发布时间将较夏令时延后一小时。
周一(10月26日)
经济数据方面,美国10月达拉斯联储商业活动指数公布。
财经事件方面,巴西总统选举第二轮投票结果或将出炉;中国将有800亿元7天期逆回购及2580亿元隔夜逆回购到期。此外,第二十届中央委员会第五次全体会议召开。
业绩方面,港股药明康德、中信证券公布财报;美股Verizon于盘前放榜,铿腾电子、天弘科技于盘后发布业绩。
新股方面,东山精密、微亿智造公布中签结果。
周二(10月27日)
经济数据方面,美国至10月10日当周ADP就业人数周度变动、9月耐用品订单月率、8月S&P/CS 20座大城市未季调房价指数年率及FHFA房价指数月率公布;美国9月新屋销售总数、10月谘商会消费者信心指数及里奇蒙德联储制造业指数亦将集中出炉。
财经事件方面,中国将有9000亿元1年期中期借贷便利(MLF)到期;以色列于当天举行大选。
业绩方面,港股汇丰控股、恒瑞医药、山东墨龙及广合科技公布业绩;美股波音、康宁、可口可乐及诺华制药于盘前放榜,SK海力士、希捷科技、Robinhood、Visa及恩智浦于盘后发布业绩。
新股方面,东山精密、微亿智造开启暗盘交易。
周三(10月28日)
经济数据方面,美国至10月23日当周API原油库存、EIA原油库存及战略石油储备库存公布。
财经事件方面,SK海力士举行三季报电话会;英国财政大臣约翰·希利在议会公布上任后的首份年度预算案;加拿大央行公布利率决议及货币政策报告,并召开新闻发布会。
业绩方面,港股江西铜业股份、中国石油股份、中国平安及三环集团公布财报;美股GE Vernova、葛兰素史克及Vertiv Holdings于盘前放榜,谷歌、微软、ServiceNow、科磊及福特汽车于盘后公布业绩。
新股方面,东山精密、微亿智造正式登陆港股市场。
周四(10月29日)
经济数据方面,美联储公布利率决定;美国至10月24日当周初请失业金人数、9月核心PCE物价指数、第三季度实际GDP年化季率初值、实际个人消费支出季率初值、核心PCE物价指数年化季率初值及9月个人支出月率等数据集中出炉。美国至10月23日当周EIA天然气库存亦将公布。
财经事件方面,苹果在美国洛杉矶举办“Pro and Tell”产品体验活动;美联储FOMC公布利率决议,美联储主席沃什召开货币政策新闻发布会;三星电子举行三季报电话会;欧洲央行公布利率决议,行长拉加德召开新闻发布会。此外,国内成品油开启新一轮调价窗口。
业绩方面,美股礼来、默沙东、卡特彼勒及壳牌于盘前披露业绩,亚马逊、闪迪、英特尔、Coinbase及Strategy于盘后公布财报;港股中际旭创、澜起科技、兆易创新、比亚迪股份及胜宏科技于当天放榜。
周五(10月30日)
经济数据方面,美国第三季度劳工成本指数季率及10月芝加哥PMI公布。
财经事件方面,日本央行公布利率决议及经济前景展望报告,行长植田和男召开新闻发布会;铠侠举行2026财年第二季度财报电话会。此外,美国国务卿鲁比奥主持召开G20外长会议,会期持续至10月31日。
业绩方面,美股埃克森美孚、雪佛龙及艾伯维公司于盘前公布财报;港股中国海洋石油、中信建投证券及中国南方航空股份于当天披露业绩。
财经事件
周日北美地区开始实行冬令时
此后,美国和加拿大金融市场交易时间及经济数据发布时间将较夏令时延后一小时。
美联储公布利率决议,沃什发布会将主导利率交易
美联储将于周四公布利率决议,市场预计利率上限维持在4.00%,与前值一致。美联储主席沃什随后召开货币政策新闻发布会,这将成为本周最受关注的宏观交易事件。
由于利率本身出现意外变化的可能性较低,市场焦点将集中在沃什如何描述通胀、就业及后续政策路径。若其强调通胀风险仍高,并对放松政策保持谨慎,美债收益率和美元可能获得支撑,高估值成长股面临的折现率压力则会增加;若表态更关注就业和经济下行风险,市场可能重新评估后续宽松空间。
美国第三季度GDP和核心PCE数据将在决议后公布。市场预计第三季度实际GDP年化季率初值为3.2%,前值为2.2%;核心PCE物价指数年化季率初值预计为2.4%,前值为3.3%。美国9月核心PCE物价指数年率预计为3.1%,前值为3.0%。
经济增长强劲且核心通胀高于预期,可能强化利率将在较长时间内保持高位的判断;若增长与通胀同步走弱,市场对后续政策转向的预期或将升温。
美国GDP与核心PCE同日公布,经济数据密集影响政策预期
美国经济数据将从周二开始密集发布。9月耐用品订单月率预计为1.5%,前值为下降0.1%;10月谘商会消费者信心指数预计为81,前值为81.9。同期公布的新屋销售及房价数据,将提供房地产市场的最新线索。
周四除GDP和核心PCE外,还将公布美国9月个人支出月率及当周初请失业金人数。个人支出月率预计为0.5%,前值为0.9%;初请失业金人数预计为20万人,前值为19.4万人。
周五,美国第三季度劳工成本指数季率及10月芝加哥采购经理人指数将出炉,市场预期分别为0.8%和55.5,前值分别为0.9%和58.8。工资成本若保持韧性,可能增加通胀回落的不确定性,并影响市场对美联储政策空间的判断。
谷歌、微软和亚马逊集中放榜,科技巨头进入业绩检验期
美股大型科技公司财报将成为另一条交易主线。本周约三分之一的标普500指数成份股将公布业绩,其中谷歌和微软率先放榜,亚马逊和英特尔随后接棒。
谷歌和微软财报将检验人工智能投入能否继续转化为云业务增长。市场将重点观察云计算需求、人工智能基础设施支出及管理层对后续投资节奏的表态。若资本开支持续扩大但收入兑现偏慢,可能加剧投资者对回报周期的担忧;若云业务增长和人工智能商业化表现稳健,则有助于维持大型科技股的盈利预期。
亚马逊的关注点集中在云业务增长、零售利润率及资本开支,英特尔财报则关系到市场对其产品竞争力和经营修复进度的判断。
半导体产业链还将迎来SK海力士、三星电子、闪迪及铠侠的业绩或财报电话会,存储需求、产品价格趋势及人工智能服务器相关需求将成为主要看点。
加拿大、欧洲和日本央行接连议息,全球汇率波动或放大
加拿大央行将于周三公布利率决议及货币政策报告,市场预计政策利率为2.5%,前值为2.25%。行长麦克勒姆和高级副行长罗杰斯随后召开新闻发布会,市场将关注其对通胀、就业及后续政策空间的判断。
欧洲央行将于周四公布利率决议,行长拉加德随后召开新闻发布会。市场关注欧洲央行对通胀和经济增长的最新判断,以及后续政策立场是否出现变化。
日本央行将于周五公布利率决议及经济前景展望报告,市场预计目标利率维持在1.25%。行长植田和男随后召开新闻发布会,日元及日本国债或对经济预测、通胀判断和政策正常化节奏较为敏感。
三家央行决议紧邻美联储会议。若主要央行释放的政策信号出现分化,美元、欧元、日元及全球债券收益率可能同步调整。
原油库存与地缘风险交织,能源股关注油价波动
美国石油协会和美国能源信息署将于周三公布原油库存数据。市场预计美国能源信息署原油库存减少34万桶,前值为减少306万桶。国内成品油也将在周四开启新一轮调价窗口。
霍尔木兹海峡油轮遇袭频率上升,叠加中东地区安全风险,原油市场的地缘风险溢价已经回升。若库存继续下降或地区局势恶化,油价及能源股可能获得支撑;若供应担忧缓和,油价中的风险溢价则可能回落。
以色列举行议会选举,内塔尼亚胡能否继续执政受关注
以色列计划于10月27日举行立法选举,选出第二十六届议会的120名议员。在以色列仍面临多线作战压力、美以关系因伊朗问题出现分歧,以及内塔尼亚胡本人面临司法问题的背景下,其能否继续执政成为本次选举的主要悬念。
据央视新闻报道,内塔尼亚胡表示,在议会选举举行前,他反对美国或以色列于近期对伊朗发动军事袭击,并称现阶段采取此类行动“并不方便”。
选举结果可能影响以色列国内政局、对伊朗政策及中东冲突走向。相关变化也将牵动霍尔木兹海峡航运安全、国际油价及全球市场风险偏好。
巴西总统选举进入第二轮,结果或于周一出炉
巴西于10月25日举行总统选举第二轮决选。在10月4日举行的首轮投票中,由于所有候选人均未获得超过50%的有效选票,得票排名前两位的候选人进入第二轮角逐。
初步计票结果预计在投票结束后的数小时内陆续揭晓。作为拉美第一大经济体,巴西未来四年的政策方向可能影响拉美政治格局、新兴市场风险偏好,以及大宗商品和汇率表现。
二十届五中全会召开,关注“十五五”开局政策信号
中国共产党第二十届中央委员会第五次全体会议将于10月26日至29日在北京召开。此前,中共中央政治局召开会议,讨论拟提请二十届五中全会审议的文件。
会议本身对A股的直接影响可能相对有限,但市场将关注会议公报是否释放有关“十五五”开局、扩大内需及产业政策的边际信号。若相关表述超出市场预期,可能对消费、科技制造及战略新兴产业板块形成影响。
Anthropic上市筹备受到关注,或于10月底公开招股说明书
据路透援引知情人士消息,Anthropic计划最快于10月底公开招股说明书,并争取于11月中旬完成首次公开募股。公司预计于11月9日当周启动面向机构投资者的路演。
相关计划及时间节点仍可能发生变化。若发行进程顺利推进,Anthropic的估值、收入增长、亏损情况及人工智能基础设施投入,将成为市场评估生成式人工智能企业商业化前景的重要参考。
苹果举行第二场发布会,触控MacBook等新品或亮相
苹果计划于10月29日举行当月第二场发布会,预计推出首款触控屏MacBook Pro、新款iPad mini,以及搭载M6芯片的14英寸MacBook Pro和iMac。
据报道,触控屏MacBook Pro将采用OLED屏幕及“灵动岛”界面,新款iPad mini同样升级OLED屏幕并调整摄像头位置。此次活动定位创意专业人群,也是新任首席执行官John Ternus上任后主导的首批重要产品发布。
此外,苹果国行Apple Intelligence预计于10月底上线测试版,并接入阿里千问,但暂不包含Siri AI。苹果人工智能服务在中国市场的落地路径逐渐成形,或对国内人工智能应用分发格局及阿里模型商业化产生影响。
腾讯全球数字生态大会召开,集中展示智能体应用
2026腾讯全球数字生态大会将于10月29日在深圳国际会展中心举行,主题为“群智协同,数动飞轮:激发全场景生产力”。
大会计划发布面向智能体场景的100余项新产品及新能力,并展示500余个智能体实践案例。活动包括主峰会、出海峰会及40余场主题专场,腾讯在企业服务、产业互联网和智能体商业化方面的最新进展值得关注。
德国总统施泰因迈尔访华,中德经贸议题受到关注
德国总统施泰因迈尔将于10月27日至31日对中国进行国事访问。中德在汽车、机械制造、化工、清洁能源及先进制造等领域联系紧密,此次访问释放的外交和经贸信号值得关注。
市场将留意双方是否就贸易、产业合作、绿色转型及国际热点问题释放新的政策信息,相关表态可能影响中欧经贸关系预期。
G20外长会议举行,全球贸易与地缘局势成焦点
美国国务卿马可·卢比奥将于10月30日至31日在亚特兰大主持为期两天的G20外长会议。
会议预计讨论全球地缘政治、贸易合作、能源安全及国际治理等议题。在中东局势、主要经济体贸易摩擦及全球增长前景仍存在不确定性的背景下,各方释放的政策信号将受到市场关注。







