


财报前瞻|特斯拉Q3营收料增6%,交付小降、能源放量,分析师看多“第二引擎”


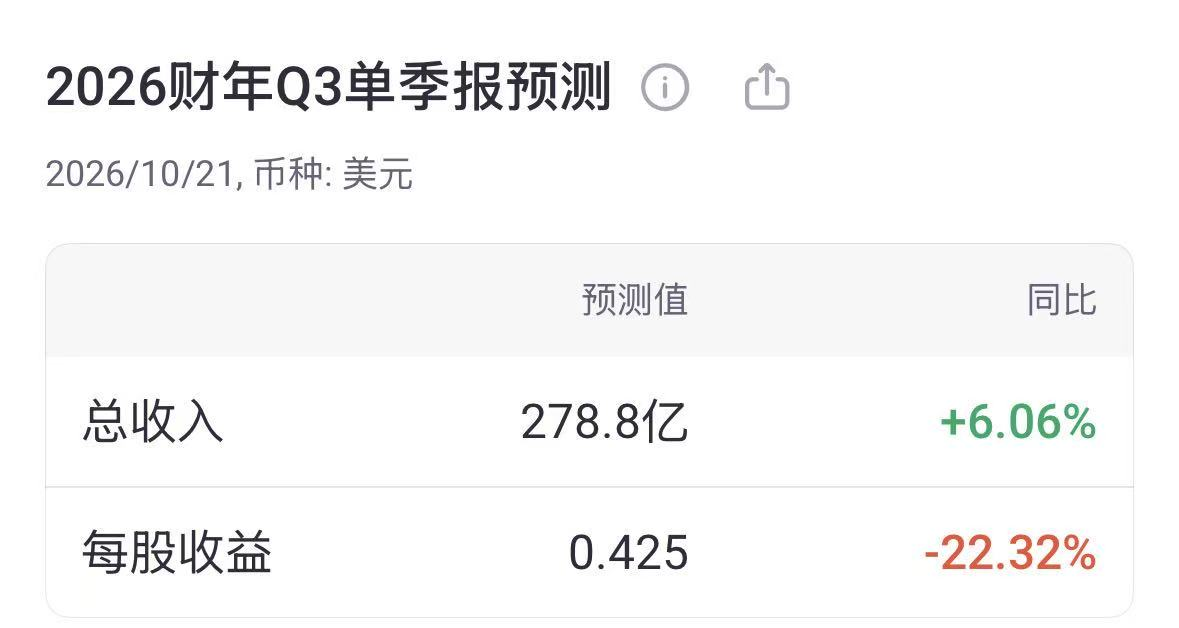
特斯拉将于2026年10月21日盘后公布第三季度业绩。市场共识预期总营收278.8亿美元,同比增长约6%;调整后每股收益0.43美元,同比下降22%。投资者重点关注三类变量:汽车利润率走势、能源发电与储能增长节奏、欧洲驾驶辅助系统监管进展。
三季度交付与业务拆分
特斯拉2026年第三季度全球交付量为486,532辆,环比增长1.3%,同比下降2.1%。其中Model 3/Y交付478,237辆,其他车型交付8,295辆;去年同期分别为481,166辆和15,933辆。交付下滑主要来自其他车型,其交付量同比大降47.9%。
同比承压的关键背景,是与2025年第三季度的高基数形成反差:当时为赶在2025年9月30日美国7,500美元联邦电动车税收抵免到期前下单,消费者集中购车,特斯拉单季交付创下497,099辆的纪录。需求提前释放,抬高了去年同期基数。
尽管同比仍降,三季度交付环比增长1.3%,支撑因素主要是欧洲销售复苏,以及国际市场对中国制造车型需求回暖。9月,含出口在内的中国制造Model 3/Y销量同比增长5%。
分析师预期:
汽车销售收入206.9亿美元,汽车毛利率17.3%
能源发电与储能收入37.6亿美元,同比+10.2%
服务及其他业务收入42.9亿美元,同比+23.3%
汽车业务最终表现仍取决于交付规模、定价环境与生产成本。能源板块则靠Megapack与Powerwall拉动:三季度储能部署13.7GWh,同比增长9.6%,较2026年二季度(13.5GWh)环比增长1.5%,部署端持续放量有望托住能源相关收入。
上一季度回顾(2026年Q2)
特斯拉2026年第二季度营收282.4亿美元,毛利率16.83%,GAAP口径下归属股东净利润11.1亿美元,净利润率3.95%,调整后每股收益0.33美元;营收同比增长25.52%,调整后每股收益同比下降17.50%。财务端一大亮点是GAAP净利润环比大幅回升133.54%,但其中包含SpaceX股权投资浮盈及一次性税项收益,经营利润层面仍承压,环比改善主要得益于运营费用增速放缓及成本吸收改善。
主业结构上,汽车业务营收205.2亿美元,服务及其他业务45.8亿美元,能源发电与储能31.4亿美元。
运营层面,9月上海工厂交付同比增长5%,前三季度累计交付同比增长26.8%,支撑了区域产品组合的韧性。
本季度展望
汽车业务
汽车业务仍是核心营收引擎,单位交付量与均价、产品组合共同决定季度盈利。近期动作包括在中国推出Model Y Performance、在美国进行小幅价格调整,均可能影响短期平均成交价与销量弹性。交付信号有所分化:最新季度全球交付量同比降2.10%,但中国制造车辆销量实现同比增长,凸显区域产品组合与上海出口节奏的重要性。市场共识(营收278.8亿美元、调整后EPS 0.43美元)意味着汽车利润率较上年收窄,与EPS同比降约21%、营业利润预期走弱一致。关键变量包括产销匹配、新版本推出节奏,以及定价能力能在多大程度上对冲主要市场的成本与汇率波动。
能源发电与储能
能源发电与储能板块依托近期规模扩张及上季31.4亿美元营收,被定位为增长驱动器。公用事业储能部署执行、积压订单转化,叠加住宅储能配套率,可支撑年底前营收的环比韧性。该业务也在拓宽市场边界:特斯拉能源子公司于2026年3月获英国电力供应许可证,可参与零售电力市场与虚拟电厂生态,整合Powerwall与分布式光伏。随着产品组合向高价值Megapack倾斜,经营杠杆有望改善,但利润率仍受组件成本、项目交付与并网节奏影响。在缺乏明确利润率指引的情况下,投资者将紧盯部署节奏、区域backlog可见度与合同定价纪律,以判断营收增长的持续性。当汽车定价波动加大、服务与软件订阅收入扩大时,该板块对整体业务多元化的价值进一步上升。
本季度关键股价驱动因素
欧洲驾驶辅助系统监管节奏是重要叙事变量。德国支持欧盟加快审批特斯拉驾驶辅助功能,讨论重点包括以功能命名(如加注Supervised)明确驾驶员须持续监督;欧盟层面表决已推迟至最早12月。该领域增量消息可能引发情绪扰动,但直接财务影响有限。
期权市场历来对特斯拉业绩后波动定价;考虑到交付势头调整、主力车型价格动作及利润率情景分散,股价短期反应更多由毛利率走势与需求弹性表述牵引。
此外,软件功能及变现进展、能源部署节奏、服务收入增量,将帮助市场判断"EPS同比降约21%"是未来几个季度企稳,还是仍需下修共识预期。
分析师观点
近期被广泛引用的前瞻报告中,看多方占优。
德意志银行:重申买入,目标价420美元;承认多空因素交织,但对下半年执行偏积极。
加拿大皇家银行资本:重申买入,目标价480美元;认为美国汽车销售节奏韧性与定价动态可在竞争加剧下稳住营收。
Ladenburg Thalmann:维持买入,目标价475美元;看好特斯拉受益于软件与能源邻近业务扩张及核心整车销售。
另有一份首次覆盖报告给予"跑赢大盘",将特斯拉定位为实体AI的领先公开市场标的,具备超越汽车的多重期权价值。看多共识聚焦三点:其一,能源发电与储能为财务模型注入第二引擎;其二,定价动作与新版本可在不破坏长期利润率潜力的前提下校准需求;其三,软件赋能与欧洲监管若推进,将打开中期变现空间。
当前季度共识(营收+6%至278.8亿美元、调整后EPS 0.43美元)下,看多逻辑的关键是把"销量驱动营收增长"与"利润率逆风"之间的裂口收窄。买入阵营将关注:毛利率压缩趋稳、能源增长年底前保持线性、中欧美区域交付组合足以支撑营收节奏。








