


财报前瞻|奈飞Q3财报公布在即!广告变现叠加费用优化,盈利弹性有望迎来兑现


奈飞将于2026年10月20日(美股盘后)发布财报,市场关注广告与内容投入效率对盈利弹性的共振效果。
市场预测
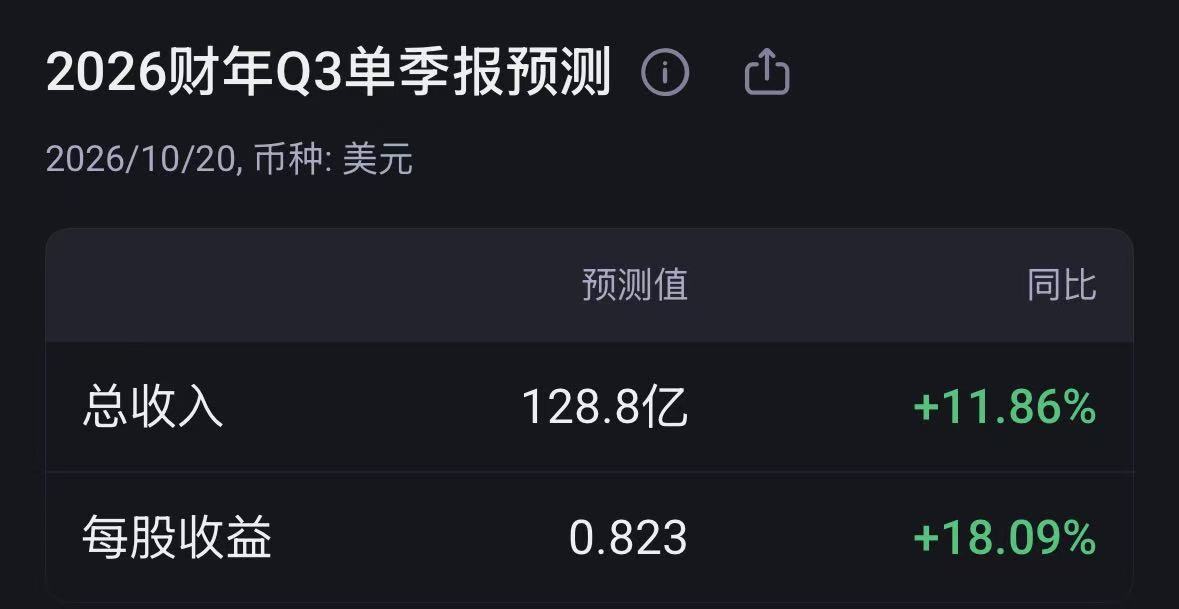
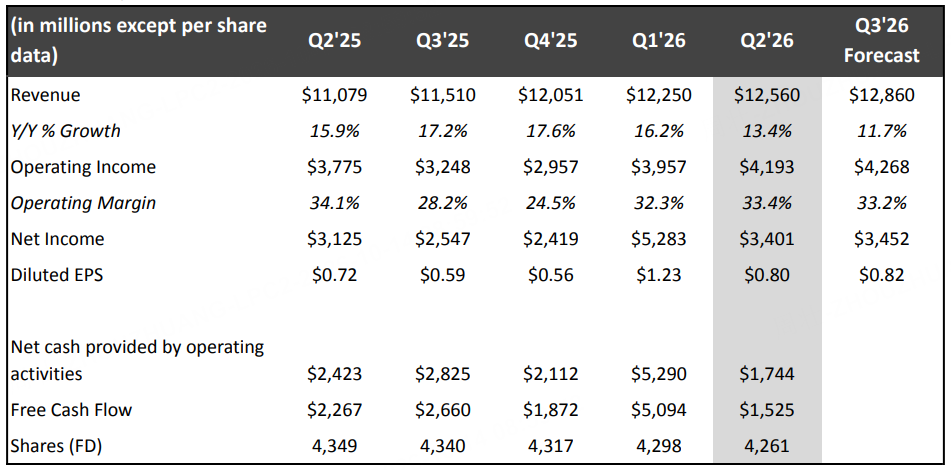
市场一致预期本季度奈飞营收为128.79亿美元,同比增11.86%;调整后每股收益为0.82美元,同比增18.09%;EBIT为42.59亿美元,同比增17.17%;公司层面未披露毛利率、净利率与净利润的具体区间预测,公开资料暂无可核验数值。公司主业为订阅流媒体服务,上季度主业收入451.83亿美元,占比100.00%,显示单一主业驱动清晰。发展前景最大的现有业务集中在广告支持套餐与商业化资源,本年1-9月日本广告交易同比增长1200.00%,显示广告资源变现效率的阶段性提升;该业务尚未单独披露营收口径,无法提供准确营收数值。
上季度回顾
上季度奈飞营收125.60亿美元,同比增13.37%;毛利率51.93%;归母净利润34.01亿美元,净利率27.08%,净利润环比变动为-35.61%;调整后每股收益0.80美元,同比增11.27%。经营性方面,EBIT为41.93亿美元,同比增11.07%,内容投资节奏与费用结构优化带来经营杠杆贡献。流媒体订阅为单一主业,上季度主业收入451.83亿美元,占比100.00%,对应整体营收同比增13.37%,ARPU与付费渗透率改善仍是主要驱动力。
本季度展望
广告支持套餐与商业化节奏
广告支持套餐的量级与变现效率是本季度关注的核心,因为其对ARPU与利润率的提升具有直接拉动效果。来自日本市场的迹象显示,本年1-9月广告交易同比增长12倍,反映品牌投放认可度与库存质量的改善,这为广告RPM走高与广告分部更规范化披露奠定基础。若广告业务在欧美与亚太主要市场复刻日本的广告需求曲线改善趋势,叠加分层定价持续推进,则有望对营收端形成增量对冲内容成本周期波动。需要注意的是,本季度一致预期侧重于总营收与EPS,并未提供毛利率与净利率的精确预测区间,市场将把广告业务数据披露的透明度作为指引强弱的重要参照。
内容供给、成本结构与利润弹性
上季度毛利率为51.93%,配合41.93亿美元的EBIT实际值,体现内容成本曲线与平台规模效应的共振;进入本季度,市场预估EBIT为42.59亿美元,同比增17.17%,显示利润弹性仍被看好。多家媒体报道公司正推动组织与费用结构优化,有消息称公司计划裁减约5%的员工,若推进落地,将对销售与管理费用形成阶段性缓冲,从而提升经营利润率的韧性。考虑到内容投资具有季节性与项目型属性,费用确认与内容上新节奏会带来短期波动,但若本季度内容组合兼顾头部与中长尾、并提高首播转化率与长尾留存,利润端有望获得超预期的经营杠杆。
订阅规模、区域结构与定价策略
订阅规模与区域结构将决定本季度营收与现金流的质量,尤其是对欧美成熟市场与新兴市场的不同策略执行。公开数据提示,截至2026年中,北美与欧洲等成熟地区仍是营收支柱,新兴市场的增长更多依赖定价分层、家庭共享治理与本地化内容推进,这些动作有助于提升新增净订阅与ARPU的综合表现。本季度若在成熟市场以差异化套餐与权益打包巩固留存,同时在高增长地区推动本地内容与更灵活的付费方案,则对总营收128.79亿美元的一致预期形成支持,并提升现金流确定性。
赛事与内容IP的商业延展
市场对赛事与大型IP的商业化期待持续升温,近期公司获得2030年世界杯西班牙与安道尔的独家转播权,这一储备虽属中长期,但其广告销售、赞助整合与会员增长的潜在协同已开始被纳入机构模型。若公司在本季度披露更多关于体育、真人秀、游戏化互动等内容商业化的执行细节,广告资源定价能力与库存结构将进一步改善,从而提升对未来毛利率与净利率的中枢判断。短期内,赛事资源对本季度财务数字的直接贡献有限,但它强化了商业化路径的广度,有助于投资者对后续几个财季的业绩韧性进行再定价。
财务指标与交易层面的敏感点
一致预期的关键锚点是营收128.79亿美元与EPS 0.82美元,若广告与订阅两端的执行稳定,EBIT 42.59亿美元的目标具备实现基础。与之相对,部分机构担心用户参与度与中长尾内容占比提升引发的流失风险,若本季度管理层在电话会上就内容组合与参与度给出更实证的指标,可能直接影响对利润率提升路径的信心。交易层面,外部资金动向也在影响预期分布,年内有大型机构增持动作被报道,若基本面兑现,估值与盈利增速的匹配度将成为情绪反转的催化。
分析师观点
近期覆盖机构的观点以偏多为主,买入与增持阵营占比较高;德意志银行将评级上调至买入并给出95.00美元目标价,古根海姆与高盛维持买入并将目标价分别调整至80.00美元与90.00美元,KeyBanc将目标价调整至85.00美元但维持积极立场;另一方面,富国银行将评级下调至跑输大盘并将目标价下调至57.00美元,巴克莱将目标价下调至70.00美元并维持标配,另有机构降至低配。
多数看多观点的共同逻辑在于:一是本季度一致预期指向营收同比增11.86%、EPS同比增18.09%、EBIT同比增17.17%,盈利质量与经营杠杆仍具弹性;二是广告支持套餐的商业化效率与库存价值提升已在日本市场的广告交易增速中得到验证,若复制到其他重点区域,将带来对ARPU与利润率的持续支撑;三是组织与费用结构优化的推进,有助于稳住利润端的上行斜率。
看空机构主要担忧用户参与度下滑与内容结构变化可能带来更高的流失与更慢的利润率提升,但在当前覆盖样本中,维持买入或上调评级的机构数量占优,且资金面亦出现知名投资者集中加仓的信号,这增强了多方对本季度与后续几个财季业绩兑现的信心。







