


美债收益率上升重燃对新版60/40投资组合的理由


随着美国政府债务抛售将收益率推高至能够提供更具吸引力收入、并可能带来更强未来回报的水平,美国投资者正以积极态度重新评估传统的60%股票、40%债券投资组合策略。
自2008年金融危机以来,60/40策略一直失宠,因超低收益率使债券除资产多元化外贡献甚微,投资者因此增加了股票权重。
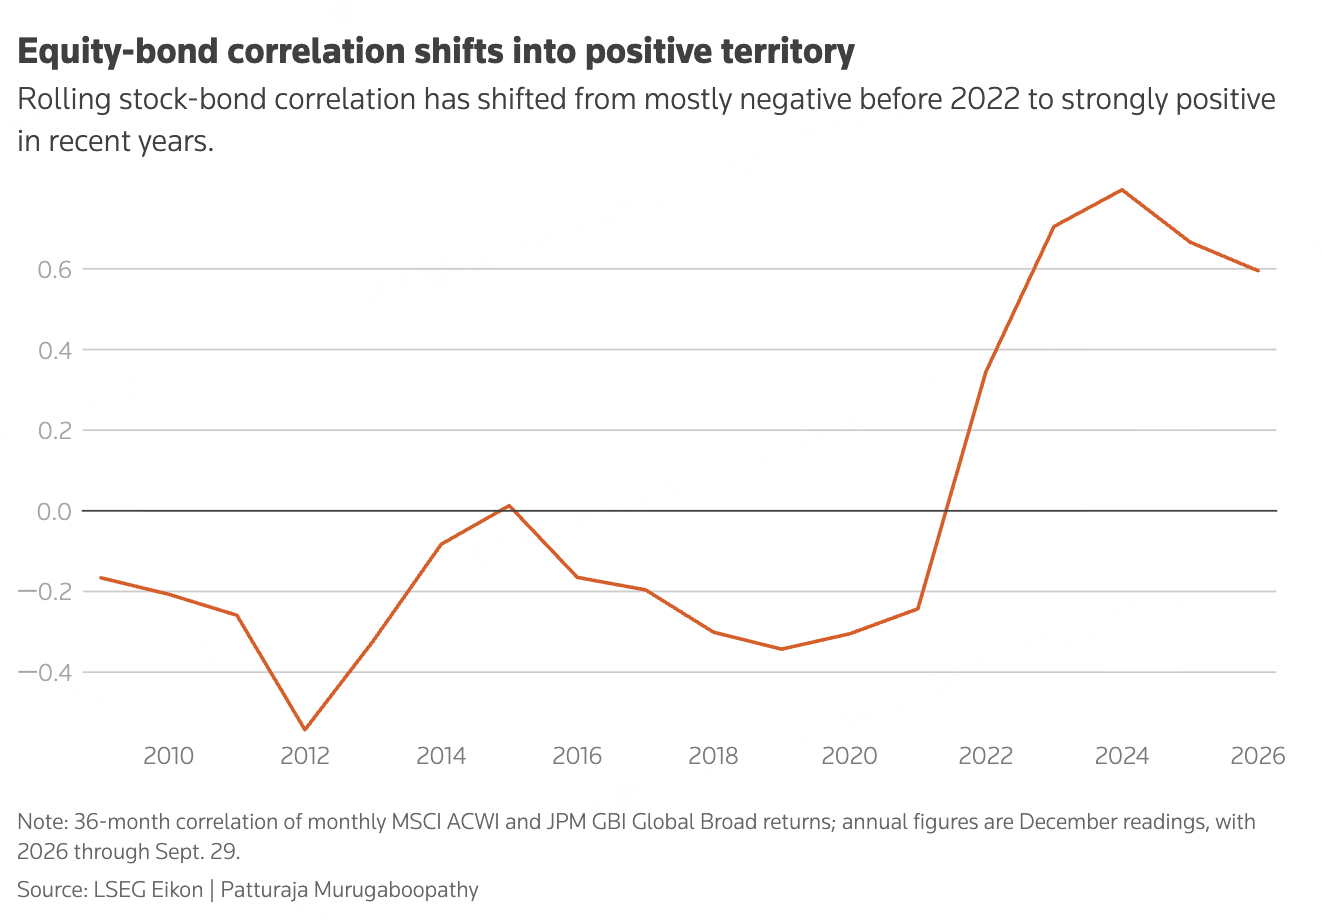
随着债券价格与股票一同上涨,颠覆了它们通常的反向关系,多元化也变得更不可靠。
但最新一轮收益率上升改变了计算。
随着美国国债收益率曲线部分期限收益率超过5%,投资者可以从债券中赚取显著更多收入,许多人认为这能在债券价格进一步下跌时提供缓冲。
尽管油价上涨以及对通胀和主权债务状况的担忧,已将美国、德国和日本的债券收益率推高至数十年高位,许多分析师也认为它们接近见顶。
SMBC集团驻纽约利率策略师蒙蒂·甘地表示,一系列供给驱动的通胀冲击伤害了60/40投资组合,但当前收益率强化了配置固定收益资产的理由。
“在这些水平上,我个人认为,实际上买债券确实更有道理,”甘地说。“你有良好的持有收益。”
美国银行10月基金经理调查发现,投资者需要美国10年期国债收益率升至约5.9%,债券才会变得足够有吸引力,从而触发有意义的股票轮出。
迪拜Three Pins Capital高级执行官拉贾特·库马尔运营一只宏观多元化策略基金。他表示,10年期美债收益率升至5.5%可能实质性放缓美国经济,限制美联储进一步加息的空间,并强化锁定当前收益率的理由。
“那些现在按兵不动的人是在等待更便宜买入,当你在一侧如此过度拉伸时,这并非明智策略,”他说。
Royal London Asset Management在8月和9月初因通胀担忧加深了债券低配,但当月晚些时候逆转方向,称正在“重新加回债券”,并对此前低配头寸获利了结。
根据路透计算,截至9月底,全球股票与政府债券的滚动36个月相关性约为0.59,而2009年至2021年的平均值为负0.24。
资金流显示投资者具有选择性。LSEG Lipper数据显示,9月投资者向短期美国政府债券基金投入145亿美元,向贷款参与基金投入49亿美元,同时从公司债券基金撤出49亿美元,从高收益基金撤出45亿美元。
“我们估计,在此轮抛售中,债券基金已变成低配久期,达到某种极端,而这种极端平均而言在随后1至2个季度伴随着更低的收益率,”高盛本周写道。
这种分化表明,投资者青睐利率敏感度较低或信用敞口不同的收益策略,而非全面买入债券。
分析师表示,“40”现在已超越美国国债和投资级信用,包括证券化资产、市政债券、优先证券以及浮动利率工具,如杠杆贷款和AAA级贷款抵押债券(CLOs)。
富达分析师在一份报告中表示,杠杆贷款可以适合更广泛的40%配置,因其浮动利率票息提供收入,同时保持低利率敏感度。
“争论不应是60/40投资组合是否‘已死’,而是它是否已经进化,”他们说。
“曾被视作防御性配置的‘40’,现在可以发挥更多作用,帮助管理风险、提供潜在回报来源并创造机会。”







