Arm Holdings PLC股票2月13日盘中上涨3.72%:背后推手曝光


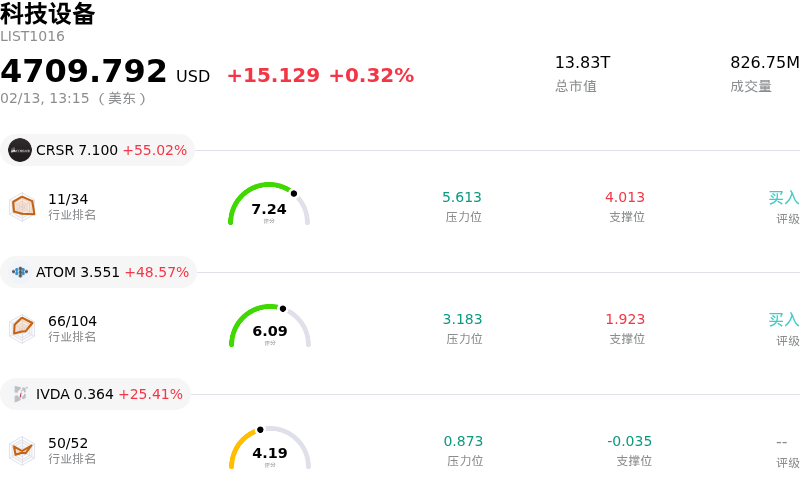
Arm Holdings PLC (ARM) 盘中上涨3.72%, 所属行业科技设备上涨0.32% ,公司涨幅跑赢行业涨幅,行业涨幅前三股票 Corsair Gaming Inc (CRSR) 上涨 55.02%;Atomera Inc (ATOM) 上涨 48.57%;Iveda Solutions Inc (IVDA) 上涨 25.41%。
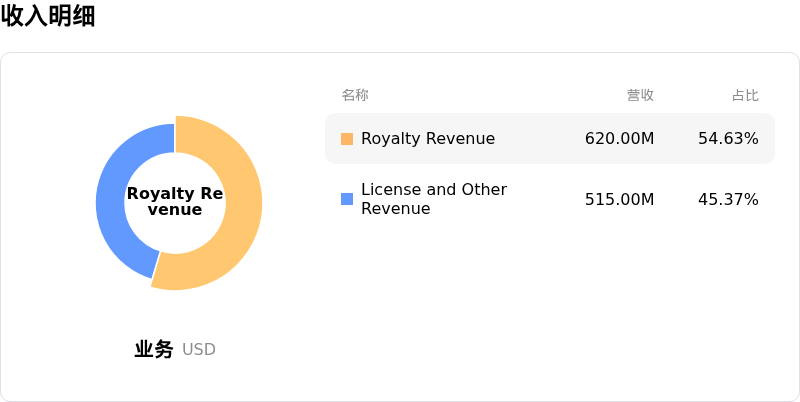
Arm Holdings 日内走势积极,主要受其强劲的财务表现及其在蓬勃发展的人工智能领域的核心地位推动。该公司近期公布了2026财年第三季度强劲的业绩,经调整后每股收益和营收均超出分析师预期。这标志着该公司连续第四个季度盈利超出预期,展示了其持续的业务实力。这一积极态势得益于特许权使用费及授权收入的显著增长,特别是不断扩大的数据中心板块,该板块的特许权使用费收入同比大幅增长超过100%。
整个半导体行业目前正受益于由AI基础设施建设推动的空前需求激增,预计2026年全球营收将达到近1万亿美元。Arm 在这一增长浪潮中占据战略地位,其技术构成了从移动设备到大型数据中心等各种计算环境下AI应用的基础。该公司的 Neoverse 平台已部署超过10亿颗CPU,主要的超大规模云服务商正利用 Arm 架构开发定制处理器。近期的创新,如三星旨在增强端侧AI的新型 Exynos 处理器,以及搭载 Arm Neoverse 的 Google Cloud N4A 实例正式商用,进一步巩固了其生态系统的扩张。此外,Arm 的控股股东软银已将其投资策略与人工超智能紧密结合,显示出对 Arm 长期前景的信心。
分析师情绪普遍保持乐观,大多数华尔街分析师给出了“买入”的一致评级。尽管部分分析师近期调整了目标价,但整体展望突显了该公司强大的市场地位,以及在AI和数据中心等关键领域的持续增长预期。持续优异的财务表现、在高增长行业中的战略市场地位以及分析师的支持性观点,共同促成了该股的良好表现。
Arm Holdings PLC (ARM) 技术面来看,MACD(12,26,9)数值[-0.69],处于中性状态,RSI数值58.46处于中性状态,Williams%R数值-28.21处于超卖状态,注意关注。
Arm Holdings PLC (ARM) 处于科技设备行业,最新年度营业收入4.01B,处于行业26,净利润792.00M,处于行业17。「公司简介」
近一月多位分析师给出公司评级为BUY。目标价预测平均价为145.33,最高价为201.00,最低价为81.78。
公司特定风险:
- ARM的第四季度指引显示其营收同比增速放缓至18%,每股收益(EPS)增长仅为5%,且剩余履约义务(RPO)下降了8%,预示着业务增长势头有所减弱。
- 市场依然担忧存储价格上涨可能导致2026年和2027年智能手机市场出现萎缩,这或将对ARM最大的版税收入板块产生负面影响。
- 多位分析师对ARM的高估值表示担忧,其远期市盈率接近71倍,暗示在增长前景放缓的背景下,该股已处于"完美定价"状态,上行空间有限。
- 与Qualcomm之间持续的诉讼,特别是Qualcomm针对ARM违约及干扰客户关系提起的独立诉讼,构成了持续的法律风险,预计该案将于2026年3月开庭。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。