波音股票2月12日盘中上涨3.13%:投资者必看的核心信息


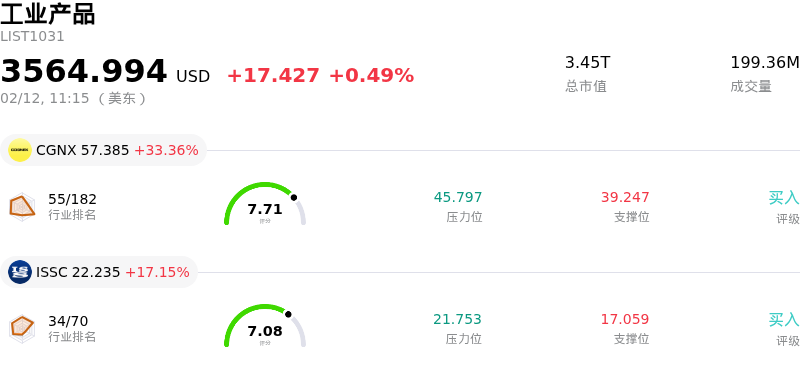
波音 (BA) 盘中上涨3.13%, 所属行业工业产品上涨0.49% ,公司涨幅跑赢行业涨幅,行业涨幅前三股票 Cognex Corp (CGNX) 上涨 33.36%;Innovative Solutions and Support Inc (ISSC) 上涨 17.15%;Wallbox NV (WBX) 上涨 12.21%。
波音股价出现上涨,主要受其生产能力和2026年初强劲运营表现的利好消息推动。这一积极情绪的一个重要因素是该公司扩大737 MAX产量的计划。波音拟于仲夏前在华盛顿州埃弗里特开设第四条737 MAX总装线,目标是将月产量从38架增加到42架,并在接下来的18个月内进一步提升至47架。这一战略举措标志着产能的实质性提升,在航空公司需求强劲的背景下,为未来的营收和待交付订单增长提供了支撑。
波音1月份强劲的交付和订单数据进一步增强了投资者信心。该公司1月份交付了46架喷气式飞机,创下2019年以来最繁忙的1月份纪录,并在该期间的交付量上超越了竞争对手Airbus。波音在1月份还获得了107架新飞机意向订单,为2012年以来最高的1月订单总额,其中包括达美航空30架787-10和航空资本集团50架737 MAX飞机的重大订单。这些扎实的运营成就支撑了近期现金流,并验证了公司的产能恢复工作。此外,波音在2月初的新加坡航展上宣布与新加坡航空集团签署了其史上最大的起落架更换合同,并获得了柬埔寨航空多达20架737 MAX飞机的订单。分析师情绪普遍乐观,共识评级在“适度买入”至“强力买入”之间,12个月平均目标价显示出潜在的上涨空间。技术指标也显示出看涨动能,股价运行在50日简单移动平均线上方。公司在1月底公布的2025年第四季度财报显示,EPS远超预期,营收同比大幅增长。此外,1月份空头头寸显著减少,减轻了即时的下行压力。
然而,观察到的日内波动表明,尽管存在这些积极进展,潜在的担忧依然存在。Starliner项目的持续挑战(包括延迟和成本超支)继续构成实质性拖累,影响了投资者情绪。此外,在777航班发生异常异味事件以及五角大楼对其国防项目表现进行持续审查后,波音在安全和监管合规方面仍面临持续审查,这可能会影响其未来的财务灵活性。公司的财务状况(以高债务权益比和负营业利润率为特征)以及近期高管的内部人士抛售,也导致了市场谨慎情绪和日内波动。
波音 (BA) 技术面来看,MACD(12,26,9)数值[4.56],处于中性状态,RSI数值50.24处于中性状态,Williams%R数值-71.25处于超卖状态,注意关注。
近一月多位分析师给出公司评级为BUY。目标价预测平均价为272.48,最高价为300.00,最低价为232.00。
公司特定风险:
- 监管与安全合规风险:由于对裂纹加速增长的担忧,美国联邦航空管理局(FAA)最近针对部分波音 757 飞机提出了新的适航指令,要求进行检查并可能进行改装。在此之前,美国国家运输安全委员会(NTSB)的一份报告批评了波音公司在之前的 737 MAX 9 门塞故障中暴露出的工人培训和 FAA 监管问题,并维持了与安全和质量改进挂钩的联邦生产率上限。
- 生产与质量执行风险:尽管有报道称供应链质量有所改善,但波音 737 项目的复苏被形容为“平淡且艰巨”,目前仍面临持续的质量控制问题,且由于新装配线的人员配备挑战,实现目标生产率增长的时间可能会推迟。这加剧了市场对内部执行和质量控制(尤其是针对 737 MAX 9)的持久担忧。
- 财务杠杆与盈利能力担忧:波音公司承受着巨大的财务杠杆压力,其债务权益比为 8.37,且市盈率为负,表明公司目前面临运营困难且缺乏盈利能力。此外,过去 60 天内,市场对 2026 年每股收益的共识预期下降了 37.11%,“星际客机”(Starliner)项目仍是重大的财务负担。
- 法律与声誉风险:波音公司的 787 机队面临飞行员协会的新一轮安全审查。近期,法律团队对 2025 年一起空难的和解方案提出了批评,该方案要求受害者家属放弃起诉公司的权利。此外,五角大楼对波音国防项目表现的审查可能会导致其派息和股票回购受到限制。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。