优惠


科磊(KLAC)股票11月20日收盘下跌10.19%:背后推手曝光


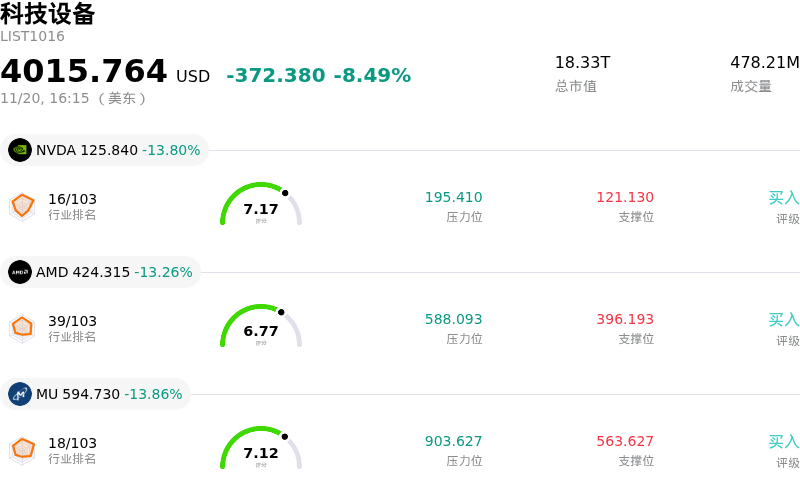
科磊 (KLAC) 收盘下跌10.19%, 所属行业科技设备下跌8.49% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 13.80%;超威半导体 (AMD) 下跌 13.26%;美光科技 (MU) 下跌 13.86%。
今日是什么导致了科磊(KLAC)股价下跌?
本交易日内,科磊(KLA Corporation)股价面临沉重下行压力,主要受全球晶圆制造设备支出担忧加剧以及潜在监管阻力的拖累。作为半导体过程控制与良率管理解决方案领域的绝对龙头,该公司对头部代工、逻辑及存储芯片制造商的资本开支周期高度敏感。一线芯片大厂推迟晶圆厂扩建及暂缓设备采购的迹象初显,引发了市场对关键量测与检测平台未来营收轨迹的迅速重估。
对国际贸易限制及先进半导体设备出口管制的担忧卷土重来,进一步加剧了市场的谨慎态度。鉴于该公司在中国大陆产能扩建项目中拥有显著的业务敞口,针对先进封装与工艺诊断日益收紧的监管审查,对其在手订单的转化带来了直接的不确定性。投资者正加速消化订单推迟与市场准入受限的潜在风险,而这直接对其历来具备韧性的高毛利设备出货及相关经常性服务收入构成了挑战。
半导体资本设备板块的整体疲软亦加剧了机构的抛售力度。同行设备供应商偏向谨慎的前瞻性表态,加之成熟制程产能利用率指标走弱,令市场愈发担忧行业全面复苏所需的时间将超出此前预期。鉴于该公司凭借卓越的营业利润率与稳固的竞争护城河享有溢价估值,高端光学检测需求出现任何放缓迹象,都不可避免地促使资产管理机构大幅压缩其估值倍数并加速规避风险。
从机构视角来看,尽管该公司在赋能前沿全环绕栅极(GAA)架构及先进多芯片封装方面扮演着不可或缺的结构性角色,但其短期风险回报比仍偏向谨慎。未来数周的关键观察指标包括客户资本开支预算的调整、在手订单取消率,以及关于跨境设备出货的进一步监管明朗化。在晶圆制造设备支出出现实质性企稳前,预计该股仍将对宏观经济情绪及行业的高波动性保持高度敏感。
科磊(KLAC)技术分析
科磊 (KLAC) 技术面来看,MACD(12,26,9)数值-1.339,处于卖出状态,RSI数值32.873处于中性状态,Williams%R数值99.329处于超卖状态,注意关注。
科磊(KLAC)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$214.38,最高价为$275.00,最低价为$138.80。
关于科磊(KLAC)的更多详情
公司特定风险:
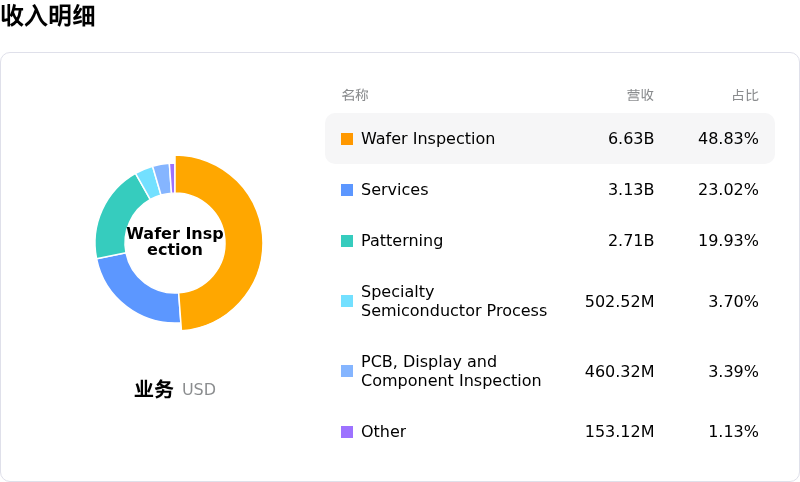
- 监管威胁下中国区营收高度集中:KLA 约有 34.5% 的季度营收来自中国大陆,随着有关美国商务部收紧先进半导体设备出口管制的政策讨论再次升温并威胁到跨境设备出货,其营收极易面临迫在眉睫的受损风险。
- 晶圆厂设备资本开支放缓与交付推迟风险:机构分析师指出,领先的晶圆代工、逻辑芯片及存储客户在近期调整资本开支节奏并推迟洁净室装机的风险正在增加,这直接威胁到 KLA 高利润率光学检测与量测设备的交付进度及收入确认节奏。
- AI 硬件预期重估背景下的估值脆弱性:随着该股估值溢价大幅攀升且远期市销率超过 9.3 倍,在市场重新评估 AI 驱动的设备在手订单可持续性及变现速度之际,KLA 面临来自机构端持续的估值倍数压缩和目标价下调压力。
- 高管持续内部减持压制市场情绪:核心高管层在公开市场的持续减持——尤其是首席执行官理查德·华莱士(Richard Wallace)与首席财务官布伦·希金斯(Bren Higgins)数百万美元的大额股权抛售,且期间无任何内部增持——在板块下行周期中持续对机构市场情绪构成沉重压制。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。