优惠


英特尔(INTC)股票11月20日盘中下跌4.91%:释放什么信号?


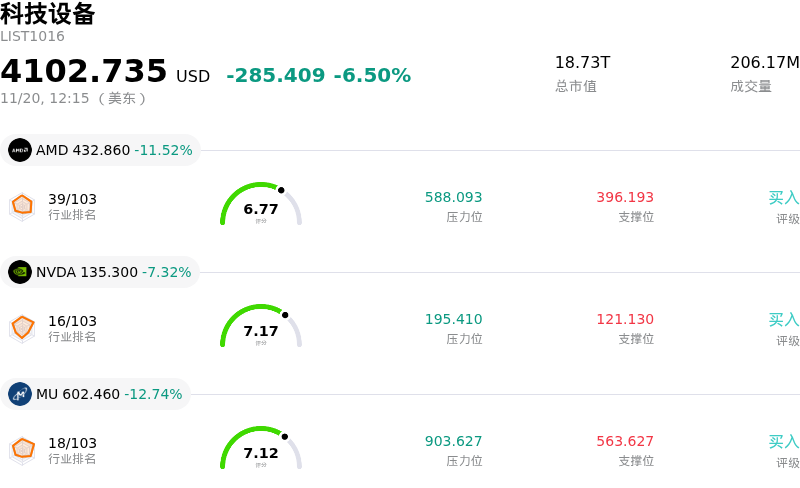
英特尔 (INTC) 盘中下跌4.91%, 所属行业科技设备下跌6.50% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 超威半导体 (AMD) 下跌 11.52%;英伟达 (NVDA) 下跌 7.20%;美光科技 (MU) 下跌 12.81%。
今日是什么导致了英特尔(INTC)股价下跌?
英特尔在交易时段面临显著下行压力,行业结构性逆风、竞争挑战以及机构谨慎情绪的交织对该股造成沉重拖累。半导体板块普遍回调,加上市场针对资本密集型转型企业的避险调仓,引发了抛售动能。投资者越来越青睐那些在下一代人工智能(AI)加速器领域拥有更直接、更纯粹业务布局的同行企业,导致传统架构供应商在投资组合重新配置中处于弱势。
一个主要的基本面担忧仍是其雄心勃勃的晶圆代工路线图所带来的运营与财务拖累。推进先进制程节点需要巨额资本支出,而盈利周期拉长已成现实,市场参与者对此持续保持审视。外部客户规模化订单承诺以及制造良率进展方面挥之不去的不确定性,使得自由现金流的能见度受限。这种高资本密集度限制了短期的资产负债表灵活性,并在优先考虑短期利润率扩张的机构投资者中引发持续的疑虑。
核心业务板块的竞争格局进一步放大了压力。在数据中心领域,直接竞争对手激进的产品发布节奏,加之主要超大规模云服务商快速采用自研定制芯片,持续威胁着服务器市场份额并侵蚀定价权。与此同时,在企业和消费级PC领域,客户端计算业务也面临着来自竞争架构日益激烈的挑战。这种双线竞争压力引发了市场对出货量复苏可持续性以及毛利率走向的担忧。
近期分析师情绪反映了这些运营现状,多家研究机构对该转型战略的时间表与实际成效持谨慎态度。对制程节点转换时间表的愈发谨慎,叠加对敏感的企业IT支出的顾虑,使得该股极易出现急剧回调。在该公司能够展现出持续的制造良率改善、公布重磅第三方代工客户里程碑并果断遏制企业计算领域的市场份额流失之前,该股仍将面临较高的波动性风险,估值倍数也难逃折价压力。
英特尔(INTC)技术分析
英特尔 (INTC) 技术面来看,MACD(12,26,9)数值0.959,处于中性状态,RSI数值29.145处于卖出状态,Williams%R数值87.884处于超卖状态,注意关注。
英特尔(INTC)媒体舆情
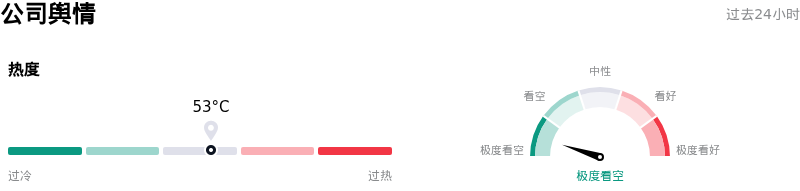
英特尔 (INTC) 公司舆情热度来看,当前热度53,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看空状态。
英特尔(INTC)基本面分析
英特尔 (INTC) 处于科技设备行业,最新年度营业收入$52.85B,处于行业6,净利润$-267.00M,处于行业111。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$91.99,最高价为$160.00,最低价为$63.00。
关于英特尔(INTC)的更多详情
公司特定风险:
- 外部代工经济效益的不确定性:英特尔宣布为其18A-P制程节点锁定首个外部客户,但未披露客户身份、订单规模、交易估值或商业化时间表,导致盘中涨幅大幅回落,并加剧了分析师对代工部门盈利能力及近期营收贡献的质疑。
- 主要股东战略减持:近期监管披露的13-F文件证实,英伟达将其持有的英特尔持仓削减了25%(减持逾5300万股至1.611亿股),这表明机构信心减退,并对该股构成持续抛压。
- 因隐瞒需求骤降面临联邦证券诉讼:联邦法院最新提起的一起股东集体诉讼指控称,在英特尔近期下调营收指引前,公司高管层未能披露渠道库存严重积压、零部件成本上升以及客户端计算需求严重疲软等问题。
- 服务器CPU市场份额持续遭侵蚀:近期机构研报指出,英特尔在高利润率的数据中心和服务器处理器市场的份额正持续流失给AMD及基于ARM的架构,叠加高昂的18A研发成本以及晶圆制造产能利用率不足,加剧了利润率承压风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。