


 优惠


应用材料(AMAT)股票11月19日盘中下跌3.55%:释放什么信号?


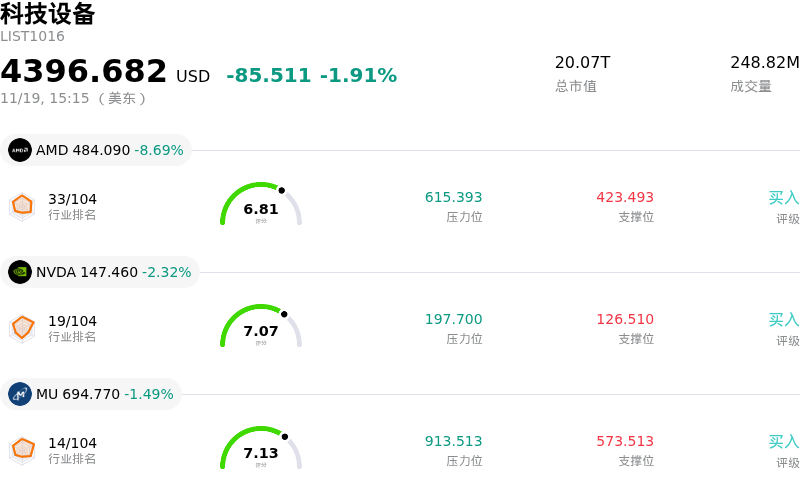
应用材料 (AMAT) 盘中下跌3.55%, 所属行业科技设备下跌1.91% ,公司涨幅跑输行业涨幅,行业成交额前三股票 超威半导体 (AMD) 下跌 9.38%;英伟达 (NVDA) 下跌 2.69%;美光科技 (MU) 下跌 1.92%。
今日是什么导致了应用材料(AMAT)股价下跌?
随着机构投资者重新评估对短期晶圆制造设备支出的预期(尤其是成熟制程节点),应用材料(Applied Materials)正面临下行压力。尽管人工智能基础设施持续带动对先进封装和先进制程逻辑芯片的强劲需求,但消费电子、汽车和工业等更广泛终端市场的周期性疲软,促使芯片制造商在资本支出上保持克制。这种需求分化导致订单动能不均,促使投资组合经理对半导体前道设备供应商采取更为谨慎的立场。
半导体制造设备销售面临的地缘政治动态及监管压力,依然是该股承受的主要阻力。历史上,由于国内积极扩张产能,中国市场在晶圆制造设备厂商的营收中一直占据极高比重。市场担忧更严格的出口管制与供应链本土化举措将限制高毛利设备的出货,加之此前区域客户提前备货的需求正显现常态化迹象,进一步加剧了经营不确定性,并拖累了中期的业绩能见度。
更为广泛的宏观经济环境与资本市场动态放大了此轮回调。坚挺的基准利率以及整个半导体生态系统中关于企业支出偏向谨慎的表态,促使市场在高估值科技股中获利了结。当存储芯片和通用逻辑芯片的周期性复苏时间表被拉长时,机构资金通常会轮动流向防御性资产,或能立竿见影从人工智能部署中受益的标的,而非交付周期更长的资本设备供应商。
分析师情绪亦反映了这一谨慎氛围,数家卖方机构下调了利润率预测和目标价,以反映未来几个季度设备出货额潜在的放缓。尽管应用材料在材料工程解决方案领域保持行业领先地位,并受益于全环绕栅极(GAA)架构演进及背面供电等结构性利好,但当前市场情绪仍主要集中在短期需求消化和地缘政治风险上。在除高带宽内存(HBM)和先进制程逻辑芯片等个别领域之外、更广泛的客户资本支出预算出现明确加速之前,该股估值可能将持续承压。
应用材料(AMAT)技术分析
应用材料 (AMAT) 技术面来看,MACD(12,26,9)数值1.333,处于中性状态,RSI数值36.966处于中性状态,Williams%R数值74.441处于卖出状态,注意关注。
应用材料(AMAT)媒体舆情
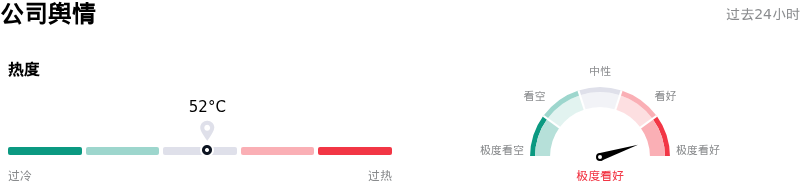
应用材料 (AMAT) 公司舆情热度来看,当前热度52,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
应用材料(AMAT)基本面分析
应用材料 (AMAT) 处于科技设备行业,最新年度营业收入$34.45B,处于行业10,净利润$10.09B,处于行业8。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$625.37,最高价为$900.00,最低价为$308.00。
关于应用材料(AMAT)的更多详情
公司特定风险:
- 业绩指引脱节与洁净室瓶颈:尽管营收数据超出上年同期基线,但近期营收指引未能满足机构高企的耳语预期;由于客户厂房建设延期及洁净室就绪瓶颈持续拖累设备交付和安装进度,已促使各大主要券商纷纷下调其目标价。
- 中国市场营收萎缩与监管风险敞口:面向中国市场的高毛利产品出货占比预计将降至总营收的25%以下,对利润率构成严峻逆风;而在美国持续面临收紧半导体出口管制威胁的背景下,先进制程的本土订单目前尚无法抵消这一缺口。
- 晶圆制造资本开支轮动逆风:卖方分析师警告称,晶圆制造设备(WFE)预算正发生不利重置,资金从沉积与刻蚀领域转向光刻设备,使应用材料旗下利润率最高的半导体系统产品线直接面临竞争加剧与市场份额流失的风险。
- 超大规模云厂商周期性与资本开支平台期风险:机构投资者正日益严格审视当前扩建阶段之后人工智能资本开支的持续性,这导致设备供应商的估值面临压缩,因其盈利高度依赖于新增产能建设,而非芯片的经常性持续生产。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







