


 优惠


直觉外科(ISRG)股票11月19日盘中下跌3.15%:关键驱动因素揭晓


直觉外科 (ISRG) 盘中下跌3.15%, 所属行业医疗服务与设备下跌2.15% ,公司涨幅跑输行业涨幅,行业成交额前三股票 联合健康 (UNH) 下跌 4.74%;CVS Health Corp (CVS) 下跌 1.73%;哈门那公司 (HUM) 下跌 1.52%。
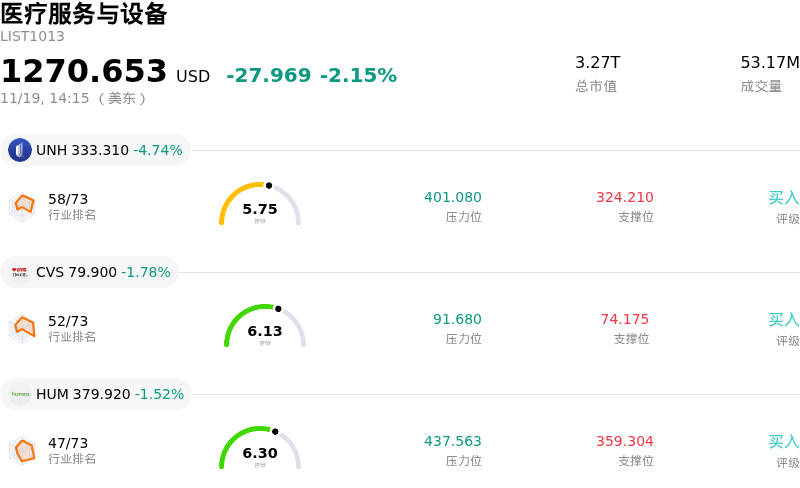
今日是什么导致了直觉外科(ISRG)股价下跌?
直觉外科(Intuitive Surgical)在盘中遭遇显著抛售压力,主要受多重因素叠加影响:估值驱动的倍数压缩、市场对医院资本支出的审视加剧,以及机构在整个医疗科技板块进行的投资组合调整。作为相较于更广泛医疗保健板块享有较高溢价的行业龙头,该股对宏观经济情绪的变化以及资金撤出高估值成长股的广泛板块轮动尤为敏感。
在行业和运营层面,投资者的注意力集中在医院资本设备支出的节奏上。医疗系统仍在应对预算限制和融资考量,导致部分市场参与者对下一代机器人平台(尤其是达芬奇5,da Vinci 5)的短期装机速度和升级周期产生疑虑。尽管基础手术量依然稳健,但医院资本审批流程中若出现任何放缓迹象或销售周期延长,往往都会打压投资者的短期热情。此外,市场情绪还在持续关注手术结构动态(特别是择期普外科类别),以及集中采购和招标节奏可能给收入确认节点带来变数的国际市场敞口。
从机构持仓角度来看,盘中走弱反映了该股在前期持续走强后的战术性获利了结。在避险或板块轮动阶段,投资组合经理通常会削减高估值标的的仓位,转而重新配置到市场中更具防御性或偏价值型的板块。尽管面临这些短期逆风,直觉外科凭借其庞大的全球装机量、由耗材与配件产生的高比例经常性收入,以及显著的临床转换成本,依然维持着行业领先的竞争护城河。展望未来,机构的关注重点仍将是医院资本预算的承诺落实情况、核心手术适应症的手术量走势,以及客户对最新一代平台的采纳率,以评估市场情绪何时趋于企稳。
直觉外科(ISRG)技术分析
直觉外科 (ISRG) 技术面来看,MACD(12,26,9)数值-12.662,处于中性状态,RSI数值38.014处于中性状态,Williams%R数值99.693处于超卖状态,注意关注。
直觉外科(ISRG)基本面分析
直觉外科 (ISRG) 处于医疗服务与设备行业,最新年度营业收入$10.06B,处于行业15,净利润$2.86B,处于行业8。「公司简介」
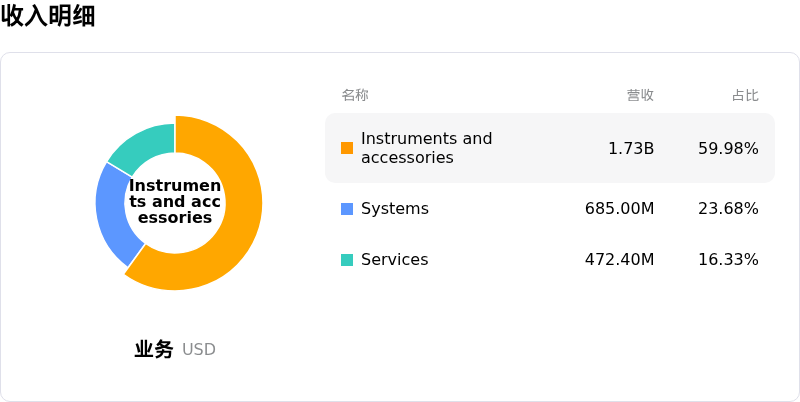
近一月多位分析师给出公司评级为买入。目标价预测平均价为$486.97,最高价为$685.00,最低价为$324.00。
关于直觉外科(ISRG)的更多详情
公司特定风险:
- 器械降价与利润率承压:管理层推进计划中的降价让利举措(以中国区域性强制降价以及延长器械使用次数计划为主导),预计到2027年将导致每例手术的达芬奇器械与附件收入缩减3%至5%;与此同时,来自第三方设备翻新商的竞争加剧,也对经常性现金流构成威胁。
- 美国核心手术量增速放缓:鉴于有迹象显示美国手术量增速放缓至10%左右,华尔街机构已纷纷下调目标价;手术量增速放缓促使公司维持了偏保守的全年业绩指引,同时,与《平价医疗法案》(Affordable Care Act)医保交易所承保范围变动相关的报销阻力也逐步显现。
- 反垄断和解阴霾与GAAP盈利拖累:在计提了高达4.5亿美元的巨额税前反垄断诉讼和解费用后,公司仍面临执行风险,该项费用导致GAAP稀释每股收益缩减0.99美元;在和解协议获得法院正式批准之前,法律层面的不确定性依然存在。
- 技术面破位与内部人士减持加剧:在该股跌破200日移动均线(428.75美元)后,盘中下行压力加速释放,触发了算法平仓;加之高管及董事依据预先设定的Rule 10b5-1交易计划持续减持股票,使得抛压进一步放大。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







