


 优惠


缤客(BKNG)股票11月19日盘中下跌3.34%:释放什么信号?


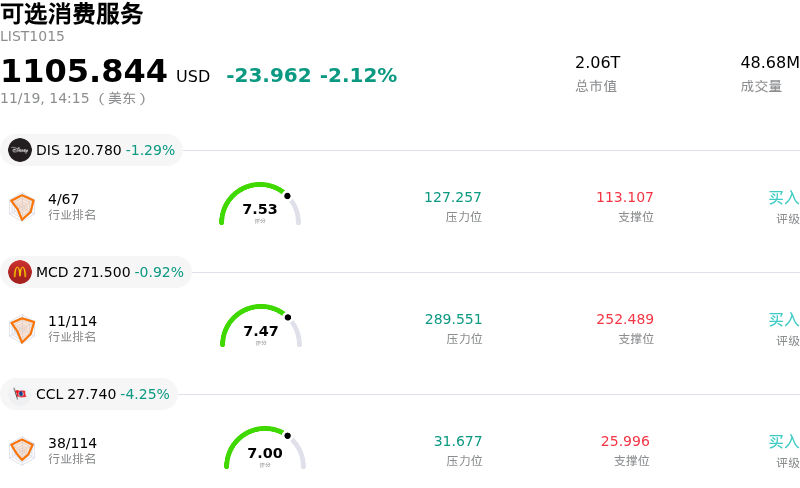
缤客 (BKNG) 盘中下跌3.34%, 所属行业可选消费服务下跌2.12% ,公司涨幅跑输行业涨幅,行业成交额前三股票 迪士尼 (DIS) 下跌 1.29%;麦当劳 (MCD) 下跌 0.92%;Carnival Corp (CCL) 下跌 4.21%。
今日是什么导致了缤客(BKNG)股价下跌?
Booking Holdings在盘中交易中承压下行,宏观经济担忧、可选消费疲软以及行业特定逆风等多重因素交织,打压了整个在线旅游板块的投资者情绪。
该股回调的核心诱因在于市场对全球消费者旅游支出持续性的担忧日益加剧。在经历疫情后数个季度的强劲休闲游需求后,更广泛的宏观经济数据表明,消费者群体(尤其是欧洲和北美核心市场)的消费能力正日益吃紧。持续高企的累计通胀、挥之不去的利率压力以及宏观经济不确定性,促使旅客缩减可选支出、缩短出行时间,或转向更低档次的住宿。由于Booking Holdings的绝大部分总预订额来自国际市场(尤其是欧洲),这些地区消费者情绪的任何谨慎迹象,都会对接下来几个旅游季度的间夜量增长和日均房价预期造成格外显著的打压。
汇率波动同样带来了运营层面的扰动。美元对主要欧洲货币的持续相对强势,给跨国旅游平台带来了反复出现的报表折算逆风。由于Booking Holdings以美元编制合并财务报表,而相当大一部分预订量则以欧元和英镑产生,外汇波动压缩了财报呈现的营收增幅,并对利润率形成拖累,而在市场普遍的避险轮动中,这类因素往往会遭到投资者的抛售惩罚。
从行业与竞争格局来看,市场参与者依然密切关注单位经济效益与营销效率的变化。数字获客成本攀升以及付费搜索与元搜索渠道竞价竞争的加剧,持续对效果营销回报构成挑战。与此同时,传统连锁酒店正加大直订忠诚度计划的推广力度,而替代性住宿平台也在非城市及度假短租细分市场持续施压。为捍卫市场份额而必须持续进行的营销投入,可能对经营杠杆构成制约,尤其是在总预订额这一顶层指标增速放缓的情况下。
监管隐忧(尤其是欧盟在《数字市场法》等框架下的监管)继续在商业惯例、价格一致性条款以及平台分销规则方面带来结构性不确定性。在机构资金对业绩指引风险和周期性敞口愈发敏感的环境下,这些复合逆风促使投资组合经理削减高贝塔属性旅游平台的风险敞口,从而加剧了该股的盘中回落。
缤客(BKNG)技术分析
缤客 (BKNG) 技术面来看,MACD(12,26,9)数值-1.189,处于卖出状态,RSI数值37.544处于中性状态,Williams%R数值98.709处于超卖状态,注意关注。
缤客(BKNG)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$219.73,最高价为$267.00,最低价为$150.00。
关于缤客(BKNG)的更多详情
公司特定风险:
- B2B及AI业务重组商业化前景不明: 新公布的企业级举措(特别是整合后的Booking合作伙伴部门以及跨垂直领域的Vayo AI旅行智能体)需要高额技术投入,但短期内缺乏可量化的财务回报,引发了分析师对利润率稀释的担忧。
- 自主AI生态系统引发平台去中介化风险: 竞争对手加速推出前沿生成式AI旅行工具(包括Meta的旅行规划智能体Muse),恐将绕过在线旅游平台(OTA)的搜索引流路径,从而对获客成本和直接访问流量构成压力。
- 远期预订间夜量增速急剧放缓: 机构分析师纷纷下调目标价,因前瞻指引预计间夜量增速将大幅放缓至1%–3%,反映出第四季度旅游需求走弱、机票通胀阻力以及消费者支出疲软。
- 欧洲监管与合规风险加剧: 欧盟委员会针对Booking.com在平台安全和虚假房源监管方面的持续监管审查,可能在其欧洲核心业务中引发巨额合规成本及行政处罚。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







