


 优惠


默沙东(MRK)股票11月19日盘中下跌3.02%:原因全解读


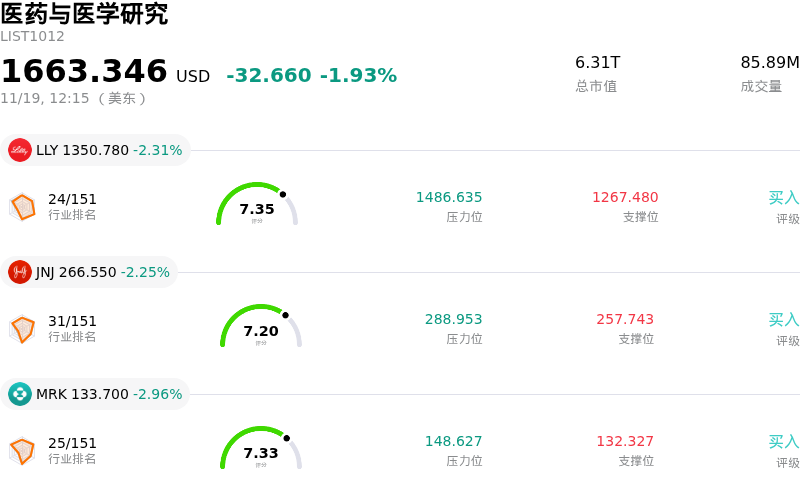
今日是什么导致了默沙东(MRK)股价下跌?
盘中默沙东遭遇显著抛压,这主要是受到管线推进情况面临审视、板块动态转变,以及核心商业化产品持续面临中期隐忧的多重影响。随着市场参与者重新评估生物医药板块的风险溢价,防御型大盘医疗保健股遭遇机构投资者的广泛调仓,进一步加剧了整个制药板块的下行压力。
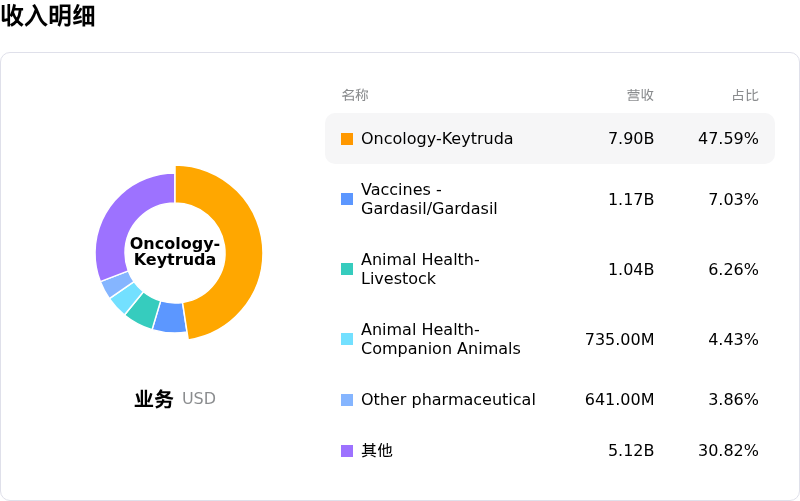
市场情绪的核心拖累依然是战略转型规划——重磅抗癌药物Keytruda在本年代末即将面临专利到期(失去独占权)。投资者正在密切审视临床管线的推进情况,尤其是皮下注射剂型、联合疗法以及抗体偶联药物(ADC)等肿瘤学合作项目的进展。任何进一步的延误、竞争对手免疫疗法公布的竞品数据,或是围绕专利抗辩时间表的不确定性,往往都会促使机构持仓者迅速减仓避险。
海外市场的商业化阻力也持续压制投资者预期。人乳头瘤病毒(HPV)疫苗Gardasil近期在国际市场(尤其是中国等关键增长地区)的销售出现波动后,市场参与者对其短期销量恢复的持续性依然持谨慎态度。渠道库存调整的持续以及替代性竞品的增加,已促使多家机构下调了该疫苗产品组合的基准增长预期,从而削弱了对其营收增长动能的期望。
更广泛的行业动态进一步加剧了回调态势。监管机构对处方药定价的审视、美国联邦医疗保险(Medicare)价格谈判,以及美国医疗卫生政策重点的转变,持续压制着超大型制药企业的估值倍数。当资本轮动至高Beta成长型板块或应对复杂的宏观环境时,收入高度集中于成熟资产的制药个股往往会承受更为沉重的抛售压力。
从机构视角来看,默沙东凭借强劲的自由现金流创造能力、具备吸引力的高股息率,以及Winrevair等新兴疗法展现出的早期商业化势头,仍具备坚实的基本面支撑。然而,短期股价表现可能仍将受制于切实的临床试验里程碑、海外商业化执行进展的明朗化,以及管线多元化是否足以弥补未来专利到期损失的有力证据。在这些经营层面的催化剂带来明确的超预期利好之前,该股可能仍将面临持续的震荡整理与估值承压。
默沙东(MRK)技术分析
默沙东 (MRK) 技术面来看,MACD(12,26,9)数值-2.688,处于卖出状态,RSI数值32.769处于中性状态,Williams%R数值98.080处于超卖状态,注意关注。
默沙东(MRK)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$158.39,最高价为$186.00,最低价为$105.00。
关于默沙东(MRK)的更多详情
公司特有风险:
- 奈妥布替尼(MK-1026)全面终止临床研发:在一个独立数据监测委员会发现3期BELLWAVE-011试验中临床风险大于获益后,默沙东终止了奈妥布替尼的全部临床开发项目——该药为其斥资27亿美元收购ArQule所得的核心血液肿瘤资产——此举迫使其立即关停所有正在进行的3期研究(包括BELLWAVE-008和BELLWAVE-010),并彻底抹去了预期的血液管线收入。
- 研发资本受损与即将面临的资产减记:BELLWAVE项目的突然终止重新引发了投资者对默沙东外部业务拓展战略的审视;该资产此前已累计计提了19.7亿美元的历史减值准备,如今在商业回报归零的情况下,将需要对其剩余账面价值进行全额减记。
- 四季度渠道去库存压力与2027年监管逆风:在预计将冲击2026年第四季度业绩的约5.5亿美元客户订单时点调整及渠道库存反转来临之前,机构分析师正积极降低持仓风险;与此同时,受德国药品定价政策变化及Bridion面临仿制药销量蚕食的影响,进入2027年公司还将面临指引中超过20亿美元的逆风。
- Keytruda专利崖集中度风险加剧:失去这一后期肿瘤替代方案加剧了机构对默沙东营收过度集中于Keytruda的担忧,进一步放大了市场对该公司抵御该药即将面临的专利到期能力的审视,因为其管线候选药物未能转化为替代性的商业现金流。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







