


 优惠


马拉松原油(MPC)股票11月18日收盘下跌5.23%:关键驱动因素揭晓


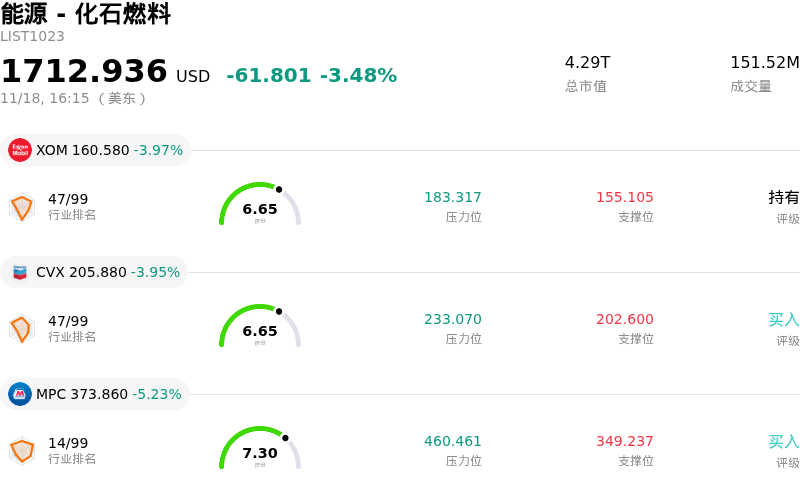
马拉松原油 (MPC) 收盘下跌5.23%, 所属行业能源 - 化石燃料下跌3.48% ,公司涨幅跑输行业涨幅,行业成交额前三股票 埃克森美孚 (XOM) 下跌 3.97%;雪佛龙 (CVX) 下跌 3.95%;马拉松原油 (MPC) 下跌 5.23%。
今日是什么导致了马拉松原油(MPC)股价下跌?
马拉松石油在当个交易日遭遇显著下行压力,主因是基准炼油毛利大幅收窄,且下游能源板块面临逐步显现的逆风。由于成品油供应增速超过短期消费节奏,炼油裂解价差——尤其是3-2-1裂解价差指标——遭到严重挤压。对于像马拉松石油这种规模的独立炼油商而言,盈利能力对成品油裂解价差的变化极为敏感,这促使机构交易台重新校准短期利润率变现模型,并削减对周期性下游资产的风险敞口。
除了利润率遭受挤压外,库存数据所反映的汽油与馏分油库存反常累库,也进一步打击了整体市场情绪。库存偏高表明美国国内货运活动有所放缓,且消费者驾车出行需求趋于谨慎,引发了市场对需求过渡期成品油消纳情况的担忧。此外,原料成本走强对炼油毛利造成额外压力,收窄了通常为墨西哥湾沿岸及美国内陆复杂炼油体系带来结构性成本优势的甜酸原油价差。
从机构投资组合的角度来看,能源板块的整体疲软以及市场的避险情绪加速了股价回调。投资者通常将大盘炼油股作为高流动性的战术工具,以表达对周期性需求和裂解价差动能的观点。当裂解价差恶化且原油投入成本居高不下时,下游炼化股票往往会面临集中的去风险化抛售资金流。机构的获利了结以及向利润率敏感度较低的能源细分领域的调仓操作,进一步加剧了下行抛压。
运营和资本配置考量也是影响投资者仓位布局的重要因素。尽管马拉松石油继续通过大规模股票回购以及来自其中游合伙企业的稳定分红来支撑股东价值,但市场对运营成本和计划检修日程依然高度敏感。在利润率低迷时期,更高的炼厂维护费用或下调的加工量指引都会压缩自由现金流的产生,从而打压市场的短期回报预期。
展望未来,该公司股价能否企稳将在很大程度上取决于裂解价差走势、全美炼油设施开工率的自律表现以及更广泛的宏观经济指标。尽管该公司拥有行业领先的运营布局和充裕的资产负债表灵活性,但要实现持续的估值倍数扩张和股价修复,仍有赖于库存回归常态,以及消费者和工业燃料需求保持韧性的更明确证据。
马拉松原油(MPC)技术分析
马拉松原油 (MPC) 技术面来看,MACD(12,26,9)数值-6.837,处于卖出状态,RSI数值35.773处于中性状态,Williams%R数值90.826处于超卖状态,注意关注。
马拉松原油(MPC)媒体舆情
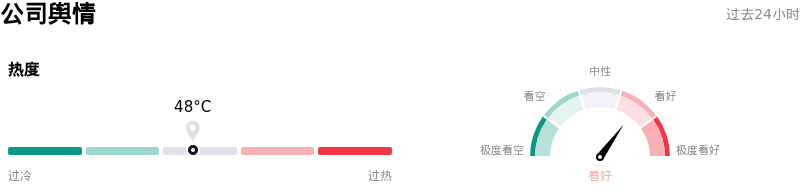
马拉松原油 (MPC) 公司舆情热度来看,当前热度48,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
马拉松原油(MPC)基本面分析
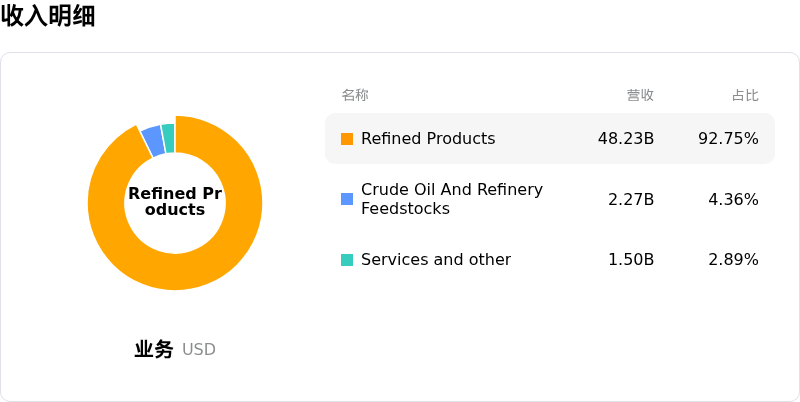
马拉松原油 (MPC) 处于能源 - 化石燃料行业,最新年度营业收入$133.43B,处于行业6,净利润$4.04B,处于行业13。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$443.27,最高价为$564.00,最低价为$186.93。
关于马拉松原油(MPC)的更多详情
公司特定风险:
- 裂解价差回归常态与峰值利润率反转:继第三季度炼油利润率达到每桶45.70美元后,机构分析师警告称,随着成品油裂解价差收窄以及有利的轻重质原油价差对利润率的提振效应见顶耗尽,下游盈利能力正面临迫在眉睫的均值回归压力。
- 原油加工量环比收缩与计划检修费用:第四季度业绩指引预计开工率将降至95%,原油加工量放缓至约280万桶/日,同时将产生2.3亿美元的计划检修费用,从而直接压制环比经营杠杆并挤压自由现金流生成能力。
- 剥离美中大陆资产带来的地域集中度风险:涉及曼丹(Mandan)和圣保罗公园(St. Paul Park)炼油厂、规模达42亿美元的待完成资产剥离,将使资本几乎全数重新配置到墨西哥湾沿岸业务;这不仅丧失了美中大陆内陆原油的稳定优势,还使炼油现金流暴露于区域性恶劣天气干扰及墨西哥湾沿岸出口波动的风险之中。
- 周期中期估值下资本回报的可持续性:机构评论指出,若炼油业务的现金生成能力放缓至常态化的周期中期水平,该公司规模达81亿美元的激进股票回购授权及股息派发力度的可持续性将面临日益加剧的下行风险,这也凸显了其相对于折现后历史公允价值评估的脆弱性。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







