


 优惠


巴西石油(PBR)股票11月18日盘中下跌3.48%:关键驱动因素揭晓


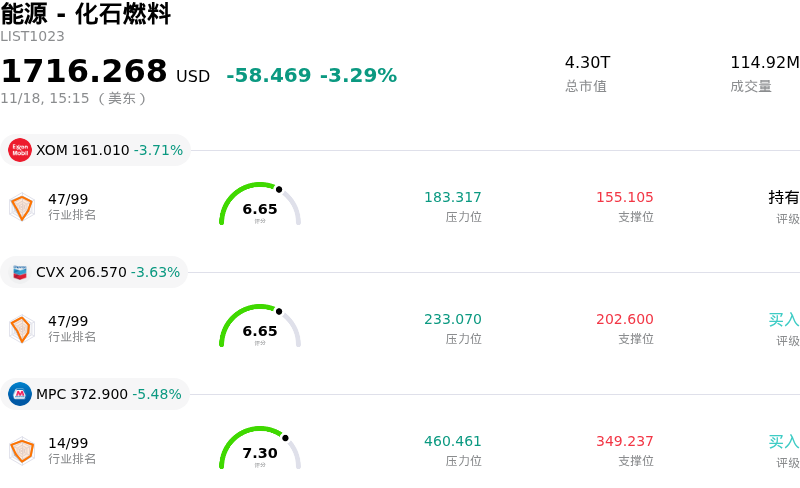
巴西石油 (PBR) 盘中下跌3.48%, 所属行业能源 - 化石燃料下跌3.29% ,公司涨幅跑输行业涨幅,行业成交额前三股票 埃克森美孚 (XOM) 下跌 3.71%;雪佛龙 (CVX) 下跌 3.67%;马拉松原油 (MPC) 下跌 5.48%。
今日是什么导致了巴西石油(PBR)股价下跌?
巴西国家石油公司(Petroleo Brasileiro S.A.)在当个交易日承受了明显的下行压力,主要受到全球原油基准价格大幅走低,以及投资者对巴西政府主导的资本配置敏感度再度上升的共同拖累。作为一家对全球大宗商品周期具有高度敞口的综合性能源巨头,该公司的ADR跟随布伦特原油与西得克萨斯中质原油(WTI)期货的整体疲软走势;对全球宏观需求的持续担忧与非欧佩克供应的不断扩大,继续对勘探与生产领域的情绪造成压制。
除国际大宗商品市场的压力之外,经常对该公司构成阴霾的国内治理与政策动向进一步加剧了下行压力。市场参与者对政府可能干预这家国有石油公司的企业战略保持警惕。围绕燃油平价定价机制与国内消费通胀管理之间的持续争论,以及战略重心偏向增加炼油投资而非股东回报的转变,已导致注重股息收益的机构投资者削减敞口。任何有关资本支出指引向回报率较低的国内工业项目扩张的迹象,通常都会稀释市场历来赋予该公司盐下深水资产的估值溢价。
汇率波动以及更广泛的新兴市场资产重新配置也是导致当个交易日走弱的原因。巴西雷亚尔兑美元走软,直接打压了ADR的估值,并推高了以外币计价的债务的汇率折算风险。在全球股市呈现避险情绪的交易环境下,机构资金往往会流出国企属性的拉美大宗商品标的,转向防御性本土资产,从而加速了整个板块的资金外流。
从机构角度来看,此次回调凸显了该公司面临的双重脆弱性:一是具有周期性的油气定价风险,二是主权政治风险。尽管巴西国家石油公司保持着极低的盐下提油成本和强劲的底层现金流生成能力,但其近期表现仍受到围绕股东分红及高层治理重点等相关消息敏感度的制约。在股息可持续性以及即将公布的多年期战略投资规划明朗之前,投资组合经理很可能会维持谨慎态度。
巴西石油(PBR)技术分析
巴西石油 (PBR) 技术面来看,MACD(12,26,9)数值-0.691,处于卖出状态,RSI数值23.519处于卖出状态,Williams%R数值97.555处于超卖状态,注意关注。
巴西石油(PBR)基本面分析
巴西石油 (PBR) 处于能源 - 化石燃料行业,最新年度营业收入$88.94B,处于行业11,净利润$19.69B,处于行业3。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$23.26,最高价为$31.00,最低价为$14.50。
关于巴西石油(PBR)的更多详情
公司特定风险:
- 股息派发不及预期与分红收缩:巴西石油公司宣布季度股息派发规模为27亿美元,大幅低于市场普遍预期的38亿美元,表明在其45%自由现金流派息机制下,向股权持有者分配的现金出现压缩。
- 激进上调资本支出指引:管理层将全年资本支出预测上调至210亿至220亿美元区间以加速海上平台建设,引发机构对资本密集度上升将持续消耗可用自由现金流的担忧。
- 机构下调目标价:华尔街机构纷纷下调其目标价,其中花旗集团将目标价下调至18.50美元,摩根大通也同步下调,反映出市场对股息收益率、资本支出纪律以及国内炼油利润率维持能力的信心有所下降。
- 下游监管收紧与资本分流:国内燃油定价面临持续审查,加之资本被投向与政府导向一致、回报率较低的转型项目(例如全面收购生物燃料物流运营商Logum),对下游利润率构成威胁,并加大了面临国家干预的风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







