


 优惠


纽蒙特(NEM)股票11月18日盘中下跌5.89%:原因全解读


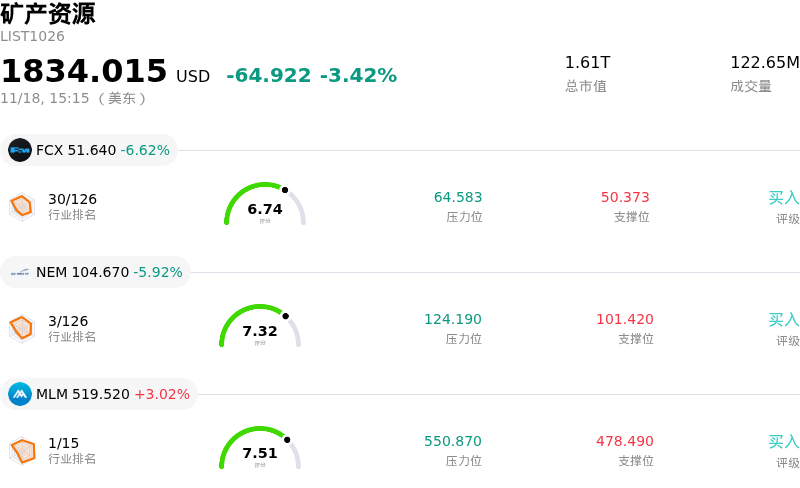
纽蒙特 (NEM) 盘中下跌5.89%, 所属行业矿产资源下跌3.42% ,公司涨幅跑输行业涨幅,行业成交额前三股票 自由港麦克莫兰 (FCX) 下跌 6.69%;纽蒙特 (NEM) 下跌 5.92%;马丁-玛丽埃塔材料 (MLM) 上涨 3.02%。
今日是什么导致了纽蒙特(NEM)股价下跌?
纽蒙特公司(Newmont Corporation)盘中面临显著下行压力,主要受标的贵金属价格急剧回调,以及波及资本密集型矿企的更广泛宏观经济逆风拖累。由于大型黄金生产商相较于实物黄金具备显著的经营杠杆,现货黄金价格一旦迅速下修,通常会导致矿业股面临被放大的抛售压力。
此次回调的核心催化因素来自外汇与债券市场宏观层面的逆风。美元走强与基准美债收益率攀升形成合力,削弱了黄金等无息资产的投资吸引力。当央行货币政策预期偏向鹰派,或释放出利率将在更长时间内维持高位的信号时,机构资产配置方往往会削减贵金属对冲仓位。对纽蒙特而言,其营收走势和利润率扩张与实际黄金结算价直接挂钩,此类宏观动态直接引发了估值承压。
除了大宗商品层面的阻力外,投资者对大型矿企成本结构的审视度依然高企。全行业在劳动力、能源及关键加工投入品上的通胀压力,导致全球业务的总维持成本居高不下。当金价哪怕出现小幅走软,市场参与者也会迅速重新评估自由现金流生成能力和利润率的可持续性,特别是对于那些正在进行大规模资产整合及巨额维持性资本支出计划的生产商而言。这种敏感性促使机构资金削减股票配置权重,转而投向更具防御性的现金或债务工具。
更广泛的行业动态与机构投资组合头寸配置也加剧了盘中跌势。跟踪自然资源与黄金采矿基准的系统化交易算法和交易型开放式指数基金(ETF),在金属价格普遍回调期间往往会执行自动化平仓,从而放大了下行动能。鉴于纽蒙特在全球矿业指数中的权重股地位,在风险再平衡期间,自动化的一篮子抛售进一步加剧了价格滑点。
展望未来,纽蒙特能否企稳将很大程度上取决于黄金价格与外汇市场的企稳,以及管理层在其一级资产组合中展现严谨的成本控制和稳定产出能力。在标的大宗商品市场的波动平息且实际收益率趋稳之前,大型黄金生产商的股价走势可能仍将对更广泛的宏观经济趋势保持高度敏感。
纽蒙特(NEM)技术分析
纽蒙特 (NEM) 技术面来看,MACD(12,26,9)数值-1.664,处于卖出状态,RSI数值37.627处于中性状态,Williams%R数值90.453处于超卖状态,注意关注。
纽蒙特(NEM)基本面分析
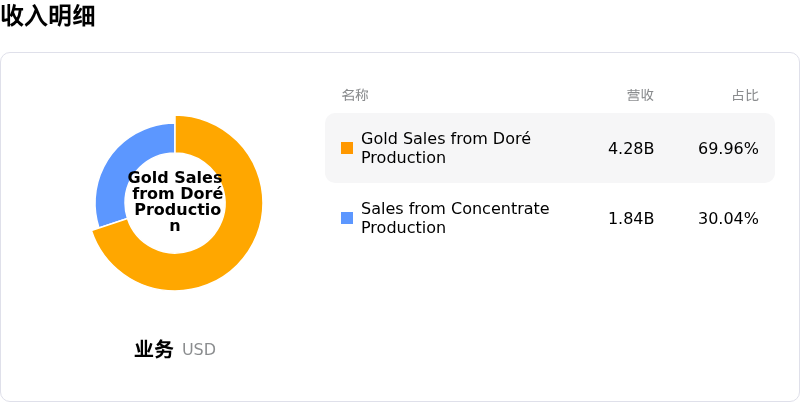
近一月多位分析师给出公司评级为买入。目标价预测平均价为$139.25,最高价为$205.00,最低价为$79.00。
关于纽蒙特(NEM)的更多详情
公司特定风险:
- 单位成本急剧攀升与第四季度AISC激增:在管理层预警第四季度全维持成本(AISC)预计将飙升至每盎司1,900美元(高于第三季度的每盎司1,450美元)后,机构分析师正密切审视纽蒙特的近期盈利能力;而持续高于内部3%预测值的劳动力成本通胀,以及佩尼亚斯基托(Peñasquito)矿山预计30%的白银副产品抵免降幅,使这一局面进一步恶化。
- 远期大型项目资本开支大幅攀升:巨额资本负担正对自由现金流指引构成威胁,原因是红克里斯(Red Chris)块体崩落法项目的正式成本估算达到42亿至48亿美元,这使2027年开发资本开支增加了约5亿美元,并将商业化投产推迟至2033年,同时该项目还依赖于尚未最终确定的加拿大政府补贴。
- 海外资产的运营与气候脆弱性:该公司关键海外生产资产面临迫在眉睫的运营中断风险,具体表现为:在厄尔尼诺现象加剧的影响下,巴布亚新几内亚的利希尔(Lihir)矿山面临供水短缺危机;加纳提高采矿特许权使用费导致利润率承压;以及卡迪亚(Cadia)矿山因地震扰动带来的后续产能恢复滞后。
- 大宗商品回调期间估值倍数严重压缩:在现货黄金价格骤跌3%后,纽蒙特股价盘中遭抛售下挫逾7%,算法与机构清盘抛售击穿了关键均线支撑位;这主要受到市场担忧的触发,即在毛利率环比收窄的背景下,该股相较内在价值存在约20%的溢价。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







