


 优惠


诺和诺德(NVO)股票11月18日盘中下跌3.12%:背后推手曝光


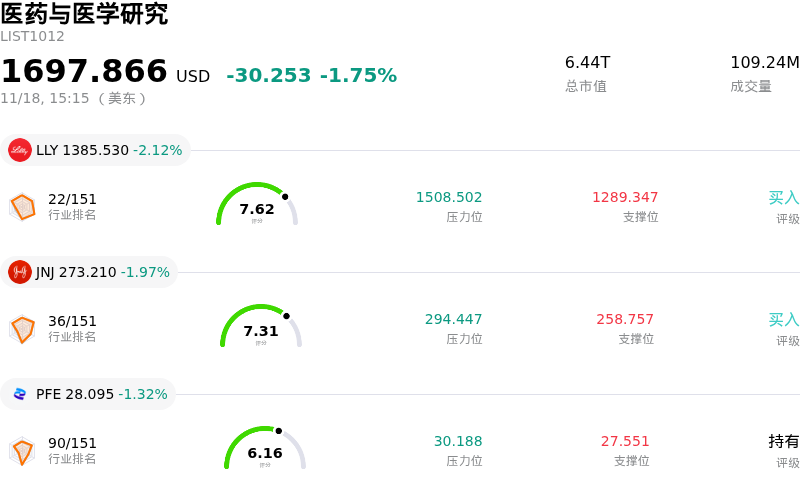
诺和诺德 (NVO) 盘中下跌3.12%, 所属行业医药与医学研究下跌1.75% ,公司涨幅跑输行业涨幅,行业成交额前三股票 礼来 (LLY) 下跌 2.12%;强生 (JNJ) 下跌 1.97%;辉瑞 (PFE) 下跌 1.32%。
今日是什么导致了诺和诺德(NVO)股价下跌?
诺和诺德在今日交易时段面临显著下行压力,这主要是受到减重及心血管代谢领域竞争日趋激烈、药品定价面临更严格审视以及防御性板块整体仓位调整等综合因素的推动。机构对生物制药板块的情绪正变得愈发挑剔审慎,投资者正在密切审视核心GLP-1疗法长期销售量与净价走势的可持续性。
导致该股承压的核心催化因素在于减重领域不断升级的竞争威胁。随着主要竞争对手将下一代多受体激动剂和口服代谢候选药物推向关键临床里程碑,市场参与者正在重新评估长期的市场份额预期。竞争性口服剂型以及诸如胰淀素与降钙素受体双重激动剂等新机制的潜在入局,对司美格鲁肽的溢价定价权和放量主导地位构成了中期风险。对手研发管线的任何边际进展——只要凸显出更优的耐受性或更便捷的给药途径——都会迅速引发既有行业龙头的估值承压。
与此同时,围绕药品实际净销售价格的持续结构性审视,依然是笼罩在市场情绪上方的阴云。尽管重磅减重和糖尿病药物的市场需求依然强劲,但在主要市场(尤其是美国),与药品福利管理机构(PBM)的谈判以及政府支付方计划正在对药价总额与净额之间的差额(gross-to-net spread)施加下行压力。投资者对长期处方用药目录准入、维持优先报销梯次所需的激进价格折让,以及对代谢药物报销目录的监管审查深感担忧,这些因素打压了近期的盈利预期上修动能。
运营层面因素及生产执行风险同样是机构资金配置者关注的核心。尽管诺和诺德持续投入重金以扩大全球生产基础设施规模,并整合近期的供应链收购项目,但整个行业产能的逐步常态化,正开始收窄此前维系龙头市场份额的供需缺口。此外,在更广泛的分销摩擦彻底解决之前,复合配制替代药物的激增及其面临的监管审查,仍将对商业化势头构成边际阻力。
从投资组合配置的角度来看,大盘整体走势也是导致该股疲软的原因之一。宏观经济的不确定性,以及资金从高估值医疗健康龙头流向顺周期资产或价值型板块的轮动,对整个行业构成了普遍阻力。对于机构投资者而言,诺和诺德高企的估值倍数使其执行容错空间极其有限;一旦临床数据发布、竞品进展或定价争议给商业化逻辑带来短期不确定性,就会放大股价的回调幅度。
诺和诺德(NVO)技术分析
诺和诺德 (NVO) 技术面来看,MACD(12,26,9)数值0.029,处于买入状态,RSI数值45.266处于中性状态,Williams%R数值97.063处于超卖状态,注意关注。
诺和诺德(NVO)基本面分析
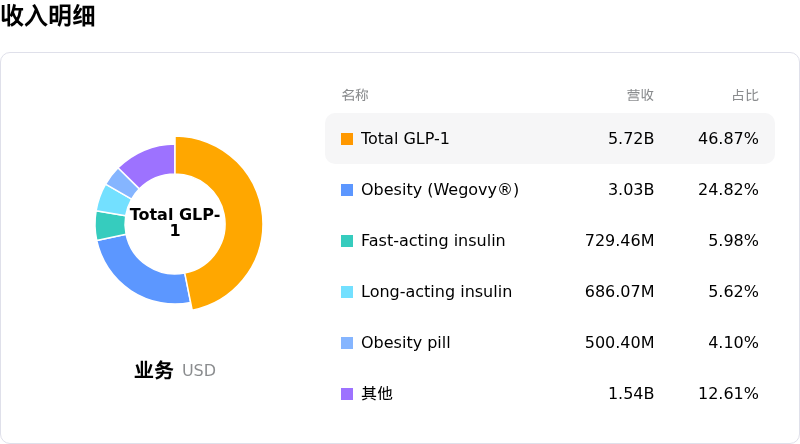
诺和诺德 (NVO) 处于医药与医学研究行业,最新年度营业收入$46.70B,处于行业12,净利润$15.48B,处于行业4。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$48.19,最高价为$65.00,最低价为$40.00。
关于诺和诺德(NVO)的更多详情
公司特有风险:
- CagriSema耐受性与探索性试验局限性:在ObesityWeek大会上公布后期REDEFINE 1亚组分析后,投资者对胃肠道耐受性不良问题的审视加剧,接受CagriSema治疗的受试者中有79.6%报告了消化系统副作用,而安慰剂组为39.9%;此外,在即将做出监管决定之前,市场依然担忧公布的25%减重数据源自探索性事后应答者评估,而非明确的主要疗效终点。
- 机构看跌衍生品持仓激增:近几个交易日的市场资金流向呈现出方向性下行押注激进扩张的特征,看跌期权成交量升至逾41,000张合约——约为预期成交量的四倍——且30天隐含波动率从28.7%攀升至31.6%,凸显出机构对冲股价进一步下行动能的需求。
- 直接面向消费者折价侵蚀利润率:诺和诺德扩大后的Novocare项目引入了处方药送药上门服务并扩大了自费/过桥保障范围,这反映出为应对礼来日益加剧的GLP-1竞争而被迫做出的商业让步,进而加剧了美国核心司美格鲁肽市场的实际净售价下滑,并令近期营业利润率承压。
- 技术通道破位与增长指引隐忧:在股价于上方阻力位(41.11美元–41.84美元)附近放量受阻后,量化评估将该股评级下调至“建议卖出”,而在长期专利集中隐忧以及近期收入企稳时间表尚不明确的影响下,机构分析师本就持续持谨慎态度、市场共识评级也以“持有”为主,此次下调进一步强化了这一局面。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







