


 优惠


T-Mobile US Inc(TMUS)股票11月18日盘中下跌3.04%:真相来了


T-Mobile US Inc (TMUS) 盘中下跌3.04%, 所属行业电信服务上涨1.06% ,公司涨幅跑输行业涨幅,行业成交额前三股票 SpaceX (SPCX) 上涨 2.26%;威瑞森通讯 (VZ) 下跌 0.56%;美国电话电报 (T) 下跌 1.26%。
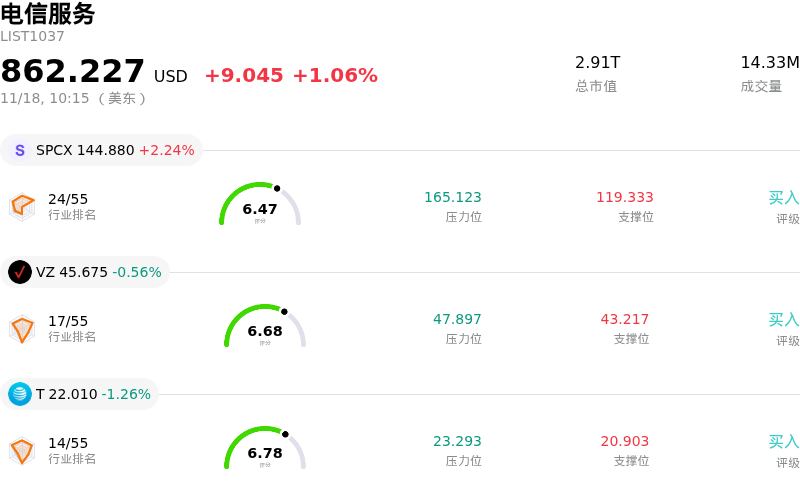
今日是什么导致了T-Mobile US Inc(TMUS)股价下跌?
T-Mobile US面临下行压力,主因美国本土无线通信领域竞争态势加剧,加之市场对其长期资本密集度重新审视,共同打压了机构投资者的情绪。尽管T-Mobile在后付费手机用户净增量方面依然保持行业领先地位,但市场参与者正愈发关注整个电信行业用户增长放缓的迹象。主要竞争对手AT&T与威瑞森(Verizon)加码促销活动,引发了市场对获客及留客成本可能上升的担忧,或将在未来几个季度对利润率的扩张形成压制。
影响投资者情绪的核心问题之一,在于固定无线接入(FWA)宽带业务增长态势的变化。随着成熟城市与郊区核心地带对高价值、高容量频谱的利用率日益饱和,市场开始质疑T-Mobile若不向补充性光纤基础设施或额外频谱资产投入更多资本,还能将宽带用户的迅猛增长势头维持多久。投资者目前正在评估潜在的合资企业和光纤合作项目是否会稀释其近期的自由现金流收益率,抑或导致资本支出超出此前的预期模型。
更为广泛的宏观经济环境以及资本配置预期,同样是导致该股本交易日回调的原因。鉴于利率水平依然是衡量资本密集型行业的重要考量因素,背负巨额债务的防御性股票面临持续的估值约束。机构资金已阶段性减持前期表现强劲的无线运营商头寸,以锁定收益或轮动至周期性成长标的。此外,一旦市场察觉到股票回购执行进度放缓或杠杆率上升,往往会引发对风险较为敏感的资管机构进行战术性调仓。
展望未来,相较于传统老牌同行,T-Mobile凭借出色的中频频谱储备深度和强劲的现金转化效率,基本面依然具备良好支撑。然而,该股近期的表现将主要取决于管理层能否展现出稳定的用户流失率、每户平均收入(ARPA)的持续增长以及严谨审慎的资本管理。在竞争格局重回均衡、且其长期宽带及网络扩建战略的资本需求明朗化之前,随着市场消化上述经营与宏观逆风,TMUS股价可能会维持震荡整固走势。
T-Mobile US Inc(TMUS)技术分析
T-Mobile US Inc (TMUS) 技术面来看,MACD(12,26,9)数值2.115,处于买入状态,RSI数值49.478处于中性状态,Williams%R数值49.427处于中性状态,注意关注。
T-Mobile US Inc(TMUS)基本面分析
T-Mobile US Inc (TMUS) 处于电信服务行业,最新年度营业收入$88.31B,处于行业4,净利润$10.99B,处于行业4。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$224.84,最高价为$310.00,最低价为$165.00。
关于T-Mobile US Inc(TMUS)的更多详情
公司特有风险:
- 手机直连卫星颠覆带来的竞争隐忧:随着美国联邦通信委员会(FCC)对SpaceX拟以80亿美元收购频谱的交易加大监管审查力度,盘中波动进一步加剧;这也加深了投资者的担忧,即手机直连卫星功能的拓展以及与其他运营商的结盟将绕过传统地面5G基础设施,并侵蚀高端无线业务的定价权。
- 后付费账户增长放缓与促销挤压利润率:以花旗集团谨慎的“中性”评级为代表的最新机构评论强调了持续存在的运营阻力,高企的获客成本、激进的设备补贴以及用户流失率的抬头,使得营收增长未能转化为可持续的营业利润率扩张。
- 未来频谱支出压力下债务负担高企:T-Mobile背负着超过770亿美元的长期债务,随着资金需求增加,其资产负债表正面临严格审视;管理层指引显示大量资本储备将被分流至2027–2028年的强制性频谱拍卖,这引发了市场的直接担忧,即持续的偿债成本将挤占未来的股票回购空间。
- 高管更迭与治理执行风险:近期SEC监管文件披露了董事会正式成员离任,以及从长期任职的CFO彼得·奥斯瓦尔迪克(Peter Osvaldik)向候任CFO杰西卡·乌尔(Jessica Uhl)分阶段交接的细节,这带来了短期的管理层不确定性;在该运营商应对后付费增长放缓及加剧的无线价格战之际,推高了运营执行风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







