


AECOM(ACM)股票11月17日收盘上涨11.08%:原因全解读


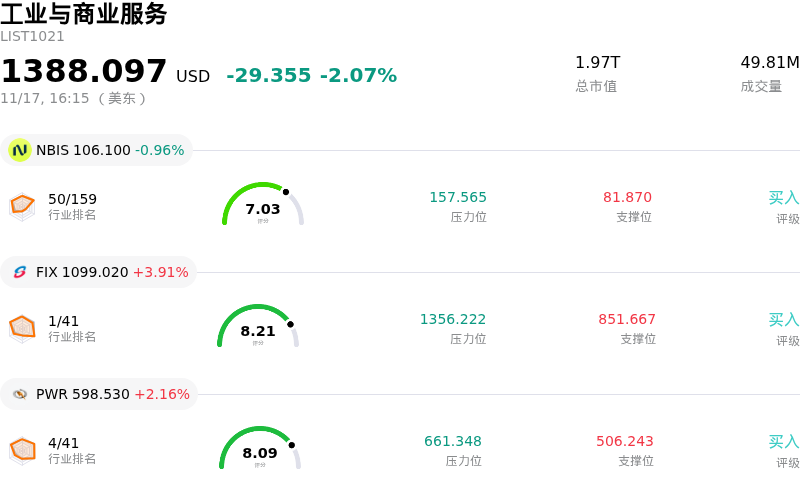
AECOM (ACM) 收盘上涨11.08%, 所属行业工业与商业服务下跌2.07% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 Nebius Group NV (NBIS) 下跌 0.96%;Comfort Systems USA Inc (FIX) 上涨 3.91%;广达服务 (PWR) 上涨 2.16%。
今日是什么导致了AECOM(ACM)股价上涨?
在发布第四财季及全财年业绩报告后,AECOM 股价展现出强劲的上行势头,其关键盈利指标均超出华尔街预期。得益于核心设计业务与国际工程服务领域的稳健执行力,这家基础设施咨询行业领军企业公布的调整后每股收益轻松超越市场一致预期。此前,该公司施工管理业务曾受到特定项目费用的不利影响,而最新财报展现出的经营韧性,无疑让投资者倍感安心。
机构买盘的主要催化剂是该公司亮眼的利润率表现。AECOM 调整后营业利润率和 EBITDA 利润率均创下季度历史新高,凸显出其向高价值专业咨询、顾问及数字化服务持续进行战略转型的成效。得益于严格的成本控制和有利的项目结构,国际业务部门的营业盈利能力尤为强劲。此外,在该财年收官之际,AECOM 的中标项目规模创下纪录,在手订单总额亦创下历史新高,且订单出货比(book-to-burn ratio)远高于平衡水平。不断扩大的订单储备大幅增强了公司中期的营收可见度,并进一步印证了其把握全球基础设施支出机遇的强大市场地位。
对下一财年鼓舞人心的前瞻业绩指引进一步提振了市场情绪。管理层公布的全财年调整后每股收益及 EBITDA 目标达到或超出分析师预期,彰显出对内生净服务收入稳步增长以及利润率持续改善以实现多年期经营目标的信心。此外,优于预期的自由现金流表现也受到投资者欢迎,其实际水平超过了公司此前的前瞻预期。作为资产负债表稳健及资本配置审慎的体现,董事会批准将季度现金股息提高两位数百分比。
随着项目层面的阴霾逐渐消退、基本面优势重回舞台中央,这一强劲上涨行情反映出机构市场参与者对该公司的果断重估。在公共基础设施现代化与能源转型项目带来的持久长期利好支撑下,创纪录的利润率、健康的在手订单扩张以及提升的股东回报等因素共同发力,在整个交易日内催生了广泛的买盘力量。
AECOM(ACM)技术分析
AECOM (ACM) 技术面来看,MACD(12,26,9)数值2.359,处于买入状态,RSI数值86.159处于超买状态,Williams%R数值14.343处于超买状态,注意关注。
AECOM(ACM)基本面分析
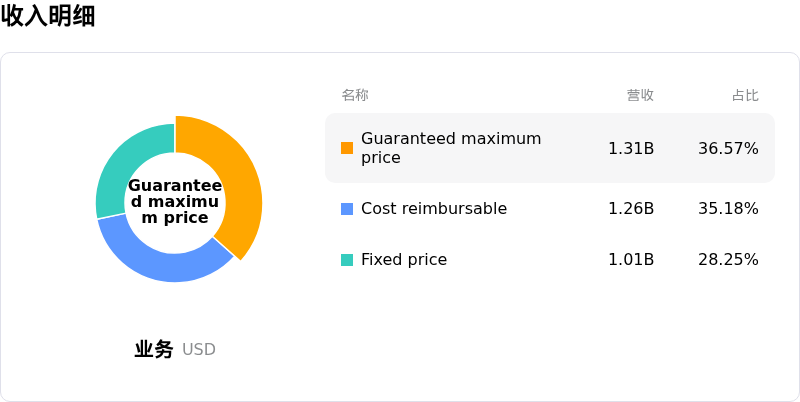
AECOM (ACM) 处于工业与商业服务行业,最新年度营业收入$15.10B,处于行业4,净利润$293.93M,处于行业11。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$83.01,最高价为$106.08,最低价为$65.00。
关于AECOM(ACM)的更多详情
公司特定风险:
- 营收下滑且不及市场预期:在2026财年第四季度财报中,AECOM录得GAAP营收38.8亿美元,同比下降7%,较分析师共识预期低2.22亿美元,导致全年营收萎缩6.5%至151.0亿美元。
- 遗留施工管理业务面临持续执行阻力:AECOM在最新的Form 8-K文件中披露,两个在财年早些时候造成重大项目亏损的遗留风险型施工管理项目,其持续存在的执行问题将至少在2027财年上半年之前继续拖累经营业绩,并阻碍目标自由现金流的转化。
- GAAP盈利与现金流急剧恶化:2026全财年业绩显示GAAP盈利遭到严重侵蚀,归属于AECOM的净利润同比下降47.7%至2.939亿美元,摊薄每股收益下降41%至2.84美元,年度自由现金流较2025财年的6.852亿美元萎缩近50%至3.44亿美元。
- 美洲业务部门经营表现明显疲软:公司核心的美洲运营部门业绩大幅承压,全年调整后营业利润同比下降37%至5.66亿美元,凸显出该最大业务区域潜在的利润率脆弱性以及项目层面的成本压力。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







