


 优惠


Nextracker Inc(NXT)股票11月17日盘中下跌11.29%:关键驱动因素揭晓


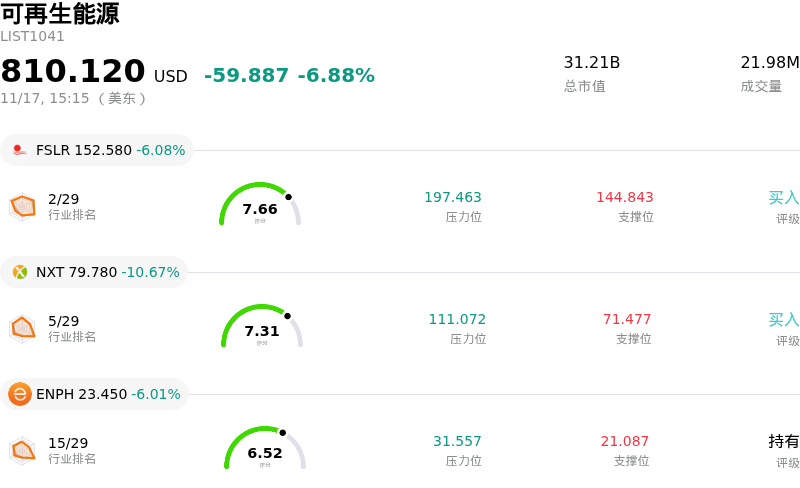
Nextracker Inc (NXT) 盘中下跌11.29%, 所属行业可再生能源下跌6.88% ,公司涨幅跑输行业涨幅,行业成交额前三股票 First Solar Inc (FSLR) 下跌 6.00%;Nextracker Inc (NXT) 下跌 10.67%;Enphase Energy Inc (ENPH) 下跌 6.01%。
今日是什么导致了Nextracker Inc(NXT)股价下跌?
Nextpower股价在盘中交易中显著承压,因投资者正在消化该公司近期资本市场日公布的最新进展以及华尔街最新的研报评级调整。尽管管理层提出了雄心勃勃的多年期营收扩张目标,并强调了充裕的公用事业级项目积压订单,但此次陈述仍引发了机构对近期利润率走势、执行复杂度以及资本密集度的审视——而这些正是支持该公司从纯光伏跟踪支架制造商向更广泛的电力技术和能源平台转型所必需的。
股价回调的核心诱因源于市场对利润率可持续性的担忧日益加剧。尽管全球可再生能源需求仍支撑着营收规模增长,但近期财报显示,受投入成本高企、关税调整以及整合所收购产品线(如电气系统平衡部件、储能及电力转换解决方案)的影响,公司利润率出现收缩。这些新拓展的周边业务虽然扩大了潜在市场空间,但在初期阶段相较于核心跟踪支架硬件的利润率相对偏低。在公司此次宣讲后,多位研究分析师下调了该股目标价,强调随着运营投资规模扩大,近期利润转化和自由现金流生成可能会滞后于营收增长。
宏观经济与行业特有的逆风因素进一步放大了清洁能源设备板块的负面市场情绪。公用事业级光伏装机目前仍在应对持续的电网并网瓶颈、项目交付周期变动,以及有关制造业税收抵免和本土含量规则长期适用性的不确定性。在大盘整体对资本密集型绿色技术供应商保持谨慎配置的环境下,机构投资组合经理似乎正在降低持仓风险,并将资金从显露利润率扩张放缓迹象的高估值成长股中轮动撤出。
此次抛售凸显了市场正在重新权衡估值,即此前过高的预期遭遇了短期执行层面的阻碍。尽管该公司保持着无负债的资产负债表,并与工程、采购与施工(EPC)承包商保持着深厚的商业合作关系,但该股若要实现持续企稳,将在很大程度上取决于管理层在未来几个季度捍卫营业利润率、兑现近期收购协同效应,以及应对项目交付周期波动的能力。
Nextracker Inc(NXT)技术分析
Nextracker Inc (NXT) 技术面来看,MACD(12,26,9)数值-2.475,处于中性状态,RSI数值40.666处于中性状态,Williams%R数值91.719处于超卖状态,注意关注。
Nextracker Inc(NXT)基本面分析
Nextracker Inc (NXT) 处于可再生能源行业,最新年度营业收入$3.56B,处于行业4,净利润$585.88M,处于行业2。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$128.98,最高价为$164.00,最低价为$72.39。
关于Nextracker Inc(NXT)的更多详情
公司特定风险:
- 资本市场日利润率指引不及预期:管理层在11月16日资本市场日上的最新披露表明,由于非跟踪支架产品类别的投资周期拉长,2028财年的利润率与盈利能力将面临大幅稀释,并将预期的经营杠杆效应推迟至2029–2030财年。
- 机构下调EBITDA及盈利预测:在公司展示长期业务框架后,华尔街分析师大幅下调了财务预期;在分析师普遍下调预期的浪潮中,BMO资本尤为典型,将2028财年EBITDA和EPS预测分别下调约15%和16%,并下调了目标价。
- 产品结构导致毛利率承压加剧:通过近期收购向电力电子、逆变器和集成储能领域快速推进业务组合多元化,正在持续稀释综合毛利率;受零部件成本上升及低毛利硬件影响,综合毛利率近期已从36.6%环比下滑至32%。
- 对成本敏感型EPC承包商的客户集中度较高:约75%的收入仍与公用事业级工程、采购和施工(EPC)企业绑定,这类客户的品牌粘性较低;在开发商应对高企的融资成本之际,这使业务面临降价让利压力和合同延期的风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







