


甲骨文(ORCL)股票11月17日盘中下跌3.48%:投资者必看的核心信息


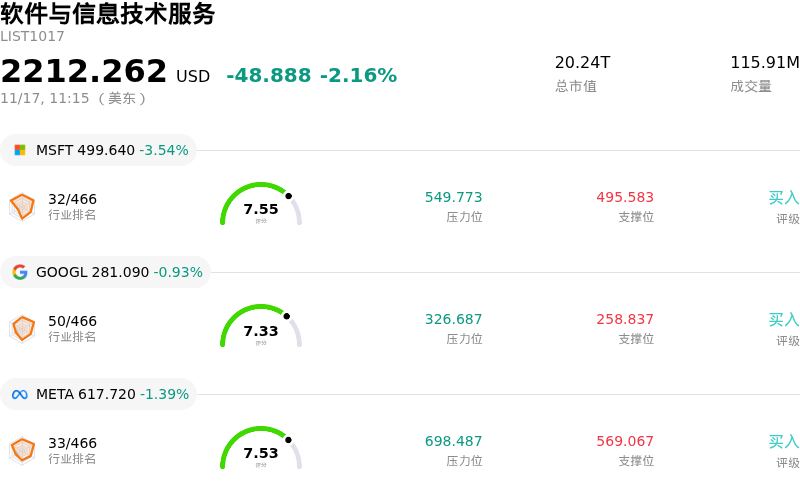
甲骨文 (ORCL) 盘中下跌3.48%, 所属行业软件与信息技术服务下跌2.16% ,公司涨幅跑输行业涨幅,行业成交额前三股票 微软 (MSFT) 下跌 3.31%;谷歌-A (GOOGL) 下跌 0.93%;Meta Platforms Inc (META) 下跌 1.20%。
今日是什么导致了甲骨文(ORCL)股价下跌?
甲骨文股价今日面临显著下行压力。受投资者对科技板块资本支出强度及近期投资回报率审视加剧的影响,企业软件与云基础设施领域的整体市场情绪走弱。随着风险偏好回落,机构投资者开始撤出此前大幅上涨的高估值科技股,选择在市场动态变化中为投资组合规避风险。
市场负面情绪的核心诱因,源于对甲骨文云基础设施利润率可持续性的持续担忧。尽管甲骨文仍在不断满足企业对高性能计算和人工智能工作负载的需求,但激进扩建数据中心、采购专用芯片以及获取大规模电力基础设施等运营现实,加重了其短期成本负担。这种前置支出重新引发了关于自由现金流转化及潜在毛利率稀释的争论,尤其是在大型超大规模云服务竞争对手对核心云数据库与企业应用领域加大价格压力的背景下。
此外,行业迹象表明,企业软件销售周期有所拉长,预算审视也更为严格。随着企业IT部门执行更趋审慎的财务纪律,非关键迁移项目及软件许可续订正面临更长的审批流程。这种局面给传统数据库支持业务收入带来了运营阻力,而该业务历来为资本密集型的云业务举措提供可预测且高利润的现金流。持续的基础设施部署支出、竞争环境的冲击,以及机构投资经理战术性调整投资组合,诸多因素共同导致了甲骨文股价的下挫。
甲骨文(ORCL)技术分析
甲骨文 (ORCL) 技术面来看,MACD(12,26,9)数值-0.299,处于卖出状态,RSI数值39.973处于中性状态,Williams%R数值83.955处于超卖状态,注意关注。
甲骨文(ORCL)媒体舆情
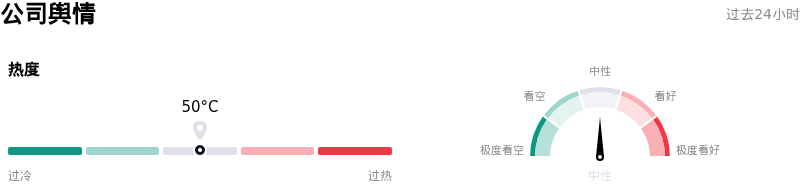
甲骨文 (ORCL) 公司舆情热度来看,当前热度50,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
甲骨文(ORCL)基本面分析
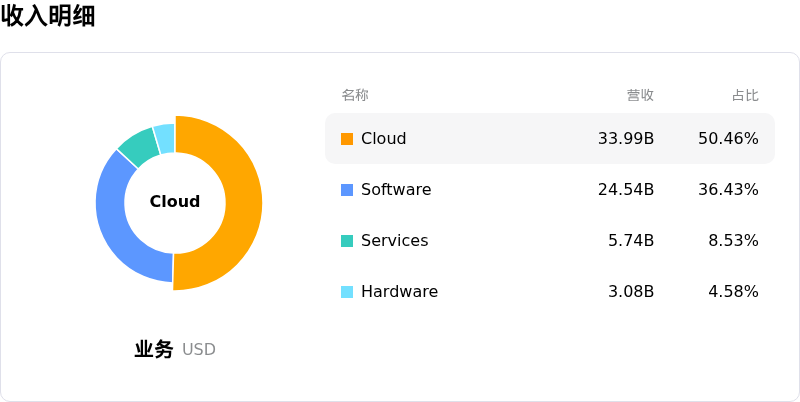
甲骨文 (ORCL) 处于软件与信息技术服务行业,最新年度营业收入$67.36B,处于行业8,净利润$16.98B,处于行业6。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$238.51,最高价为$330.00,最低价为$110.00。
关于甲骨文(ORCL)的更多详情
公司特定风险:
- AI基础设施资本支出激增与自由现金流枯竭:激进的数据中心扩张已将资本支出推升至预计900亿至950亿美元的建设规模,导致数十亿美元的负自由现金流;随着前期设施和GPU采购成本超过即期现金生成能力,资产负债表杠杆水平进一步推高。
- 交易对手集中度与积压订单转化存疑:甲骨文数千亿美元的剩余履约义务(RPO)中有过高比例集中于高现金消耗的AI客户(尤其是OpenAI),这加剧了因合作伙伴信用偿付能力、潜在订单取消或合同重新谈判而带来的下行风险。
- 数据中心落地瓶颈与电力限制:持续存在的电网并网短缺和基础设施瓶颈已导致其旗舰数据中心项目运营延期,并触发了不可抗力披露,面临工作负载上线推迟及错失部署里程碑的风险。
- 超大规模云服务商合作摩擦与合同终止:关键合作伙伴近期削减容量,加之地缘政治因素引发的合同终止,正在威胁多云部署势头,限制了企业工作负载迁移,并推高了新配置集群的利用率风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







