


Arm Holdings PLC(ARM)股票11月17日开盘上涨3.58%:真相来了


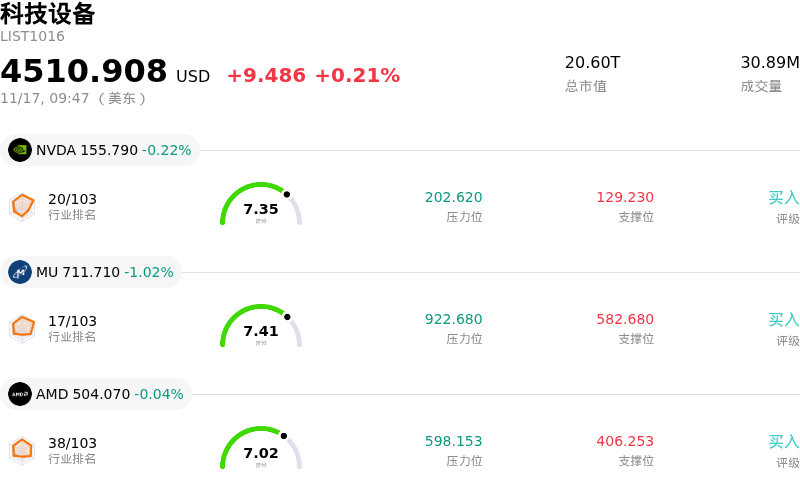
Arm Holdings PLC (ARM) 开盘上涨3.58%, 所属行业科技设备上涨0.21% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 0.39%;美光科技 (MU) 下跌 1.42%;超威半导体 (AMD) 下跌 1.02%。
今日是什么导致了Arm Holdings PLC(ARM)股价上涨?
Arm Holdings在盘中呈现显著上涨势头,主要受到机构资金对半导体及人工智能基础设施龙头股广泛增持的推动。投资者情绪受到提振,源于市场对该公司未来数年授权许可发展轨迹及版税费率加速提升的信心不断增强,尤其是在超大规模云服务商与芯片制造商加快扩大基于先进Armv9架构部署的背景下。鉴于Armv9架构收取的版税费率大幅高于其前代架构,云数据中心与高端边缘设备向尖端计算子系统的持续转型,继续充当高利润率的营收引擎,为盘中强劲的买盘提供了有力支撑。
除这一架构升级周期外,一线云服务提供商对定制芯片的结构性扩张也进一步强化了这一势头。在严峻的功耗限制与不断攀升的运营支出压力下,超大规模云服务商正日益将重心转向基于Arm计算平台构建的高能效专有服务器处理器。企业在人工智能基础设施领域持续投入的资本支出承诺,进一步强化了市场对基于Arm架构的数据中心市场份额将持续显著扩大的预期。此外,其在客户端个人电脑生态系统与软件定义汽车平台中不断提升的渗透率,也进一步验证了该公司在传统移动核心业务之外拓展潜在市场空间的多元化能力。
从市场策略角度来看,分析师的积极情绪以及机构资金向高确定性半导体知识产权(IP)提供商的重新配置,进一步助推了股价上涨。投资者依然青睐Arm差异化的轻资产商业模式,该模式使公司能够将结构性的人工智能算力需求变现,同时无需承担困扰传统器件制造商的直接制造资本开支强度、良率波动风险或资产负债表库存压力。尽管高企的估值倍数与更广泛的宏观经济波动仍是值得关注的风险因素,但Arm强劲的版税能见度及其在现代计算架构中的基石地位,仍在持续吸引追逐风险偏好的资金流入。
Arm Holdings PLC(ARM)技术分析
Arm Holdings PLC (ARM) 技术面来看,MACD(12,26,9)数值1.519,处于中性状态,RSI数值39.301处于中性状态,Williams%R数值73.032处于卖出状态,注意关注。
Arm Holdings PLC(ARM)基本面分析
Arm Holdings PLC (ARM) 处于科技设备行业,最新年度营业收入$4.92B,处于行业24,净利润$904.00M,处于行业18。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$0.00,最高价为$0.00,最低价为$0.00。
关于Arm Holdings PLC(ARM)的更多详情
公司特定风险:
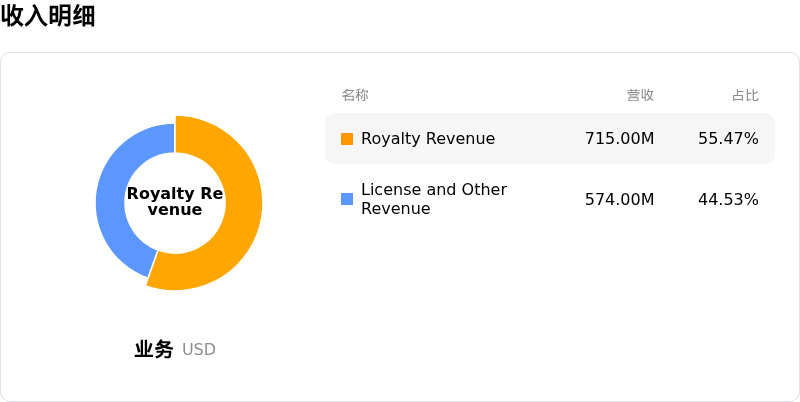
- 特许权使用费增速放缓与终端市场敞口:最新财务披露显示,由于元器件价格高企抑制了全球智能手机出货量,特许权使用费收入同比仅增长8%至6.7亿美元,不及华尔街约7.2亿美元的预期,这凸显出前期设计授权与高毛利的经常性出货量变现之间的滞后差距正在扩大。
- 转向自研硬件引发利润率承压:Arm从纯知识产权授权商转向制造自研第一方数据中心芯片(Arm AGI CPU),推动其研发成本攀升24%至8.57亿美元,并将季度自由现金流降至1.1亿美元。这引发了机构分析师的担忧,认为资本支出以及30%–40%的硬件利润率将稀释Arm核心业务~98%的毛利率水平。
- 违约裁决与高通特许权使用费隐忧:联邦陪审团裁定Arm违反了其《架构许可协议》并蓄意干扰合作伙伴运营,这加剧了法律层面的风险隐患,使Arm面临持续的司法审查,焦点在于其最大客户是否可以根据合同惩罚条款寻求冻结特许权使用费支付。
- 估值逆风与关联方授权许可审查:在发布平淡的第三财季业绩指引后,机构分析师下调了目标价,同时指出了其高企的估值倍数以及在巨额授权承诺上对母公司软银的依赖;随着高贝塔半导体标的面临系统性去风险,这引发了估值倍数收缩。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







