


阿里巴巴(BABA)股票11月16日盘中下跌3.25%:关键驱动因素揭晓


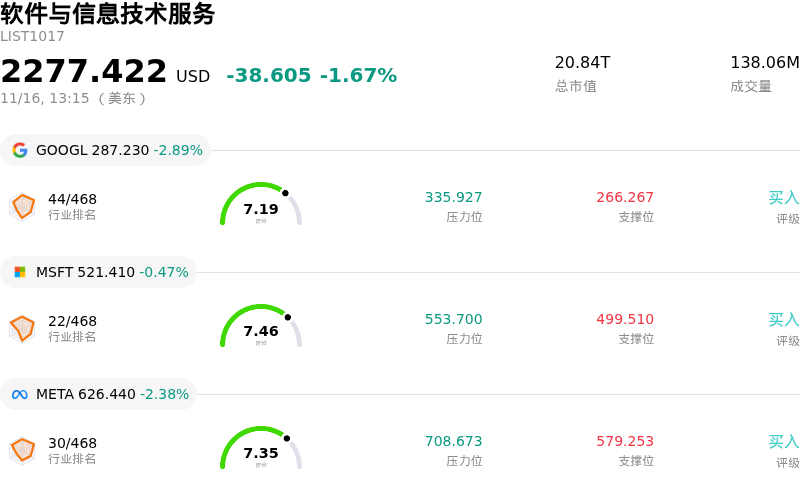
阿里巴巴 (BABA) 盘中下跌3.25%, 所属行业软件与信息技术服务下跌1.67% ,公司涨幅跑输行业涨幅,行业成交额前三股票 谷歌-A (GOOGL) 下跌 2.89%;微软 (MSFT) 下跌 0.47%;Meta Platforms Inc (META) 下跌 2.41%。
今日是什么导致了阿里巴巴(BABA)股价下跌?
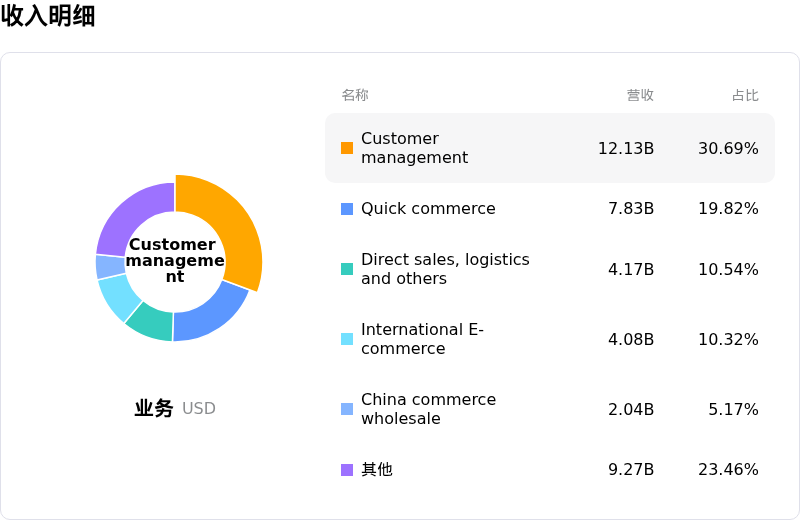
随着市场参与者消化“双十一”购物节后的销售数据并重新评估对国内零售复苏的预期,阿里巴巴集团盘中面临显著抛压。初步行业数据显示,尽管消费者参与度保持稳定,但激烈的平台竞争迫使淘宝和天猫大幅降价让利并增加商家补贴。这种高强度的促销环境加剧了投资者的担忧,即商品交易总额(GMV)的增长未能转化为更高的客户管理收入,最终可能在短期内稀释核心电商业务的营业利润率。
使核心零售业务盈利担忧进一步加剧的,是该公司持续推进的资本支出步伐。阿里巴巴继续投入大量资源,用于扩建云智能基础设施、研发自研人工智能能力,以及拓展国际数字商业版图。尽管从长远来看,这些战略转型对构建多轮驱动的增长架构至关重要,但机构投资者正日益要求看到切实可见的投入资本回报。这些高投入板块未能立即带来营收端的加速增长,促使机构投资者纷纷顺势获利了结,并采取防御性的投资组合再平衡操作。
更为广泛的宏观经济与汇率动态也加剧了中国科技股美国存托凭证(ADR)的跌势。美元的持续走强令离岸人民币承压,从折算机制上拉低了阿里巴巴主要来自中国大陆的现金流折算成美元后的价值。与此同时,更广泛的促消费刺激措施出台时机与实际效果仍存不确定性,加之围绕先进半导体获取的地缘政治摩擦持续,推高了整体股票风险溢价。在多重逆风交织下,市场情绪转向防御,资金在等待利润率企稳及消费需求复苏等更明朗催化剂的同时缩减头寸,导致盘中剧烈波动。
阿里巴巴(BABA)技术分析
阿里巴巴 (BABA) 技术面来看,MACD(12,26,9)数值-1.817,处于卖出状态,RSI数值30.444处于中性状态,Williams%R数值99.498处于超卖状态,注意关注。
阿里巴巴(BABA)基本面分析
阿里巴巴 (BABA) 处于软件与信息技术服务行业,最新年度营业收入$144.14B,处于行业5,净利润$14.91B,处于行业8。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$184.14,最高价为$220.10,最低价为$95.00。
关于阿里巴巴(BABA)的更多详情
公司特定风险:
- 美国AI芯片出口限制:最新监管消息显示,美国商务部正着手敲定扩大限制措施,以阻止中国科技企业通过第三方离岸数据中心获取先进AI处理器,这将直接威胁到阿里巴巴的云计算算力储备以及通过海外合作伙伴租赁硬件的业务安排。
- 资本支出负担与现金流消耗:在AI数据中心建设方面的大规模资本投入,叠加对即时零售配送业务持续的亏损性补贴,继续压低营业利润率并导致巨额自由现金流流出,在即将发布财报之际加剧了分析师的担忧。
- 核心零售变现面临逆风:面对拼多多和字节跳动等低价竞争对手激进打折带来的冲击,淘天集团持续面临价格压力和市场份额流失,导致客户管理收入(CMR)增长停滞,并被迫增加防御性的商家补贴。
- 跨境监管与合规责任:全球执法机构日益趋严的审查——包括美国司法部对海外平台商家交易的监督,以及中国监管部门对电商商品标准的整顿打击——带来了持续的法律风险、强制性合规成本,并对国际数字商业运营造成阻力。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







