


必和必拓(BHP)股票11月16日盘中下跌3.67%:投资者必看的核心信息


必和必拓 (BHP) 盘中下跌3.67%, 所属行业矿产资源下跌2.23% ,公司涨幅跑输行业涨幅,行业成交额前三股票 自由港麦克莫兰 (FCX) 下跌 4.56%;淡水河谷 (VALE) 下跌 5.48%;纽蒙特 (NEM) 下跌 1.06%。
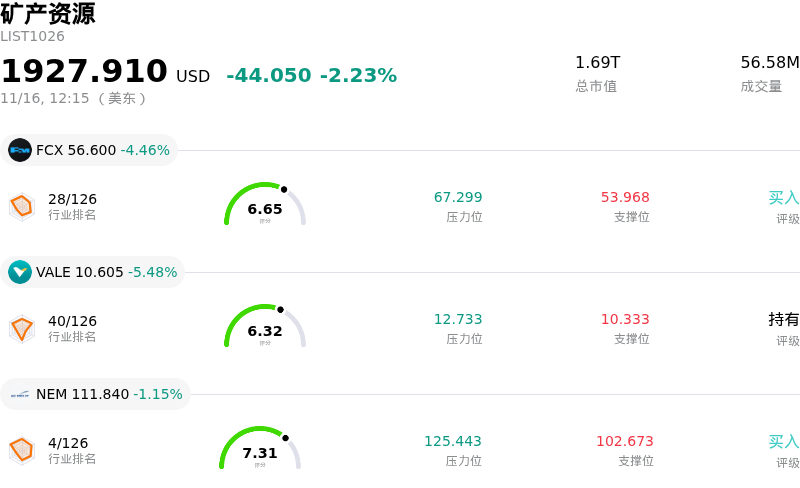
今日是什么导致了必和必拓(BHP)股价下跌?
必和必拓(BHP)盘中面临显著下行压力,主要受基础原材料板块整体走弱以及相关大宗商品基准价格走软的拖累。作为全球最大的多元化矿业巨头,必和必拓的盈利状况依然与工业金属(尤其是铁矿石和铜)深度绑定。海运铁矿石价格回调,加之铜期货合约再度走软,严重打压了投资者情绪。与此同时,市场对全球需求指标的敏感度上升,特别是制造业增长动能疲软以及中国房地产行业持续面临的阻力,持续削弱了市场对大宗散货商品及炼钢原料的近期需求预期。
在大宗商品价格走软的基础上,更广泛的宏观经济因素与外汇走势也对该公司的美国存托凭证(ADR)构成了次生压力。美元走强通常会对与大宗商品挂钩的股票造成逆风,因为这推高了非美元买家采购原材料的成本,进而抑制主要消费枢纽的现货进口意愿。此外,全球债券收益率高企以及央行官员的谨慎表态,令机构资产配置者持续保持避险头寸,促使资金从资本密集型的周期性股票轮动流向防御性资产类别。
从运营层面来看,在当前矿山扩建和脱碳计划持续推进的背景下,市场参与者对该公司的资本支出纪律及单位成本走势同样保持警惕。尽管必和必拓拥有业内最具韧性的资产负债表之一、顶尖的低成本资产,并通过其铜和钾肥业务对全球能源转型具备极具吸引力的长期敞口,但其短期交易仍主要受大宗商品的周期性波动所主导。在终端市场消费缺乏持续复苏势头、或缺乏强劲财政刺激以提振海外工业活动的背景下,机构资金继续采取审慎立场,将近期的价格波动视为更广泛宏观经济与贸易复杂局面的反映。
必和必拓(BHP)技术分析
必和必拓 (BHP) 技术面来看,MACD(12,26,9)数值-0.002,处于卖出状态,RSI数值38.031处于中性状态,Williams%R数值99.050处于超卖状态,注意关注。
必和必拓(BHP)基本面分析
必和必拓 (BHP) 处于矿产资源行业,最新年度营业收入$58.76B,处于行业2,净利润$9.83B,处于行业2。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$77.25,最高价为$96.00,最低价为$61.50。
关于必和必拓(BHP)的更多详情
公司特定风险:
- 铜资产运营执行与品位下滑:最新运营数据证实,受矿石品位下降以及埃斯孔迪达(Escondida)和斯彭斯(Spence)等智利关键资产运营中断影响,铜产量同比下降19%;鉴于铜业务近期在集团基础EBITDA中的占比已升至54%,若未能按计划在下半财年实现大幅产量复苏,将直接引发业绩下行波动风险。
- 铁矿石利润率承压与承购逆风:中国钢铁需求疲软导致基准铁矿石价格跌破每吨92美元,威胁到西澳铁矿(WAIO)的现金流创造能力,并迫使管理层启动运营改革,以削减其本土铁矿石业务网络的成本。
- 跨境劳资纠纷与诉讼风险:因智利斯彭斯铜矿发生未经批准的停工事件而针对工会工人提起的法律诉讼仍在持续,加之澳大利亚港口运营中尚未解决的工会谈判以及工会支持的集体诉讼,带来了反复发生的停工停产风险和不断累积的法律责任。
- 大型项目资本开支与执行压力:将年度资本支出的55%以上投向高风险铜矿扩建及耗资数十亿美元的詹森(Jansen)钾肥项目开发,加剧了资本配置的执行风险,并导致自由现金流在大宗商品价格普遍走弱时期极易受到通胀和成本超支的冲击。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







