


 优惠


科磊(KLAC)股票11月16日盘中下跌3.68%:背后推手曝光


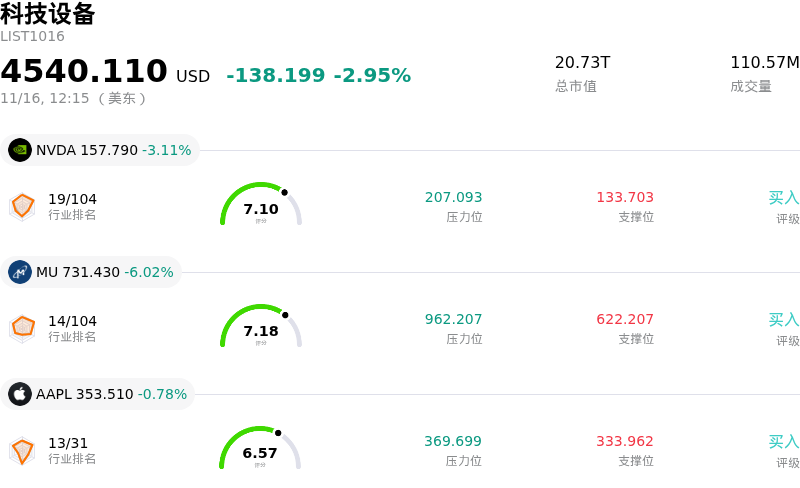
科磊 (KLAC) 盘中下跌3.68%, 所属行业科技设备下跌2.95% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 2.85%;美光科技 (MU) 下跌 5.81%;苹果 (AAPL) 下跌 0.78%。
今日是什么导致了科磊(KLAC)股价下跌?
科磊(KLA Corporation)在盘中遭遇显著下行压力,反映出半导体资本设备板块整体出现回调。随着市场情绪转向避险,在宏观错综复杂因素以及对近期晶圆制造设备支出轨迹审视加剧的影响下,高估值倍数的半导体设备股遭遇同步抛售。投资者通常将工艺诊断与量测设备提供商视作全球芯片制造扩产的高 Beta 晴雨表,这使得该股在整个板块的获利了结行情中尤为脆弱。
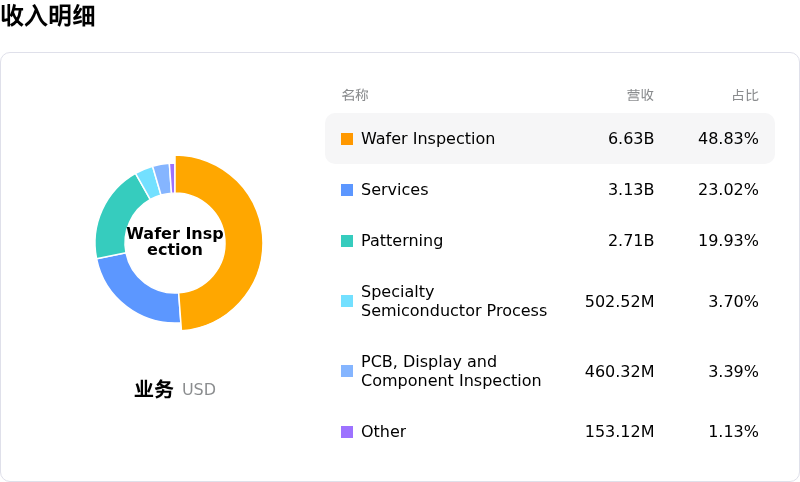
主要的基本面阻力聚焦于一线晶圆代工、逻辑和存储制造商的资本开支节奏。尽管市场对先进封装、全环绕栅极(GAA)架构和高带宽内存(HBM)的长期需求依然强劲,但近期新增产能正面临时间节奏上的调整。机构投资者正在积极重新评估头部芯片厂商是否会将设备交付进度延后至后续几个季度,以平衡当前库存与晶圆厂扩建进度。由于科磊有很大一部分营收直接来自与良率爬坡阶段紧密挂钩的先进光学检测和电子束量测设备,晶圆厂设备安装进度出现延期的任何迹象都会削弱其近期的营收能见度。
地缘政治不确定性与跨境贸易限制持续给晶圆厂设备板块带来阻力。针对向海外市场(尤其是中国)出口先进半导体设备的管制力度加大,仍是设备供应商面临的主要利空阴霾。鉴于在近期的经营周期中,中国对成熟制程产能的投资一直是过程控制设备的重要增长动力,在监管审查收紧和许可证获取面临瓶颈的背景下,市场参与者对这些订单的可持续性依然保持谨慎态度。
宏观经济环境与固定收益市场的波动进一步加剧了整个半导体行业的估值承压。基准债券收益率的波动往往促使机构投资组合经理进行调仓,撤离高估值的科技龙头,转向更具防御性的资产配置。对于估值充分体现其主导性市场份额和高毛利率特征的科磊而言,贴现率的走高在机制上必然会对其远期市盈率倍数形成压制。
展望未来,机构的关注焦点仍集中在晶圆代工产能利用率的走势、存储芯片复苏的韧性,以及客户在先进制程节点上的良率挑战——在这些先进制程节点上,过程控制强度在结构上显著更高。在市场参与者获得明确证据证明客户的资本开支承诺正在加速而非停滞之前,科磊股价很可能将继续对更广泛的宏观经济数据及同业公司的业绩动态表现出更高的敏感性。
科磊(KLAC)技术分析
科磊 (KLAC) 技术面来看,MACD(12,26,9)数值2.411,处于中性状态,RSI数值42.008处于中性状态,Williams%R数值56.932处于卖出状态,注意关注。
科磊(KLAC)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$214.38,最高价为$275.00,最低价为$138.80。
关于科磊(KLAC)的更多详情
公司特定风险:
- 全行业估值倍数收缩与资本支出可持续性担忧:同行半导体设备制造商近期的业绩反应与分析师研报引发了剧烈的估值收缩。机构分析师指出,若人工智能基础设施支出放缓,或无法维持激进的远期扩建预期,整个晶圆制造设备板块的脆弱性将显著上升。
- 预期中国区营收收缩与出口审查:在中国市场约占季度营收的34.5%之后,远期业绩指引与行业预测均显示该比例将骤降至20%低段区间;与此同时,美国持续的出口限制、边境海关对运往中国的检测设备的严格审查,以及中国本土设备替代的加速推进,令这一态势进一步加剧。
- 高管持续内部减持套现:持续披露的内部人抛售申报文件显示,高管已套现数百万美元股票,而公开市场的内部人增持则为零,这挫伤了投资者情绪,并加剧了机构市场参与者的担忧,即当前的设备需求上行周期可能正在接近阶段性顶部。
- 资本开支节奏风险下的浮动利率债务敞口:监管披露文件显示,在通过利率互换将20.0亿美元固定利率票据转换为浮动利率负债后,公司的资产负债表敏感性显著升高;在客户推迟资本支出可能迅速压缩设备交付排期的经营环境下,此举进一步推高了公司的财务成本风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








