


超威半导体(AMD)股票11月16日盘中下跌4.41%:释放什么信号?


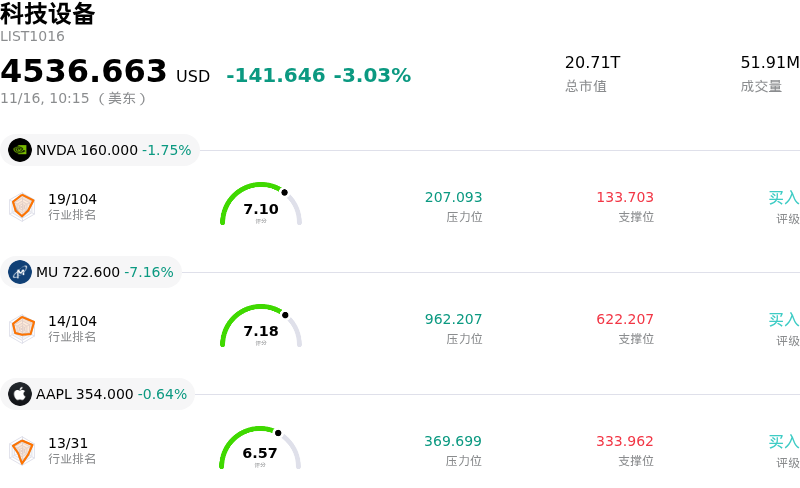
超威半导体 (AMD) 盘中下跌4.41%, 所属行业科技设备下跌3.03% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 1.70%;美光科技 (MU) 下跌 7.06%;苹果 (AAPL) 下跌 0.64%。
今日是什么导致了超威半导体(AMD)股价下跌?
超威半导体(AMD)盘中面临明显的下行压力,反映出宏观经济逆风加剧、整个半导体板块估值面临更严苛审视,以及高性能计算领域竞争阻力不断上升等多重因素的综合影响。随着宏观经济预期发生变化以及债券收益率走高抑制了投资者对高估值成长股的偏好,半导体股票普遍遭遇避险轮动抛售。在资本成本依然高企的环境下,机构投资组合往往会削减高贝塔科技资产的配置,导致芯片制造商面临加剧的波动性。
从行业与竞争格局来看,市场参与者仍高度关注企业端AI普及速度以及超大规模云服务商的资本支出。尽管AMD凭借其Instinct加速器系列稳步拓展了数据中心业务版图,但投资者仍在权衡处于主导地位的行业龙头所构筑的巨大竞争壁垒,以及主要云服务提供商日益扩大的自研定制芯片布局。短期内数据中心加速计算需求若出现任何放缓迹象,叠加游戏与嵌入式业务板块的持续疲软,都将对该公司未来的增长预期构成短期压制。
机构资金的仓位配置也是加剧此次回调的关键因素。在半导体板块经历持续上涨后,机构资产管理机构对利润率状况及业务落地执行时间表表现出更高的敏感度。随着同业财报及供应链最新动态披露临近,基金通常会对超大盘及中盘芯片设计股进行风险对冲或战术性获利了结。由于缺乏直接且积极的公司层面催化剂,该股更容易受到大盘指数级抛售和系统性期权驱动压力的冲击。
展望未来,AMD的投资逻辑取决于其在企业级AI生态系统中的持续执行力、打破专有架构锁定的更广泛软件优化,以及个人电脑(PC)市场的周期性复苏。在市场情绪企稳、客户出货爬坡及在手订单可见度明朗之前,该股可能仍将对宏观经济数据的发布及整个板块的风险情绪保持高度敏感。机构投资者将密切关注即将出炉的行业供应链表态及前瞻性企业支出指标,以印证其利润率是否具备持续扩张的能力。
超威半导体(AMD)技术分析
超威半导体 (AMD) 技术面来看,MACD(12,26,9)数值11.493,处于中性状态,RSI数值47.401处于中性状态,Williams%R数值43.705处于买入状态,注意关注。
超威半导体(AMD)媒体舆情
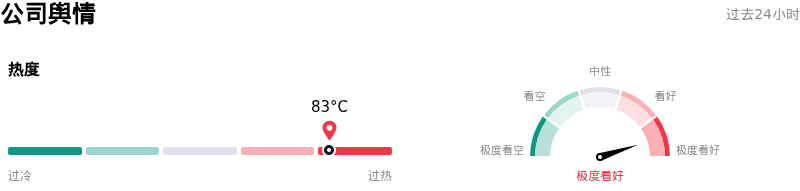
超威半导体 (AMD) 公司舆情热度来看,当前热度83,处于过热状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
超威半导体(AMD)基本面分析
超威半导体 (AMD) 处于科技设备行业,最新年度营业收入$34.64B,处于行业9,净利润$4.33B,处于行业12。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$631.53,最高价为$1250.00,最低价为$320.00。
关于超威半导体(AMD)的更多详情
公司特定风险:
- 自由现金流利润率大幅承压:尽管数据中心营收实现扩张,但最新财报显示,AMD季度自由现金流由去年同期的15.3亿美元大幅缩水至5.54亿美元,导致其自由现金流利润率从16%降至4%,并加剧了机构对营运资金占用及现金转化效率低下的担忧。
- AI加速器市场份额轮动缺乏事实依据:机构分析师警告称,近期股价盘中走高主要受竞争对手高管变动引发的投机情绪推动,而非基于已证实的企级采购订单;若超大规模客户未能明确将加速器预算重新分配给AMD Instinct平台,AMD将极易遭遇剧烈回调。
- 估值倍数高企带来脆弱性:在近期分析师将其评级下调至“中性/持有”后,鉴于估值倍数高企(市盈率超过100倍),加之投资者对其资产负债表复杂性及大规模基础设施融资可能引发的股权稀释持审视态度,该公司面临严峻的下行风险。
- 封装产能与部署瓶颈:分析师评论指出,AMD高密度服务器架构持续面临供应产能及代工厂先进封装限制;随着超大规模客户要求加快出货节奏,这加剧了执行风险,并对其交付周期构成威胁。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







