


英特尔(INTC)股票11月16日开盘下跌4.63%:真相来了


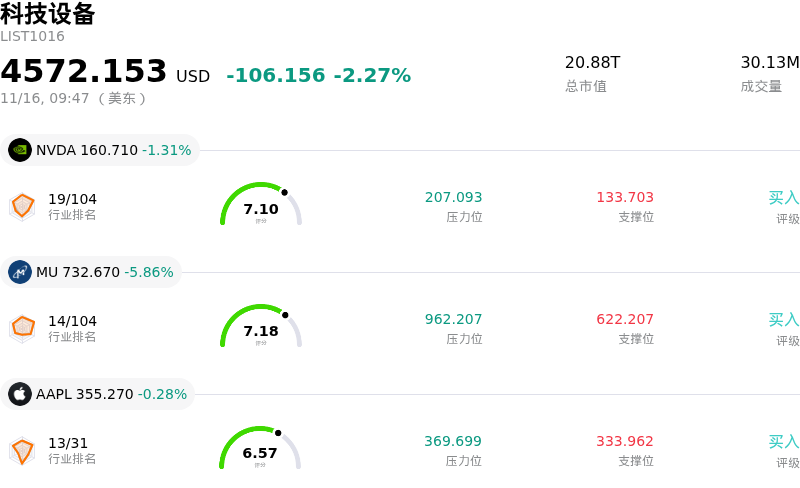
英特尔 (INTC) 开盘下跌4.63%, 所属行业科技设备下跌2.27% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 1.20%;美光科技 (MU) 下跌 5.48%;苹果 (AAPL) 下跌 0.28%。
今日是什么导致了英特尔(INTC)股价下跌?
英特尔公司遭遇明显的抛售压力,因投资者重新评估了该公司的资本配置路线图以及代工制造业务的近期盈利时间表。代工部门面临的执行担忧、企业级数据中心市场份额持续被竞争对手蚕食,加之机构投资者对资本密集型半导体标的普遍进行去风险操作,多重不利因素交织,沉重打击了市场交易情绪。
该股面临的主要压制因素,源于市场对英特尔代工(Intel Foundry)运营能否实现扭亏为盈的持续质疑。推进先进制程节点商业化所需的高额资本支出,继续挤压公司的自由现金流,并对综合毛利率造成压力。机构投资者对产能爬坡速度以及外部无晶圆厂设计公司的客户订单承诺仍持谨慎态度,而后者的绝大部分业务仍牢牢绑定在成熟的亚洲代工合作伙伴身上。在英特尔能够稳定证明其良率与竞争对手持平、并锁定一线超大规模云厂商的大规模订单承诺之前,市场正在对其代工业务持续多年的运营亏损和沉重的折旧拖累进行估值折价。
核心营收支柱面临的激烈竞争压力,令制造端本就严峻的逆风雪上加霜。在数据中心和人工智能领域,企业IT预算正果断转向专用加速器架构,而非传统的通用服务器处理器。尽管英特尔扩充了客户端和数据中心处理器的产品组合,但主要竞争对手的架构在利润丰厚的企业服务器工作负载中仍在持续抢占增量份额。而在客户端计算市场,喜忧参半的需求信号以及企业PC换机周期的拉长,限制了近期产品周期的上行空间,未能抵消企业计算业务所面临的利润率承压。
从市场策略角度来看,该股的疲软走势反映了机构资产管理机构战术性的投资组合再平衡。在宏观经济不确定性以及借贷成本居高不下使得资产负债表的稳健性享有溢价的背景下,资金正从受负现金流拖累的深度价值困境反转标的,轮动转向具备明确近期人工智能商业化变现能力且自由现金流更强劲的半导体同行。加之华尔街分析师持续下调远期盈利预测并发表谨慎的前瞻性评论,随着长线多头基金削减风险敞口,该股在盘中遭遇日益加剧的筹码派发压力。
展望未来,在管理层拿出确凿证据证明制造成本企稳、良率持续提升以及尖端制程节点获得明确客户订单吸引力之前,市场情绪预计仍将保持脆弱。若外部代工商业化进程缺乏拐点,抑或服务器市场份额无法企稳,该股相较于整个半导体板块很可能将维持结构性估值折价。
英特尔(INTC)技术分析
英特尔 (INTC) 技术面来看,MACD(12,26,9)数值-0.260,处于卖出状态,RSI数值30.662处于中性状态,Williams%R数值87.933处于超卖状态,注意关注。
英特尔(INTC)媒体舆情
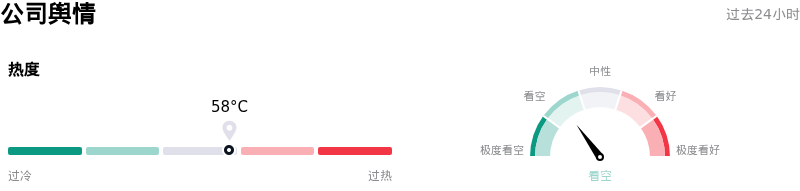
英特尔 (INTC) 公司舆情热度来看,当前热度58,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看空状态。
英特尔(INTC)基本面分析
英特尔 (INTC) 处于科技设备行业,最新年度营业收入$52.85B,处于行业6,净利润$-267.00M,处于行业111。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$91.99,最高价为$160.00,最低价为$63.00。
关于英特尔(INTC)的更多详情
公司特有风险:
- 联邦证券欺诈集体诉讼:在联邦法院新提起的一起股东集体诉讼将CEO Lip-Bu Tan与CFO David Zinsner列为被告,指控该公司在进行230亿美元股票二次发售前,隐瞒了客户端PC需求的严重恶化及库存严重积压,致使公司面临巨额法律赔偿责任以及加剧的负面舆情风险。
- 机构下调评级与代工业务能见度不足:以美国银行为首的华尔街分析师大幅下调了目标价(由100美元削减至80美元),因市场持续担忧其2027年CPU营收能见度较差、过去十二个月利润率持续承压,且资本密集型的英特尔代工业务(Intel Foundry)始终未能锁定具有实质采购承诺的顶级外部客户。
- 生产中断与毛利率承压:英特尔位于以色列Kiryat Gat的晶圆制造厂发生运营生产事故,被迫停产两周,在关键交付窗口期直接导致第四季度营收损失约3亿美元,并造成毛利率收窄约200个基点。
- 客户端计算业务持续低迷与存储成本通胀:受严重的存储元器件短缺影响,客户端计算事业部(Client Computing Group)在出货量和定价上面临持续逆风;同时管理层预计,全球PC潜在市场总额(TAM)两位数的萎缩趋势将持续至2027年年中,对核心处理器营收构成严重威胁。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







