


 优惠


阿斯麦(ASML)股票11月16日开盘下跌3.69%:关键驱动因素揭晓


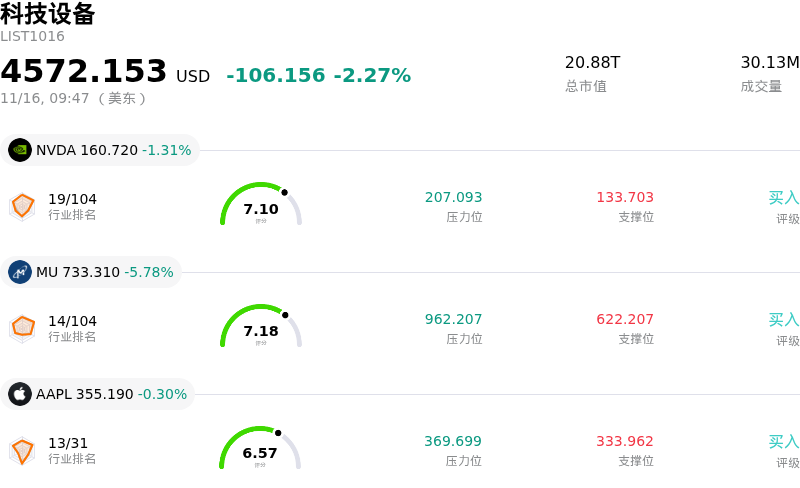
阿斯麦 (ASML) 开盘下跌3.69%, 所属行业科技设备下跌2.27% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 1.20%;美光科技 (MU) 下跌 5.48%;苹果 (AAPL) 下跌 0.28%。
今日是什么导致了阿斯麦(ASML)股价下跌?
随着地缘政治审查重燃以及贸易限制加剧持续严重打压半导体资本设备板块的投资者情绪,阿斯麦面临显著的下行压力。对于荷兰与美国监管机构针对先进浸润式深紫外(DUV)光刻系统实施的更严苛出口管制,机构市场参与者愈发保持谨慎。鉴于近几个季度中国市场在设备出货量和新增订单中贡献了相当大的份额,持续存在的监管阴霾以及对未来许可证限制进一步收紧的预期,为阿斯麦未来的在手订单转化及该区域收入的持续性带来了结构性阻力。
行业层面的动态进一步加剧了股价的下行走势。尽管人工智能相关需求依然保持韧性,但包括智能手机、个人电脑、汽车和工业电子在内的传统成熟终端市场的整体复苏仍进展不均。全球领先的晶圆代工及存储厂商在产能扩张上保持克制,积极优化晶圆厂建设周期,并推迟非必要设备的安装。这种审慎的资本支出环境加剧了市场对阿斯麦净预订量走势的敏感度,促使分析师与投资组合经理重新评估并调整其中期设备交付预期。
从宏观经济与市场策略的角度来看,高估值半导体同行普遍走弱进一步加剧了跌势。基准国债收益率的波动与货币政策预期的转变,引发了投资组合层面的战术性避险,并促使资金从高估值科技龙头中轮动流出。由于阿斯麦凭借其在极紫外(EUV)光刻领域的坚固技术护城河享有估值溢价,晶圆制造设备支出面临的任何新增不确定性都会使该股容易遭受估值压缩。地缘政治摩擦加剧、客户资本支出谨慎以及机构获利了结等多重因素交织,共同构成了当前的下行势头。
阿斯麦(ASML)技术分析
阿斯麦 (ASML) 技术面来看,MACD(12,26,9)数值-2.849,处于卖出状态,RSI数值38.672处于中性状态,Williams%R数值73.120处于卖出状态,注意关注。
阿斯麦(ASML)基本面分析
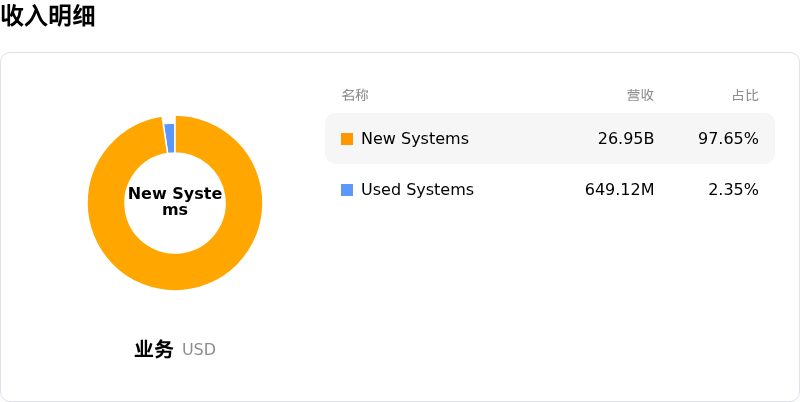
阿斯麦 (ASML) 处于科技设备行业,最新年度营业收入$36.83B,处于行业8,净利润$10.83B,处于行业7。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$2203.99,最高价为$2858.00,最低价为$1450.00。
关于阿斯麦(ASML)的更多详情
公司特有风险:
- 地缘政治与出口管制监管风险:美荷两国当局针对对华DUV浸没式光刻设备出货及存量机台维护服务重新展开审查,对公司的一大核心营收支柱构成威胁,并对预期的设备交付以及利润丰厚的经常性服务业务利润率带来直接的下行风险。
- 半导体行业下行压力与订单推迟风险:整个半导体及AI硬件板块的盘中波动加剧了分析师对晶圆制造设备(WFE)需求的担忧;若头部晶圆代工客户调整近期资本开支预算,阿斯麦将极易面临设备交付突遭推迟和订单取消的冲击。
- High-NA EUV商业化进程与高单机成本阻力:下一代High-NA EUV系统极高的资金门槛(单台超过3.5亿欧元)以及技术导入的复杂性加剧了执行风险,一线客户在宏观经济不确定性时期可能会推迟规模化商业应用。
- 极高的客户集中度风险:阿斯麦对少数核心芯片制造商(主要是台积电、三星和英特尔)的高度依赖造成了严重的财务脆弱性;任何单一客户若暂停运营、推迟晶圆厂建设或调整制程节点推进时间表,都会引发季度净新增订单的大幅萎缩。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







