


博通(AVGO)股票11月16日开盘下跌4.11%:真相来了


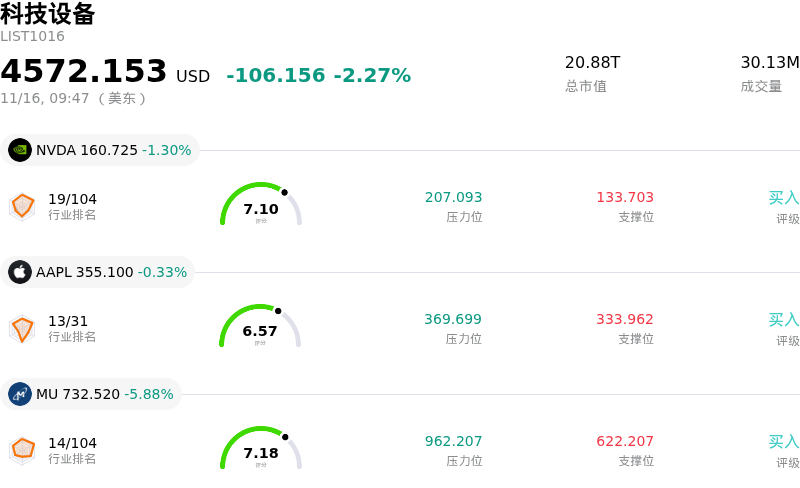
博通 (AVGO) 开盘下跌4.11%, 所属行业科技设备下跌2.27% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 0.94%;苹果 (AAPL) 下跌 0.28%;美光科技 (MU) 下跌 5.60%。
今日是什么导致了博通(AVGO)股价下跌?
半导体及人工智能(AI)基础设施板块普遍走弱,令高贝塔科技股承压,博通也面临显著的抛售压力。此前,在生成式AI网络硬件和定制芯片加速器热潮的推动下,该股经历了一轮长期的上涨,而机构投资者如今似乎正进行战术性去风险与获利了结。由于市场参与者正密切评估超大规模云服务商资本开支周期的可持续性,一线云厂商近期的任何放缓或重新评估举措,往往都会在龙头零部件供应商中引发迅速的盘中波动。
公司层面的具体动态也加剧了市场的谨慎情绪。尽管定制专用集成电路(ASIC)和高带宽交换芯片的需求依然强劲,但投资者仍在持续关注博通非AI半导体业务板块的表现。企业宽带、服务器存储以及传统无线连接业务持续的周期性低迷,抑制了整体营收增速的提升。此外,市场参与者对VMware业务整合过程中的运营摩擦依然保持敏感,其中向订阅许可模式的调整以及产品组合的精简优化,在企业客户留存和长期经常性收入稳定性方面仍面临审视。
宏观经济层面的多重因素进一步加剧了该股的下行压力。基准美债收益率的持续波动以及市场对美联储货币政策预期的转变,导致大盘成长型资产普遍遭遇估值收缩。鉴于博通享有较高的估值溢价,且在主要基准交易所交易基金(ETF)中占据显著权重,机构投资组合调整与算法再平衡放大了该股相对于大盘的跌幅。
短期来看,围绕博通的市场情绪预计仍将与超大规模厂商AI支出承诺的最新进展以及即将公布的季度业绩指标紧密挂钩。尽管网络芯片领域的长期结构性利好以及专用计算合作关系在基本面上依然完好,但短期估值敏感性与宏观经济不确定性表明,该股或将继续盘整并面临较高的波动性。
博通(AVGO)技术分析
博通 (AVGO) 技术面来看,MACD(12,26,9)数值6.878,处于中性状态,RSI数值48.448处于中性状态,Williams%R数值47.119处于中性状态,注意关注。
博通(AVGO)媒体舆情
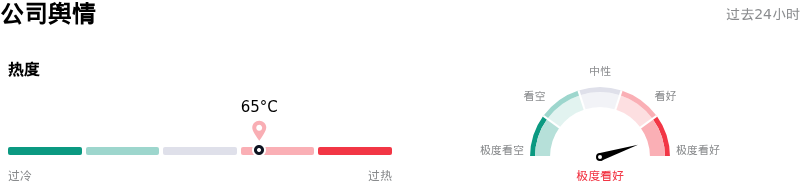
博通 (AVGO) 公司舆情热度来看,当前热度65,处于很热状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
博通(AVGO)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$516.73,最高价为$663.00,最低价为$215.88。
关于博通(AVGO)的更多详情
公司特有风险:
- 交易对手信用与融资兜底风险敞口:在博通披露大规模融资安排以及一项预计达430亿美元的未折现或有兜底负债(旨在支持Anthropic和OpenAI部署定制AI机架)后,市场担忧情绪显著加剧;鉴于这些核心客户仍处于亏损状态且高度依赖外部信贷市场,任何破产清算或付款中断都将使博通面临重大的资产收回及残值负债风险。
- 机构大幅下调评级与目标估值:Rothschild & Co Redburn将AVGO评级下调至“中性”,并将其目标价下调33%(从595美元降至398美元),引发盘中急剧抛售;分析师直接对博通依赖未承诺算力建设所给出的2028财年业绩指引的质量、持续性及执行可见度提出了质疑。
- 超大规模云厂商内部自研与工具链去中介化:最新研报指出博通的核心ASIC业务正面临结构性威胁,因为核心主力客户(尤其是Alphabet(谷歌))正加速推进客户自研工具链与专有芯片开发,这加剧了头部超大规模云厂商绕过博通设计流程并蚕食其定制加速芯片市场份额的风险。
- 推理商品化与毛利率稀释:AI推理工作负载的快速商品化以及前沿模型面临的利润率压力,预计将挤压定制XPU的定价权;随着硬件单位经济效益逐渐脱离高溢价模式,博通半导体解决方案部门的毛利率承压风险进一步加剧。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







