


Cerebras Systems Ord Shs Class A (Proposed)(CBRS)股票11月13日盘中上涨12.05%:原因全解读


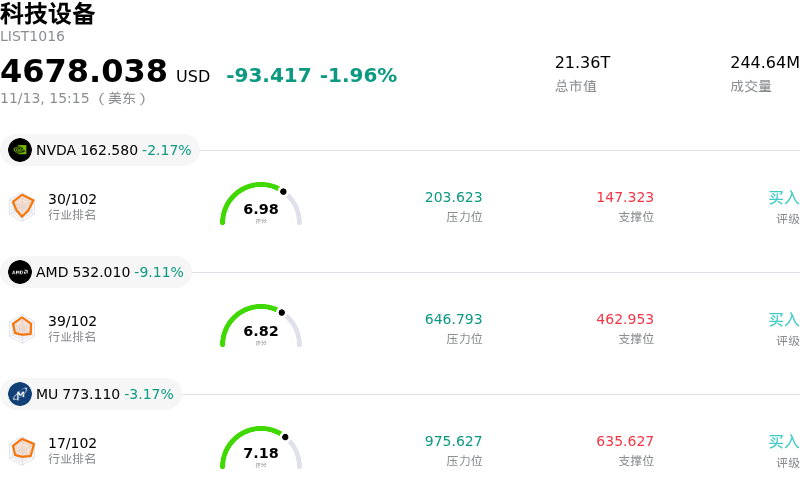
Cerebras Systems Ord Shs Class A (Proposed) (CBRS) 盘中上涨12.05%, 所属行业科技设备下跌1.96% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 1.93%;超威半导体 (AMD) 下跌 8.73%;美光科技 (MU) 下跌 3.17%。
今日是什么导致了Cerebras Systems Ord Shs Class A (Proposed)(CBRS)股价上涨?
Cerebras Systems在今日交易时段大幅飙升,此前该公司公布的强劲三季度财报在各项关键财务与运营指标上均大幅超越华尔街预期。这家人工智能基础设施专长企业自首次公开募股(IPO)以来首次实现核心净利润转正,且调整后每股收益超出此前预期季度亏损的市场共识。营收扩张主要受到对高速人工智能推理解决方案极其强劲的需求推动;得益于企业级采纳率的不断提升以及良好的定价权,其核心云与服务收入同比大幅增长。
管理层上调全财年营收指引并对第四季度发布乐观的前瞻预测,进一步提振了投资者情绪。Cerebras表示,硬件出货量计划在年底前显著放量,伴随着早期定价结构到期带来的预期利润率扩张,将有力支撑营收实现环比加速增长。长期营收能见度依然极为强劲,高达数百亿美元的剩余履约义务,以及包括关键商业伙伴关系和新拓展的超大规模云服务商合作在内的重磅生态扩张,均印证了这一点。
管理层就其重大部署协议的交付时间表作出回应,澄清相关进度调整主要是受行业整体的数据中心电力和建设瓶颈影响,而非自身半导体制造受限,这也进一步强化了市场信心。尽管短期内云服务业务的环比扩张面临近距产能制约,但计划在2027年前陆续上线的规模可观的签约兆瓦级基础设施,为其持续扩大规模提供了清晰可见的路径。从机构投资者的角度来看,该公司迈向营业利润转正的拐点,以及在快速增长的推理领域不断扩大的业务布局,已盖过了短期的基础设施执行风险。
Cerebras Systems Ord Shs Class A (Proposed)(CBRS)技术分析
Cerebras Systems Ord Shs Class A (Proposed) (CBRS) 技术面来看,MACD(12,26,9)数值6.516,处于中性状态,RSI数值45.056处于中性状态,Williams%R数值25.889处于买入状态,注意关注。
Cerebras Systems Ord Shs Class A (Proposed)(CBRS)基本面分析
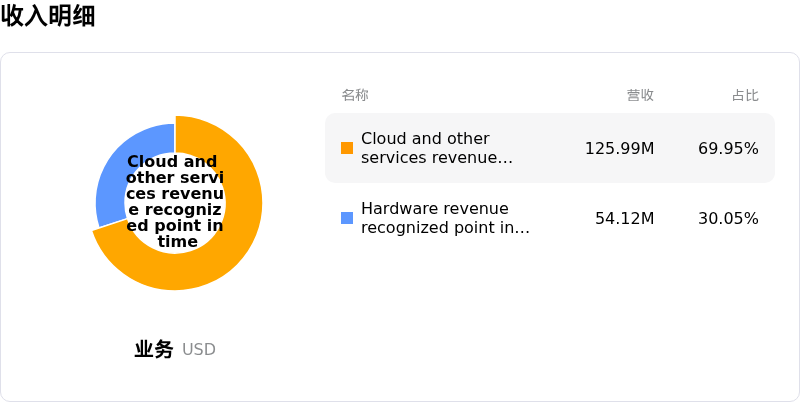
Cerebras Systems Ord Shs Class A (Proposed) (CBRS) 处于科技设备行业,最新年度营业收入$509.99M,处于行业7,净利润$87.88M,处于行业2。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$279.38,最高价为$325.00,最低价为$175.00。
关于Cerebras Systems Ord Shs Class A (Proposed)(CBRS)的更多详情
公司特定风险:
- 第三季度GAAP盈利与营收严重不及预期:在2026财年第三季度财报中,Cerebras公布的GAAP净亏损为1.612亿美元,合每股亏损0.67美元,亏损幅度较华尔街一致预期的每股亏损0.14美元高出约379%;同时GAAP营收为2.108亿美元,亦低于市场一致预期的2.149亿美元。
- 土地与电力瓶颈导致合同交付延迟:管理层透露,由于基础设施、土地以及数据中心电力短缺,公司与OpenAI签署的标志性多年期协议项下的交付出现延迟,凸显出威胁合同兑现的重大物理部署障碍。
- 客户集中度过高及产能扩建风险:尽管据公布的在手订单达261亿美元,但机构分析师继续指出,营收高度集中于少数超大市值客户(OpenAI、微软和甲骨文)带来了极大的脆弱性,加之公司试图在2027年前投产700兆瓦的签约数据中心容量,面临着严峻的执行阻力。
- 盘中股价冲高回落及机构估值压力:财报公布后股价最初冲高至120.44美元的盘中高点,随后在沉重抛压下大幅回落至98–103美元区间,反映出在华尔街近期纷纷下调目标价(包括摩根士丹利将其目标价从279美元下调至178美元)后,市场对其过高市销率的估值抵触。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







