


希捷科技公司(STX)股票11月13日盘中下跌4.62%:真相来了


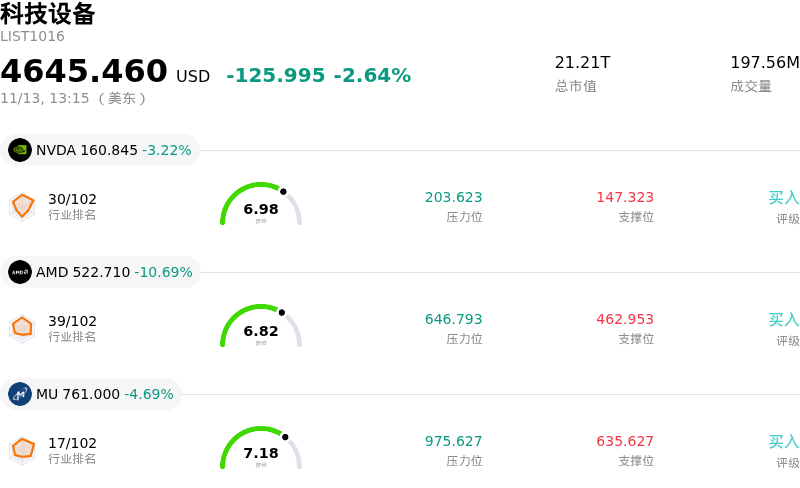
希捷科技公司 (STX) 盘中下跌4.62%, 所属行业科技设备下跌2.64% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 3.22%;超威半导体 (AMD) 下跌 10.69%;美光科技 (MU) 下跌 4.66%。
今日是什么导致了希捷科技公司(STX)股价下跌?
希捷科技盘中遭遇明显下行压力,这主要是由科技板块避险情绪升温、宏观收益率波动以及市场对近期企业级存储支出的谨慎态度等多重因素共同所致。随着广泛的半导体和硬件基准指数面临系统性抛售,高贝塔周期的硬件标的受到尤为严重的冲击;在估值倍数经历此前的大幅扩张后,机构投资者正逐步降低对资本密集型科技供应商的风险敞口。
打压市场情绪的核心基本面因素在于,投资者对超大规模云服务商资本开支走向的审视日益趋严。尽管人工智能基础设施的结构性需求依然稳固,但企业数据存储采购往往会经历阶段性的消化期。随着云服务提供商优化现有库存并重新评估近线存储容量分配,市场参与者对大容量机械硬盘订单出现环比放缓的担忧与日俱增。一线数据中心客户在比特出货动能上的任何停滞迹象,都会对希捷构成直接利空,因其营收可见度与云基础设施的部署进度高度挂钩。
运营与技术执行风险也是造成今日股价回调的原因之一。当前行业仍在推进向先进面密度技术的关键架构转型,尤其是热辅助磁记录(HAMR)技术。尽管这类大容量硬盘有望显著提升利润率并为云运营商带来总体拥有成本(TCO)效益,但高密度平台的转型固有地伴随着客户认证周期与良率爬坡挑战。企业IT支出的不利变化或客户认证周期的拉长,可能暂时挤压产品组合优势,并推迟预期利润率改善的兑现。
从机构持仓角度来看,获利回吐起到了显而易见的作用。鉴于希捷历史上具有较高的贝塔属性,且此前受益于AI存储利好迎来显著上涨,在更广泛的市场不确定性蔓延之际,资金通常会从传统存储硬件轮动至防御性资产。短期内,机构情绪或将保持谨慎,直至有更明确的数据证实近线云需求保持稳健、平均售价(ASP)具备韧性,且下一个产品周期能够实现可持续的毛利率扩张。
希捷科技公司(STX)技术分析
希捷科技公司 (STX) 技术面来看,MACD(12,26,9)数值-0.390,处于卖出状态,RSI数值36.409处于中性状态,Williams%R数值73.401处于卖出状态,注意关注。
希捷科技公司(STX)媒体舆情
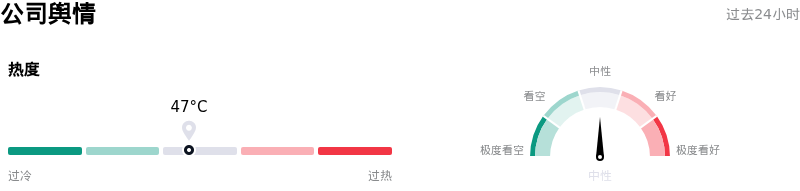
希捷科技公司 (STX) 公司舆情热度来看,当前热度47,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
希捷科技公司(STX)基本面分析
希捷科技公司 (STX) 处于科技设备行业,最新年度营业收入$12.20B,处于行业10,净利润$3.18B,处于行业5。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$1045.19,最高价为$1588.00,最低价为$708.21。
关于希捷科技公司(STX)的更多详情
公司特定风险:
- 财报发布后分析师下调评级与目标价:机构研究团队纷纷下调评级并削减目标价,对EB级容量环比增长乏力(环比+1%)表示担忧,并将常态化折算率转换的里程碑时间表预测推迟至2028年。
- 近线存储供应过剩隐忧浮现与竞争威胁:随着竞争对手西部数据和东芝积极加速扩充硬盘产能并推进热辅助磁记录(HAMR)扩张,市场对云存储定价权的担忧加剧,从而推高了行业中期供应过剩及平均售价(ASP)受侵蚀的风险。
- 投入成本上升挤压利润率:外部零部件成本压力挥之不去,加之未来毛利率指引趋缓,引发了机构对于当前创纪录的盈利水平能否抵御超大规模客户AI基础设施资本支出可能暂停的质疑。
- 高管持续内部减持:近期披露的Form 4文件显示高级管理层进行了大规模股权套现——包括CEO和CFO的大幅减持——在该股近期经历交易波动后,动摇了投资者对其估值可持续性的信心。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







