


高通(QCOM)股票11月13日盘中下跌3.85%:原因全解读


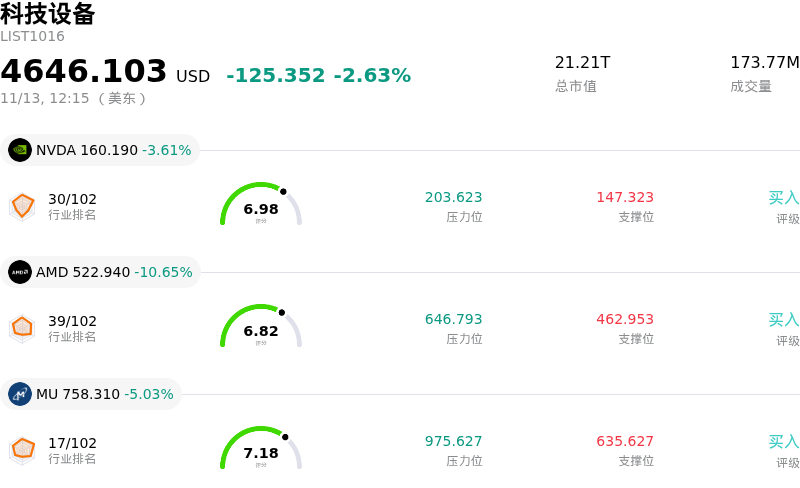
高通 (QCOM) 盘中下跌3.85%, 所属行业科技设备下跌2.63% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 3.45%;超威半导体 (AMD) 下跌 10.53%;美光科技 (MU) 下跌 4.88%。
今日是什么导致了高通(QCOM)股价下跌?
高通在交易时段内遭遇显著下行压力,主要受半导体板块普遍回调以及围绕消费硬件需求的基本面担忧持续发酵所拖累。随着宏观经济环境错综复杂以及市场对利率预期的重新校准,高贝塔科技股的风险偏好恶化,促使机构交易台削减对周期性芯片制造商的风险敞口。此外,围绕全球智能手机换机周期(尤其是国际零售渠道)的谨慎言论,也严重打压了投资者对依赖手机业务的零部件供应商的情绪。
加剧这一宏观逆风的是市场对竞争格局及中期客户集中度的持续担忧。市场参与者继续消化苹果逐步转向自研蜂窝调制解调器带来的潜在营收侵蚀,这一举动威胁到了高通历来利润丰厚的基带授权与零部件销售渠道。与此同时,联发科等竞争对手在中高端及高端移动芯片领域的激烈竞争,加上更广泛的Arm计算生态系统内持续存在的法律与架构不确定性,对高通的估值倍数造成了下行压力。
尽管该公司仍在积极将业务版图从手机拓展至汽车数字底盘系统、企业级物联网以及支持AI功能的PC处理器领域,但这些多元化举措尚未形成足够规模,以完全抵消核心智能手机出货量的周期性疲软。机构资金流向数据显示,伴随近期对未来半导体需求预测的谨慎下调,对冲基金和资产管理公司已缩减了相关持仓。在消费电子设备加速换机周期出现更明确的证据,或非手机业务收入能够以足够快的速度放量以抵消传统客户流失之前,高通股价或将面临加剧的波动,上涨动能也将受到抑制。
高通(QCOM)技术分析
高通 (QCOM) 技术面来看,MACD(12,26,9)数值1.023,处于中性状态,RSI数值47.342处于中性状态,Williams%R数值40.894处于买入状态,注意关注。
高通(QCOM)媒体舆情
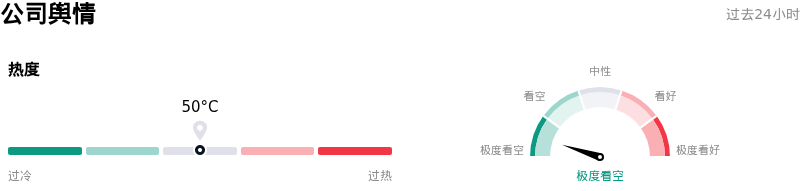
高通 (QCOM) 公司舆情热度来看,当前热度50,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看空状态。
高通(QCOM)基本面分析
近一月多位分析师给出公司评级为持有。目标价预测平均价为$0.00,最高价为$0.00,最低价为$0.00。
关于高通(QCOM)的更多详情
公司特定风险:
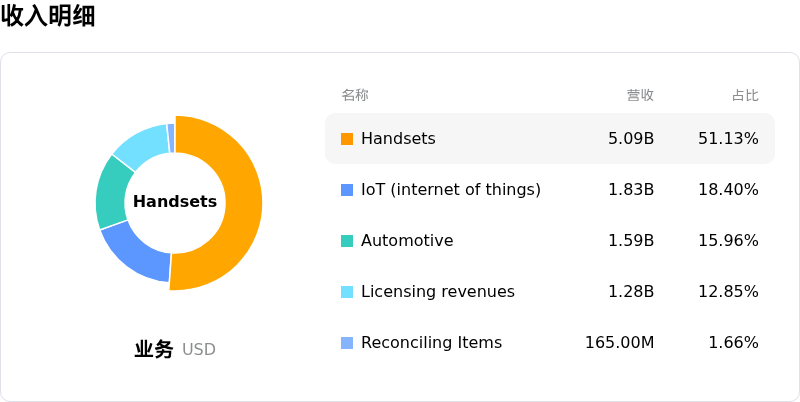
- 手机业务收入萎缩与苹果自研替代:受整体智能手机市场疲软以及苹果加速向自研调制解调器过渡的影响,核心手机业务收入同比骤降26%至51.4亿美元,且2027财年第一季度业绩指引显示收入将进一步环比下滑。
- 数据中心业务放量摊薄利润率:营业利润率正面临急剧收缩,QCT EBT利润率指引下调至20%–22%,主要是由于定制AI数据中心业务放量成本直接带来3个百分点的摊薄,加之投入成本通胀快于产品提价速度,进一步加剧了利润率压力。
- 重组摩擦与全球裁员:年度经营现金流从140亿美元降至111亿美元,迫使公司开展规模未量化的全球裁员,从而带来执行风险、潜在重组费用,并在关键工程研发中心面临劳动用工监管审查。
- 机构下调评级与2027财年盈利承压:利润率持续承压且短期能见度不足,促使分析师下调评级,并将2027财年一致预期的每股收益(EPS)预测从10.54美元下调至9.71美元;尽管非手机业务有所增长,但股价上行空间依然受限。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







