


Cisco Systems Inc(CSCO)股票11月13日开盘下跌3.81%:真相来了


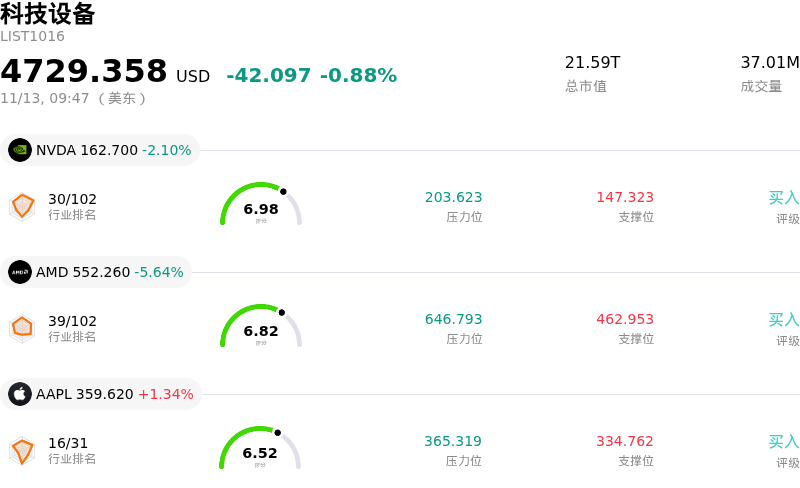
Cisco Systems Inc (CSCO) 开盘下跌3.81%, 所属行业科技设备下跌0.88% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 1.64%;超威半导体 (AMD) 下跌 5.37%;苹果 (AAPL) 上涨 1.47%。
今日是什么导致了Cisco Systems Inc(CSCO)股价下跌?
思科(Cisco Systems)股价面临显著下行压力,原因是机构投资者正在消化对该公司近期营收轨迹及企业IT支出意愿的担忧。此次回调的核心在于市场对企业网络支出的持续谨慎态度,企业客户仍在严格审查资本开支并延长硬件更新周期。鉴于园区交换机和传统企业路由器业务面临漫长的消化期,市场参与者对思科近期的营收扩张能力采取了更为防御的姿态。
压制市场情绪的一个关键因素,在于思科传统基础设施业务与新兴战略增长引擎之间的平衡问题。尽管该公司仍在积极布局人工智能网络和超大规模云服务商基础设施,但这些业务的放量起点营收基数相对较小。与此同时,高性能数据中心交换领域的竞争加剧,引发了市场对其定价权与利润率可持续性的担忧。在缺乏更明确证据表明高带宽AI以太网部署能完全对冲更广泛企业网络板块疲软需求的情况下,市场似乎不愿给予其溢价估值。
运营执行力与利润率走势同样影响了机构投资者的持仓配置。对包括Splunk在内的主要软件及安全资产的持续整合,虽然带来了长期的经常性收入利好,但也伴随着短期整合费用与过渡期摩擦。这些整合成本,加之部分板块产品结构向利润率较低的硬件配置倾斜,抑制了市场对其近期营业利润率的预期。在债券收益率波动和企业支出审慎等宏观经济不确定性背景下,机构投资组合经理更倾向于减少对成熟科技硬件龙头的配置,转而调仓至远期盈利可见度更高的领域。
从机构投研视角来看,此次股价下行反映的是估值调整,而非思科核心业务基本盘的结构性恶化。公司仍保持着强劲的资产负债表、可靠的自由现金流创造能力,以及以稳定的股票回购和股息为依托的韧性资本配置框架。然而,在管理层展现出企业订单获取出现拐点并证实其AI网络与网络安全产品组合加速变现之前,鉴于投资者需要看到盈利持续加速增长的具体证据,该股预计仍将面临阶段性阻力。
Cisco Systems Inc(CSCO)技术分析
Cisco Systems Inc (CSCO) 技术面来看,MACD(12,26,9)数值-0.627,处于卖出状态,RSI数值40.494处于中性状态,Williams%R数值73.016处于卖出状态,注意关注。
Cisco Systems Inc(CSCO)基本面分析
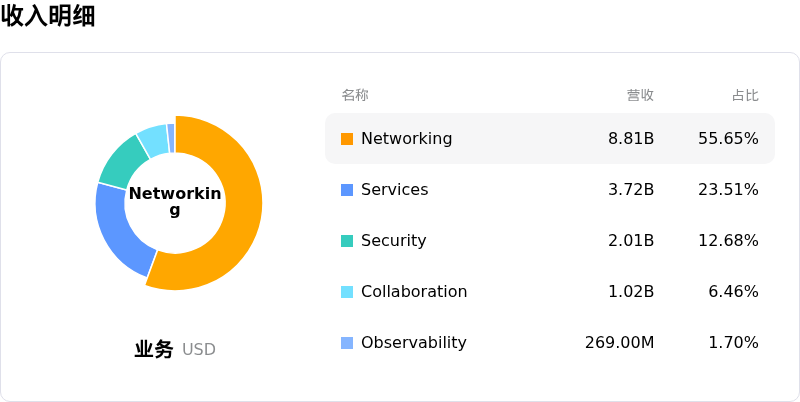
Cisco Systems Inc (CSCO) 处于科技设备行业,最新年度营业收入$63.33B,处于行业1,净利润$13.27B,处于行业1。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$0.00,最高价为$0.00,最低价为$0.00。
关于Cisco Systems Inc(CSCO)的更多详情
公司特定风险:
- 超大规模客户硬件组合稀释毛利率:Non-GAAP毛利率同比下降250个基点至65.6%——主要受产品毛利率下滑350个基点至63.7%的拖累——归因于利润率较低的超大规模客户AI基础设施营收占比提升以及存储组件成本走高,且未来第二季度业绩指引亦受限在65%–66%区间。
- AI资本支出客户集中度:预计2027财年90亿美元的AI超大规模基础设施营收,将使公司总营收的约12%集中于少数几家超大市值云服务商,导致其营收增长极易受到超大规模客户潜在预算削减或采购周期波动的影响。
- 高利润率服务与软件业务增长停滞:尽管网络硬件业务激增43%,但利润率更高的服务业务营收同比仅增长1%,同时安全和可观测性板块增长疲软、仅录得个位数增幅,这凸显出公司在扩大软件驱动的经常性收入以抵消硬件导致的利润率承压方面面临结构性困境。
- 光通信供应链执行瓶颈:管理层和分析师指出存在运营交付风险,该风险源于行业整体供应紧张以及先进网络硬件领域的零部件限制,特别是满足超大规模客户加速落地的设计中标需求所必需的高性能光收发模块及1.6太比特光架构。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








